
엔화 약세 끝인가 — 일본 금리 정상화가
원화·한국 자산에 미치는 영향
- BOJ 기준금리 2026년 6월 1.0% 인상 — 1995년 이후 최고치, 마이너스 금리 시대 완전 종료
- 일본의 해외 자산 규모 약 $4.5조 — 캐리 청산 시 글로벌 자금 흐름 충격 가능
- 2024년 8월 캐리 청산 당시 코스피 하루 -8.7%, 닛케이 -12.4% — 한국이 가장 취약한 신흥국 중 하나
- 2026년 현재: 캐리 포지션 상당 부분 청산 완료, 이번 충격은 2024년보다 제한적이라는 분석 우세
- 그러나 BOJ 추가 인상 + 미-일 금리차 축소 지속 → 엔/달러 140엔대 전망, 구조적 변화 진행 중
- 한국 투자자 핵심 변수: 외국인 순매도 여부, 원/달러 환율, 국내 채권 금리 상승 압력
2026.06 (1995년 이후 최고)
캐리 청산 시 충격 규모
캐리 청산 당일
달러/엔 전망 (점진적)
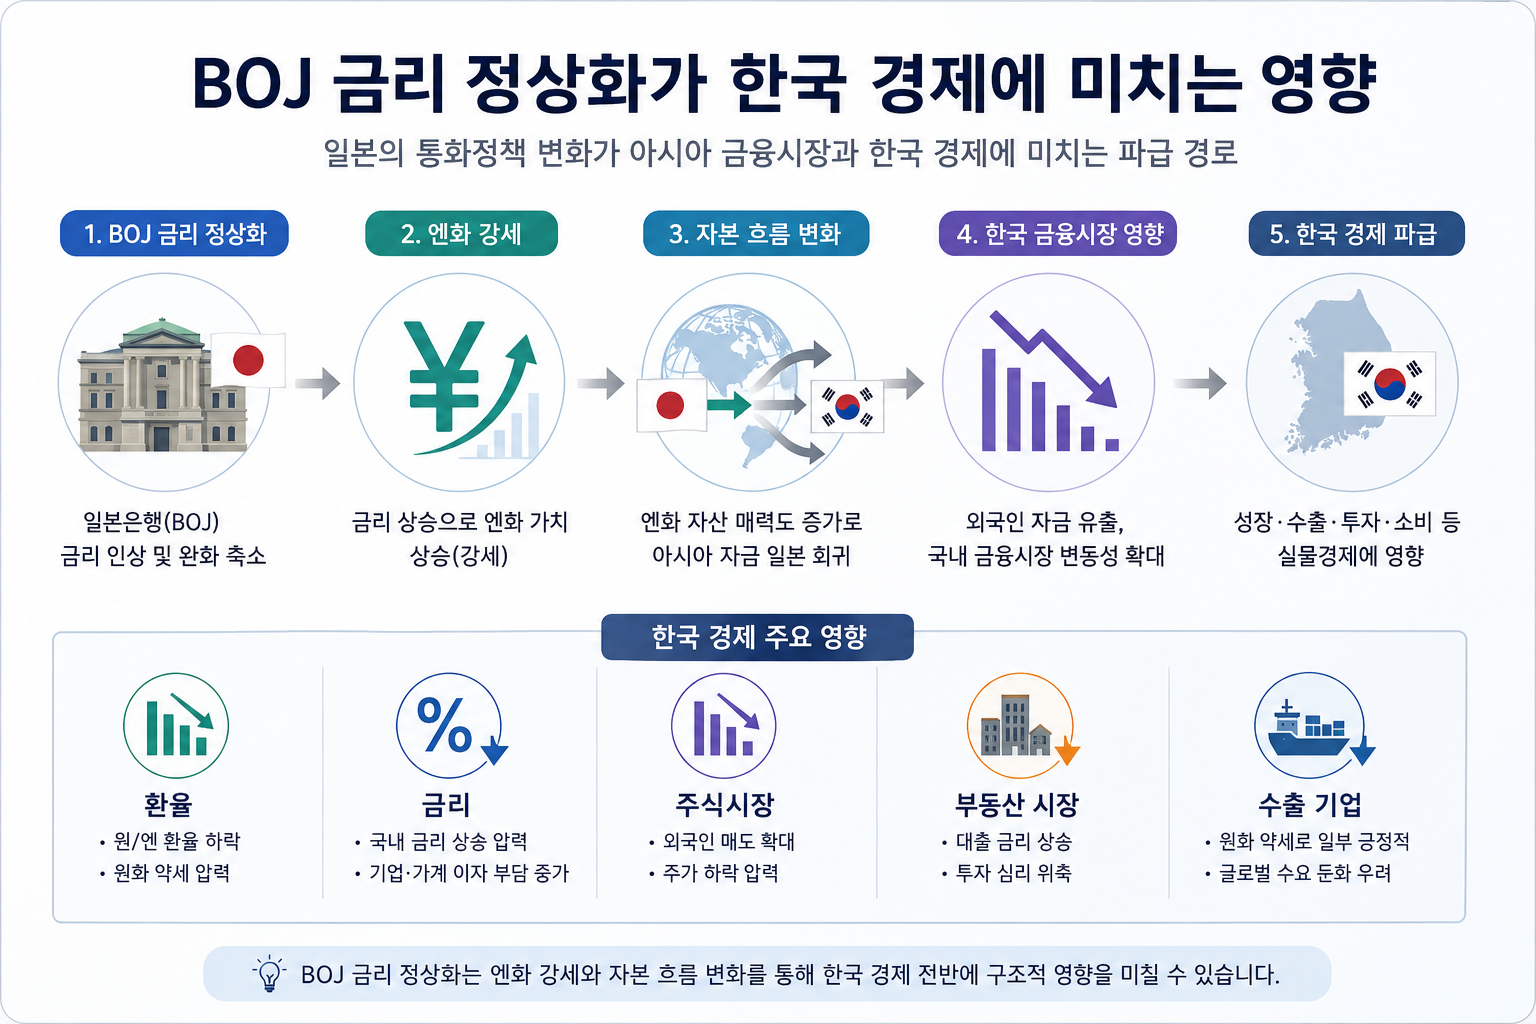
① BOJ 금리 정상화 — 30년 저금리의 끝
일본은행(BOJ)은 2016년부터 마이너스 금리(-0.1%)를 유지해왔습니다. 저금리로 조달한 엔화를 팔고 고금리 국가 자산을 사는 ‘엔 캐리 트레이드’가 수십 년간 글로벌 금융 시장을 지탱하는 구조였습니다. 2024년부터 시작된 BOJ의 금리 정상화는 이 구조를 근본적으로 흔들고 있습니다.
② 엔 캐리 트레이드 — 왜 한국이 취약한가
엔 캐리 트레이드의 구조는 단순합니다. 거의 무이자로 엔화를 빌려 수익률이 높은 신흥국 자산(주식·채권·부동산)에 투자합니다. 엔화가 강해지면 빌린 돈의 상환 부담이 커지고, 투자자들은 해외 자산을 팔아 엔화를 사들입니다. 이 과정에서 신흥국 자산이 동반 하락합니다.
| 단계 | 메커니즘 | 한국에 미치는 영향 |
|---|---|---|
| ① BOJ 금리 인상 | 엔화 조달 비용 상승 | 캐리 수익성 감소 |
| ② 엔화 강세 | 달러/엔 하락 (엔 강세) | 외국인, 한국 주식 매도 후 엔 매수 |
| ③ 자본 유출 | 신흥국 자산 동반 매도 | 코스피 하락, 원/달러 상승 |
| ④ 채권 금리 상승 | 일본 국채 금리 상승 전파 | 국내 채권 금리 동반 상승 압박 |
📌 왜 한국인가: 한국은 외국인 지분율이 높은 주식 시장(코스피 외국인 비중 약 30%)과 달러 의존도가 높은 경제 구조를 가지고 있어, 글로벌 캐리 청산 시 가장 먼저 타격을 받는 신흥국 중 하나입니다.
③ 2024년 8월 미니 쇼크 — 한국이 받은 충격
2024년 7월 BOJ의 0.25% 인상 이후 8월 5일 단 하루 만에 글로벌 시장이 폭락했습니다. 이날 코스피는 서킷브레이커가 발동될 정도의 급락을 기록했습니다.
2024.08.05 엔캐리 청산 당일 주요 지수 하루 등락률 (%)
※ 2024년 8월 5일 기준. 이후 대부분 회복. 출처: Bloomberg, KB증권.
코스피가 닛케이보다 충격이 작았지만, 이후 외국인 순매도는 수조 원에 달했습니다. 이 사건은 엔 캐리 청산이 한국 시장에 얼마나 직접적으로 연결돼 있는지를 보여주는 사례로 기록됩니다.
④ 2026년 현재 — 이번은 얼마나 위험한가
2026년 6월 BOJ가 1.0%로 인상했을 때 시장 충격은 2024년 8월에 비해 현저히 작았습니다. 주요 기관들은 그 이유를 두 가지로 설명합니다.
| 구분 | 2024년 8월 | 2026년 현재 |
|---|---|---|
| 캐리 포지션 규모 | 수십 년 누적, 대규모 | 2024년 이후 상당 부분 청산 완료 |
| BOJ 인상 예측 가능성 | 시장 예상보다 빠름 → 패닉 | 점진적 경로 예고, 시장 반영 상당 부분 완료 |
| 미-일 금리차 | 여전히 5%p 이상 | 2026년 말 약 1.5%p 수준으로 축소 전망 |
| 잠재 충격 | 대형 | 중소형 (단, 급변 시 예외) |
⚠️ 그러나 안심할 수 없습니다. 일본의 해외 자산 $4.5조 중 상당 부분이 아직 청산되지 않았습니다. 2026년 8월 기준 일본은 2주 만에 해외 주식·채권을 5조 엔 이상 순매수했고(CNBC), 미일 공동 외환 개입 이후 엔 강세 국면에서 다시 해외 자산을 사는 패턴이 반복되고 있습니다. 구조적 언와인딩은 수년에 걸쳐 진행될 수 있습니다.
⑤ 한국 자산별 영향 분석
| 자산 | 영향 방향 | 핵심 논리 | 판단 |
|---|---|---|---|
| 코스피 | 외국인 매도 압력 | 캐리 청산 시 신흥국 주식 우선 매도. 특히 반도체·2차전지 외국인 비중 높은 섹터 취약 | ⚠️ 주의 |
| 원/달러 환율 | 엔 강세 → 원화 동반 강세 가능 | 원화·엔화는 아시아 통화로 같이 움직이는 경향. 단, 외자 이탈 시 원화 약세 역전 가능 | ⚠️ 양면 |
| 한국 국채 | 금리 상승 압박 | 일본 국채 금리 상승 → 글로벌 채권 금리 전반에 상방 압력 | ⚠️ 주의 |
| 부동산 | 간접 영향 | 국내 금리 상승 시 대출 비용 증가. 직접 연결은 약하나 금융 여건 악화 경로 | 간접 |
| 달러 자산 보유자 | 환차익 축소 우려 | 엔 강세 과정에서 달러 약세 동반 가능. 원/달러 하락 시 해외 자산 환산 수익 감소 | 점검 필요 |
⑥ 한국 투자자 시사점
엔 캐리 청산은 갑자기 오지 않습니다. 단기 패닉보다 중장기 구조 변화에 주목해야 합니다.
| 점검 항목 | 확인 방법 |
|---|---|
| 달러/엔 환율 모니터링 | 140엔 방향으로 빠르게 움직이면 캐리 청산 신호. 주 단위 변동폭 체크 |
| 코스피 외국인 순매도 추이 | 외국인이 연속 순매도 전환 시 캐리 청산 연동 가능성 높음 |
| 해외 ETF 보유자 | 달러 약세 환경 → 환헤지 여부 재검토. 단, 장기 보유자는 단기 환율 영향 과대 반응 금지 |
| 채권형 자산 비중 | 금리 상승 구간에서 장기 채권 비중 점검. 단기채·파킹형으로 일부 이동 고려 |
| 일본 주식 직접 투자자 | 엔 강세 + 닛케이 조정 동시 가능성. 환노출 여부와 진입 시점 확인 필요 |
📌 결론: 2024년 8월처럼 단기 패닉 청산의 가능성은 낮아졌습니다. 그러나 BOJ 금리 정상화는 수년에 걸쳐 진행되는 구조적 변화입니다. 엔/달러 140엔대를 향한 점진적 엔 강세, 일본 국채 금리 상승, 글로벌 캐리 자금의 단계적 회수는 한국 주식·채권 시장의 중기 리스크 요인으로 지속될 것입니다. 폭락을 두려워하기보다 구조 변화에 맞춰 포트폴리오를 점진적으로 조정하는 접근이 현실적입니다.
💡 How2FindBlindMoney의 시각
일본 금리 정상화를 두고 시장은 두 가지 반응을 반복하고 있습니다. 패닉과 안도. 그러나 두 반응 모두 핵심을 비껴갑니다.
중요한 것은 이 변화가 이벤트가 아니라 구조라는 점입니다. BOJ가 30년 저금리를 끝내는 과정은 단 한 번의 인상으로 완료되지 않습니다. 미-일 금리차가 좁혀지는 수년 동안 엔 캐리 자금은 조금씩, 그러나 지속적으로 회수됩니다. 그 과정에서 한국 주식·채권 시장은 이유를 알 수 없는 변동성을 반복적으로 경험하게 될 것입니다.
2024년 8월의 코스피 -8.7%는 '이미 지난 일'이 아닙니다. 그날의 구조가 아직 끝나지 않았습니다. 다만 가장 큰 첫 번째 충격은 지나갔고, 이후 충격은 점진적이고 예측 가능한 형태로 올 가능성이 높습니다.
📌 핵심 질문은 단 하나입니다: 내 포트폴리오가 달러/엔 140엔, 글로벌 채권 금리 상승, 외국인 한국 주식 순매도가 동시에 발생하는 환경에서 얼마나 버틸 수 있는가. 이 질문에 답할 수 있다면, 패닉 없이 대응할 수 있습니다.
📰 참조 기사 및 분석
본 글은 공개된 기관 분석과 뉴스를 기반으로 한 시장 분석입니다. 투자 권유가 아니며, 개인 상황에 따라 결과는 달라질 수 있습니다.