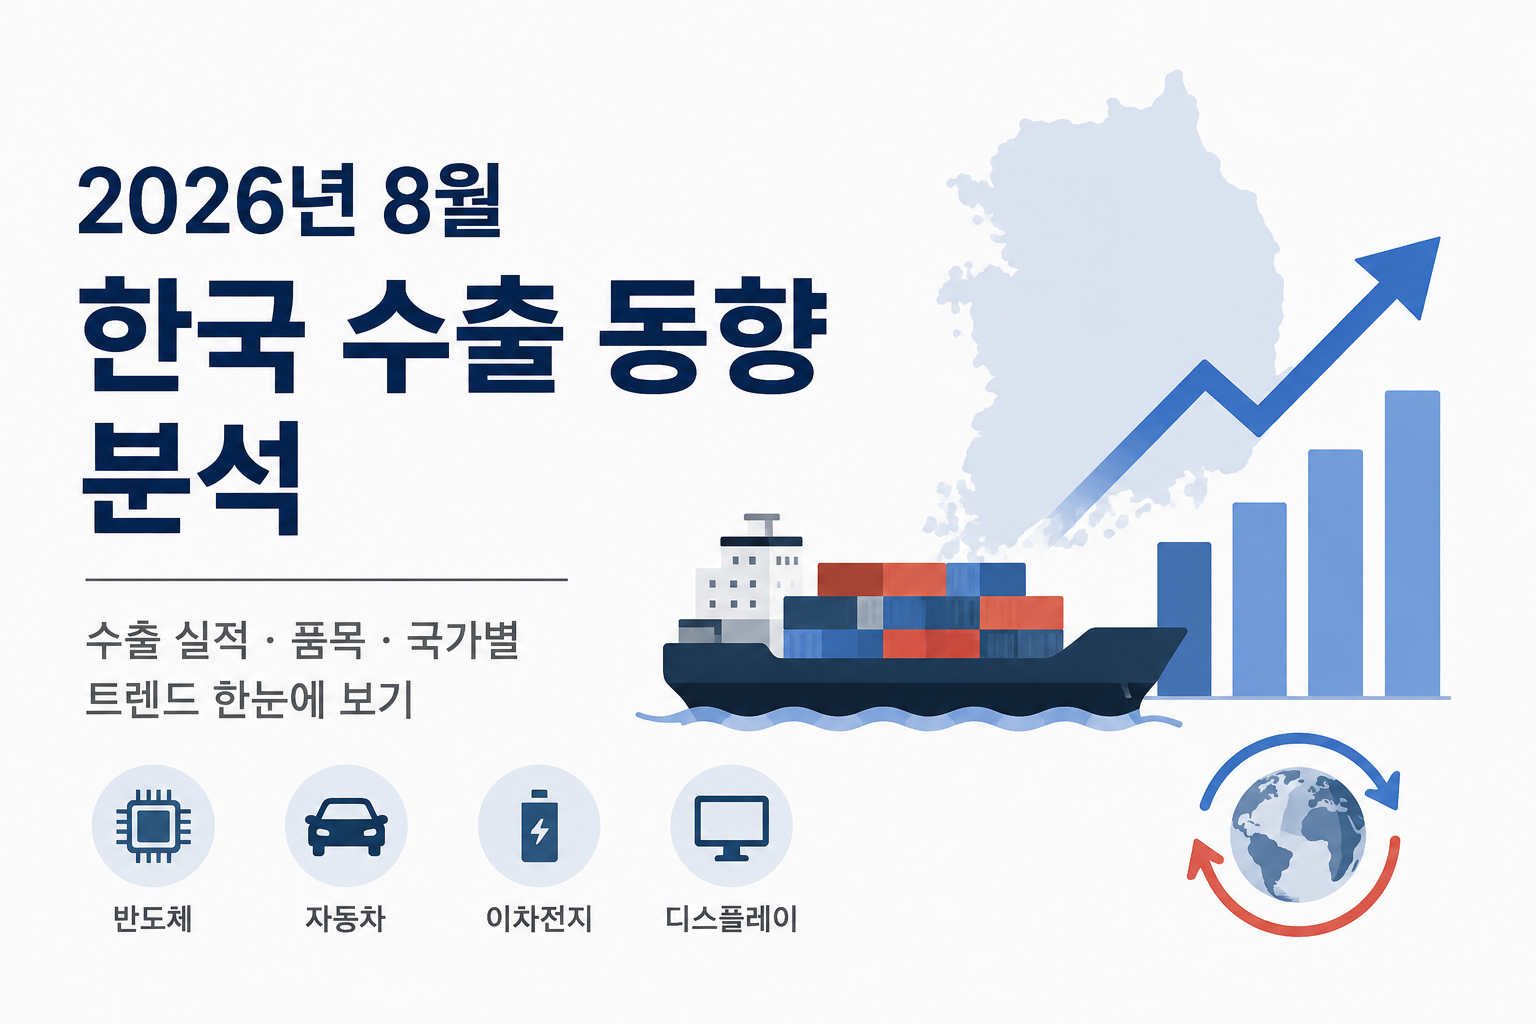
2026년 6월 월 1,000억 달러 돌파라는 역사를 썼던 한국 수출이, 8월에는 982.5억 달러로 3개월 연속 900억 달러를 넘었다. 수치는 6월보다 낮지만, 내부를 들여다보면 구조가 달라졌다. 반도체가 467억 달러로 월 기준 사상 최대를 갱신하고, 컴퓨터는 419.5% 급등했다. 그 이야기를 한다.
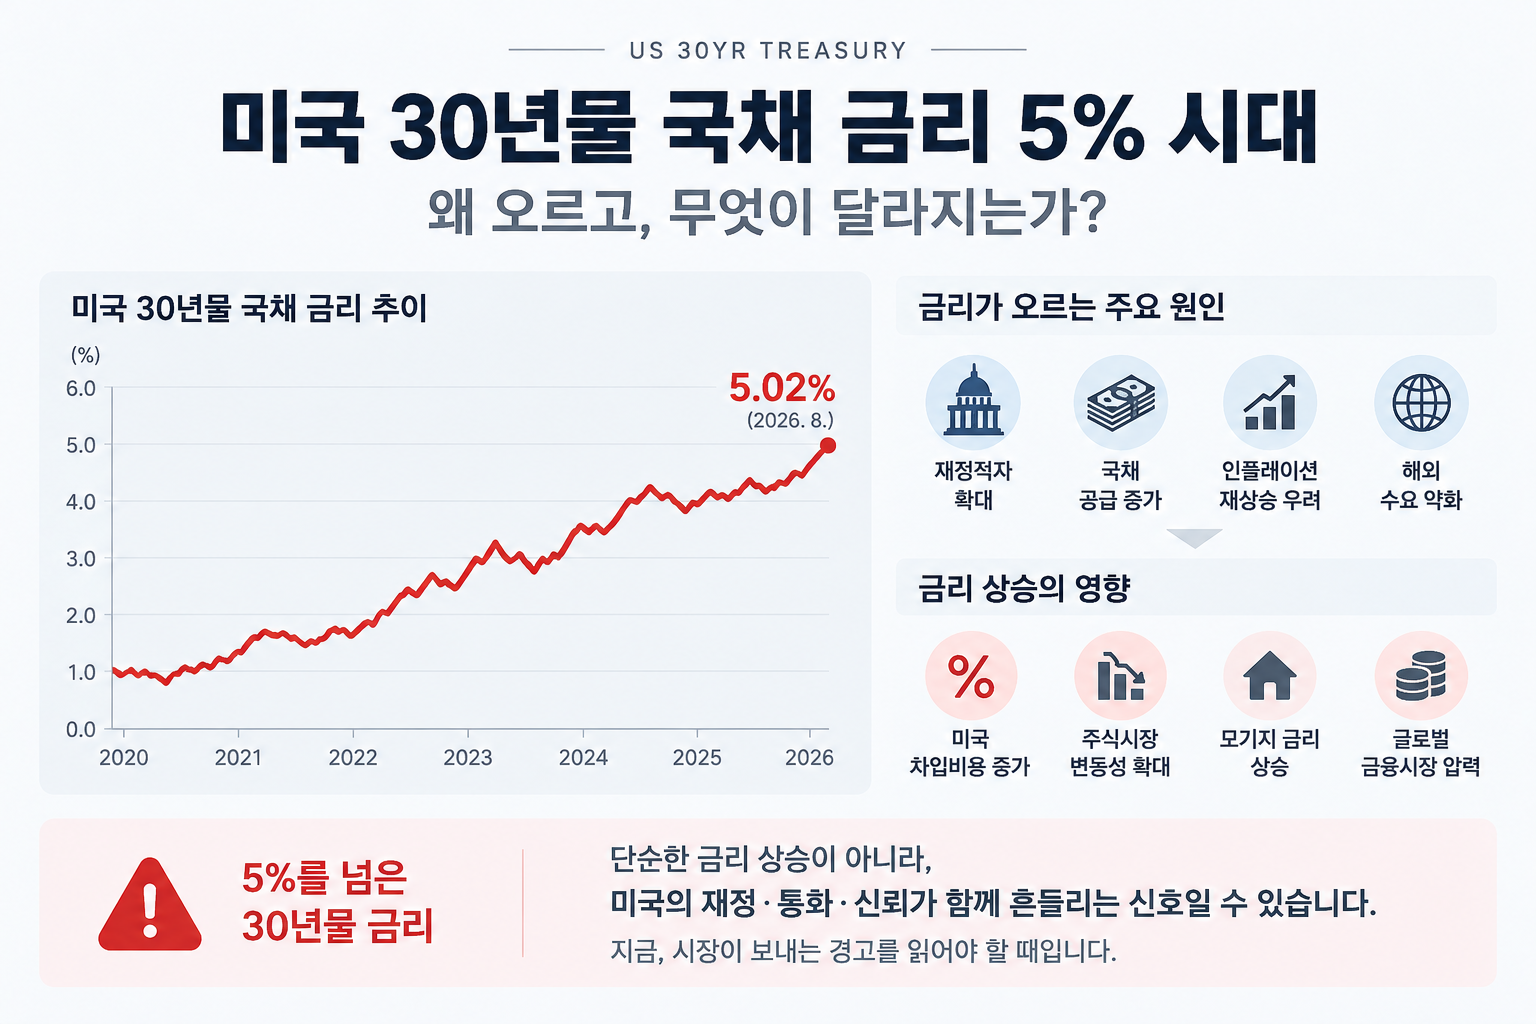
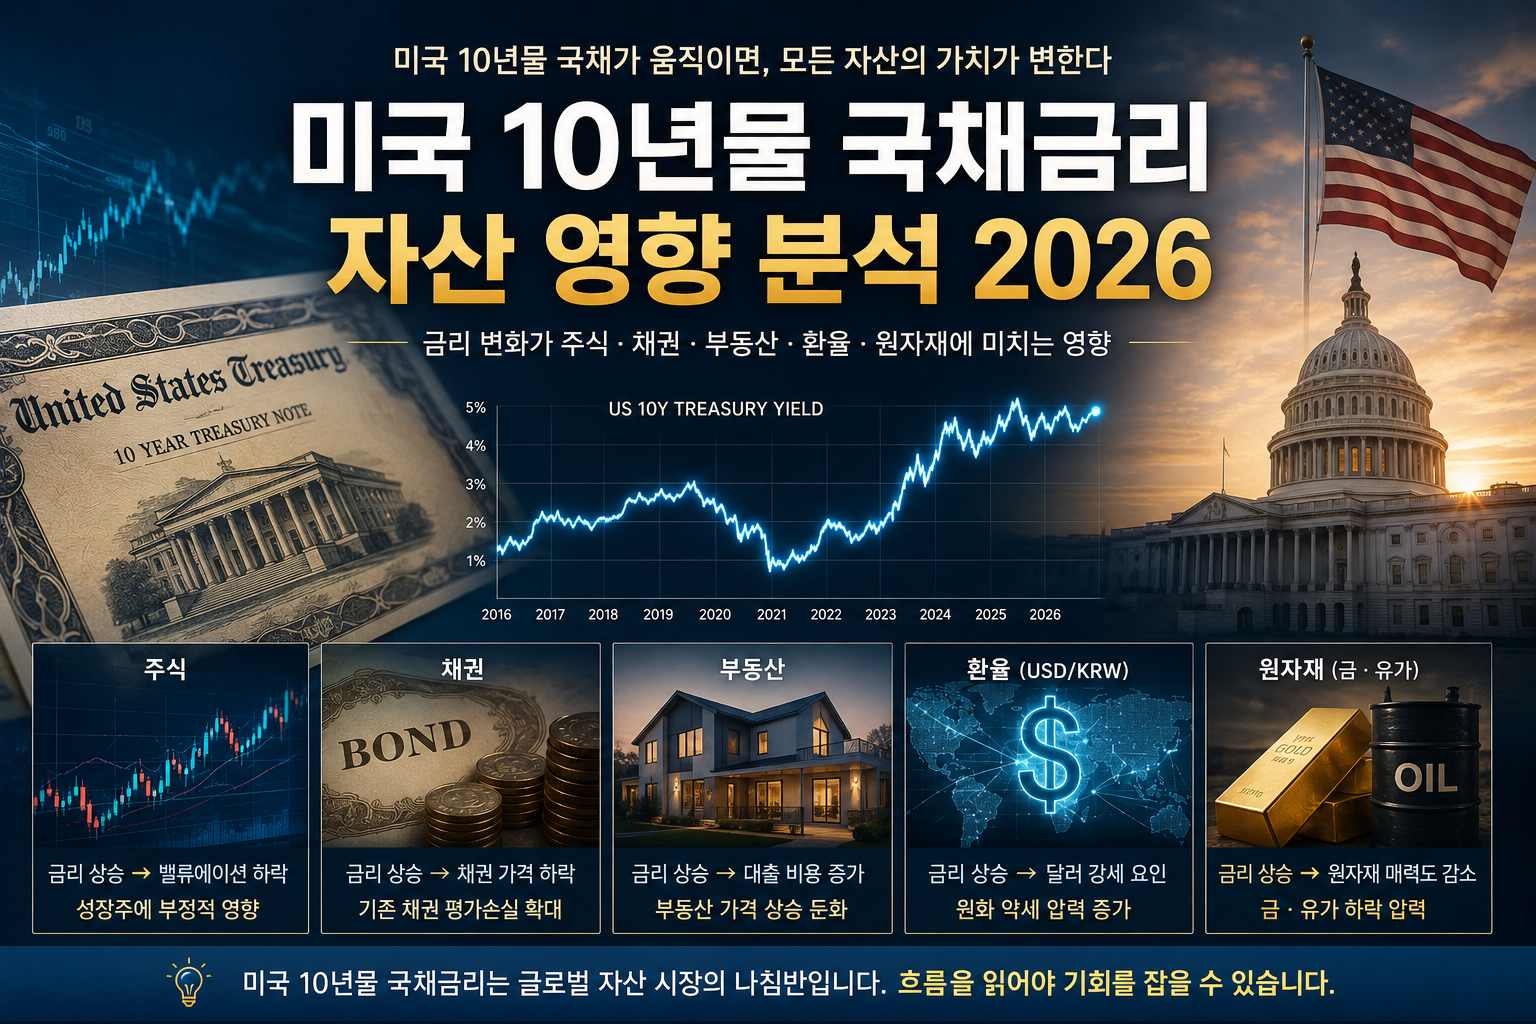
투자 세계에는 “무위험 수익률(risk-free rate)”이라는 개념이 있다. 국가가 발행한 채권, 특히 기축통화국인 미국 국채의 수익률이 그것이다. 모든 자산의 가격은 이 숫자에서 출발한다. 주식의 적정 가격을 계산할 때 쓰는 할인율도, 부동산 수익률을 평가할 때 비교하는 기준도, 기업이 돈을 빌릴 때 내는 이자도 모두 미국 국채 금리에 연동된다.
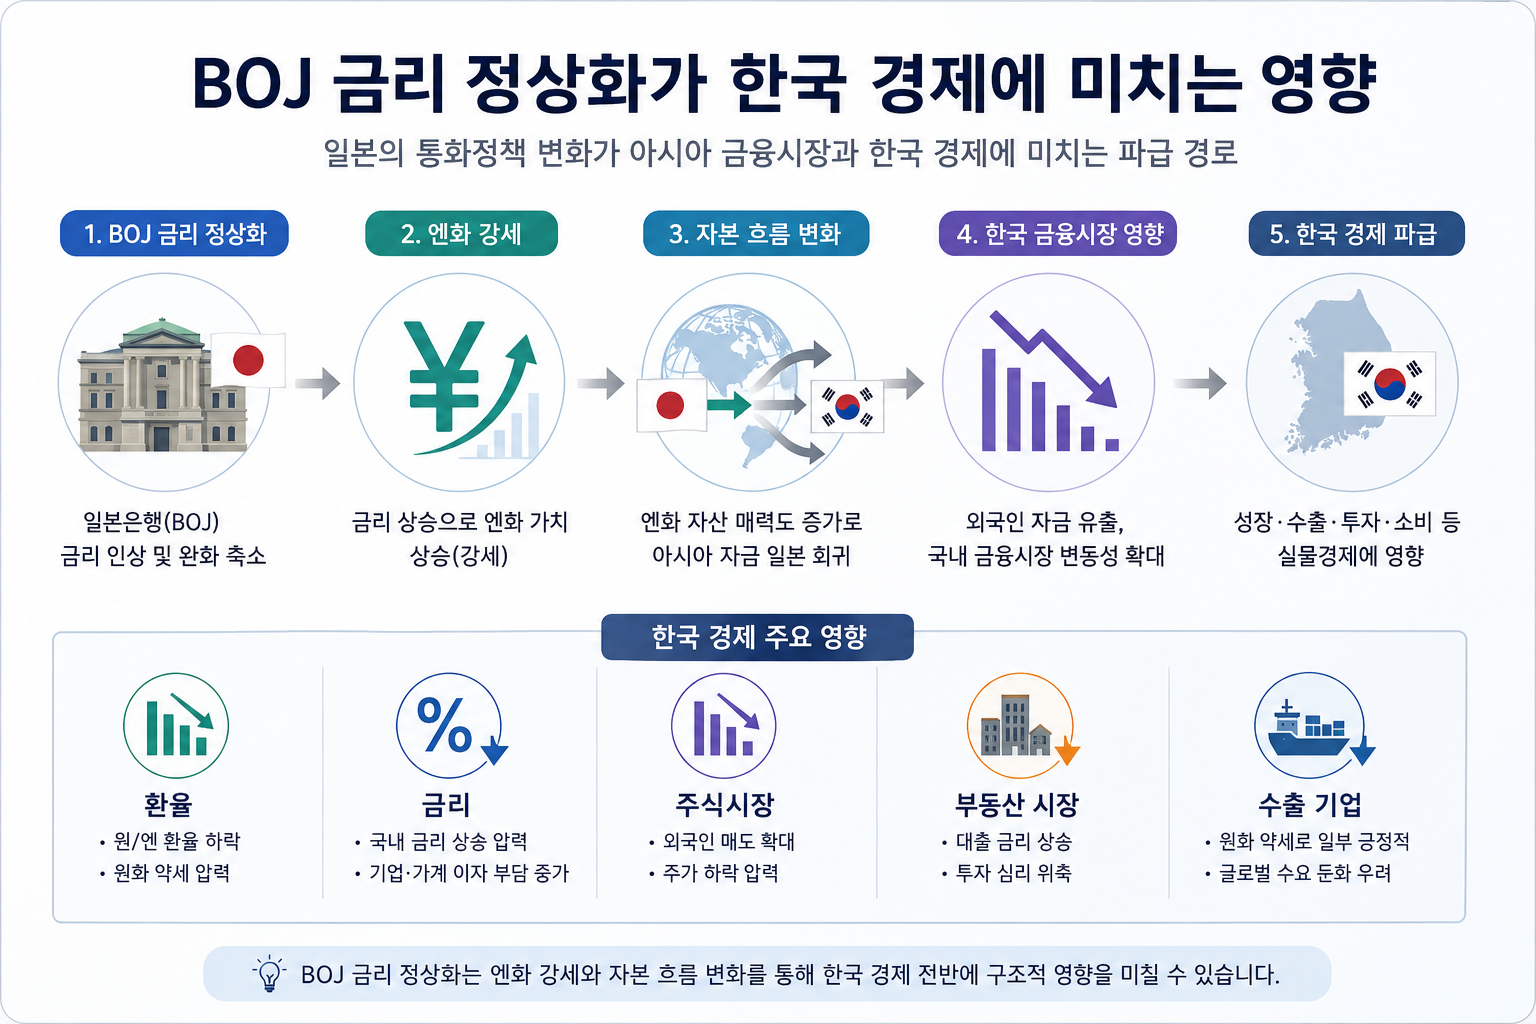
일본은행(BOJ)은 2016년부터 마이너스 금리(-0.1%)를 유지해왔습니다. 저금리로 조달한 엔화를 팔고 고금리 국가 자산을 사는 ‘엔 캐리 트레이드’가 수십 년간 글로벌 금융 시장을 지탱하는 구조였습니다. 2024년부터 시작된 BOJ의 금리 정상화는 이 구조를 근본적으로 흔들고 있습니다.
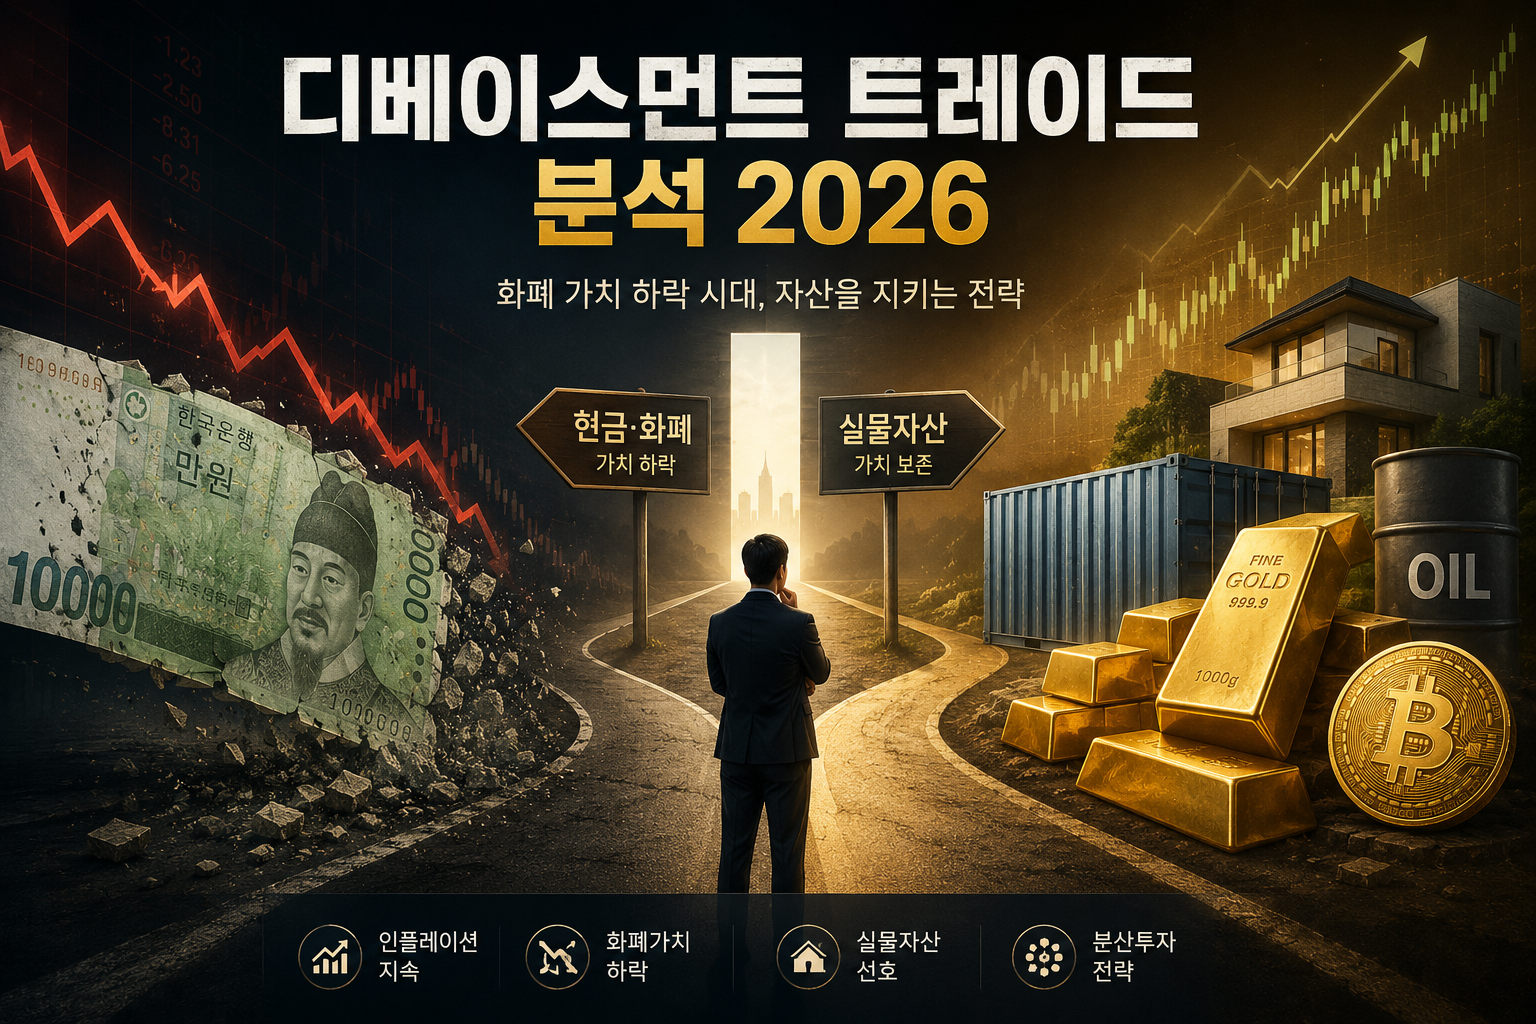
디베이스먼트(Debasement)는 ‘화폐 가치 하락’을 의미합니다. 정부가 부채를 늘리고 중앙은행이 통화를 공급하면 달러의 실질 구매력이 서서히 줄어드는데, 이 우려를 반영해 달러 연동 자산을 매도하고 공급량이 제한된 희소 자산을 매수하는 전략이 디베이스먼트 트레이드입니다.
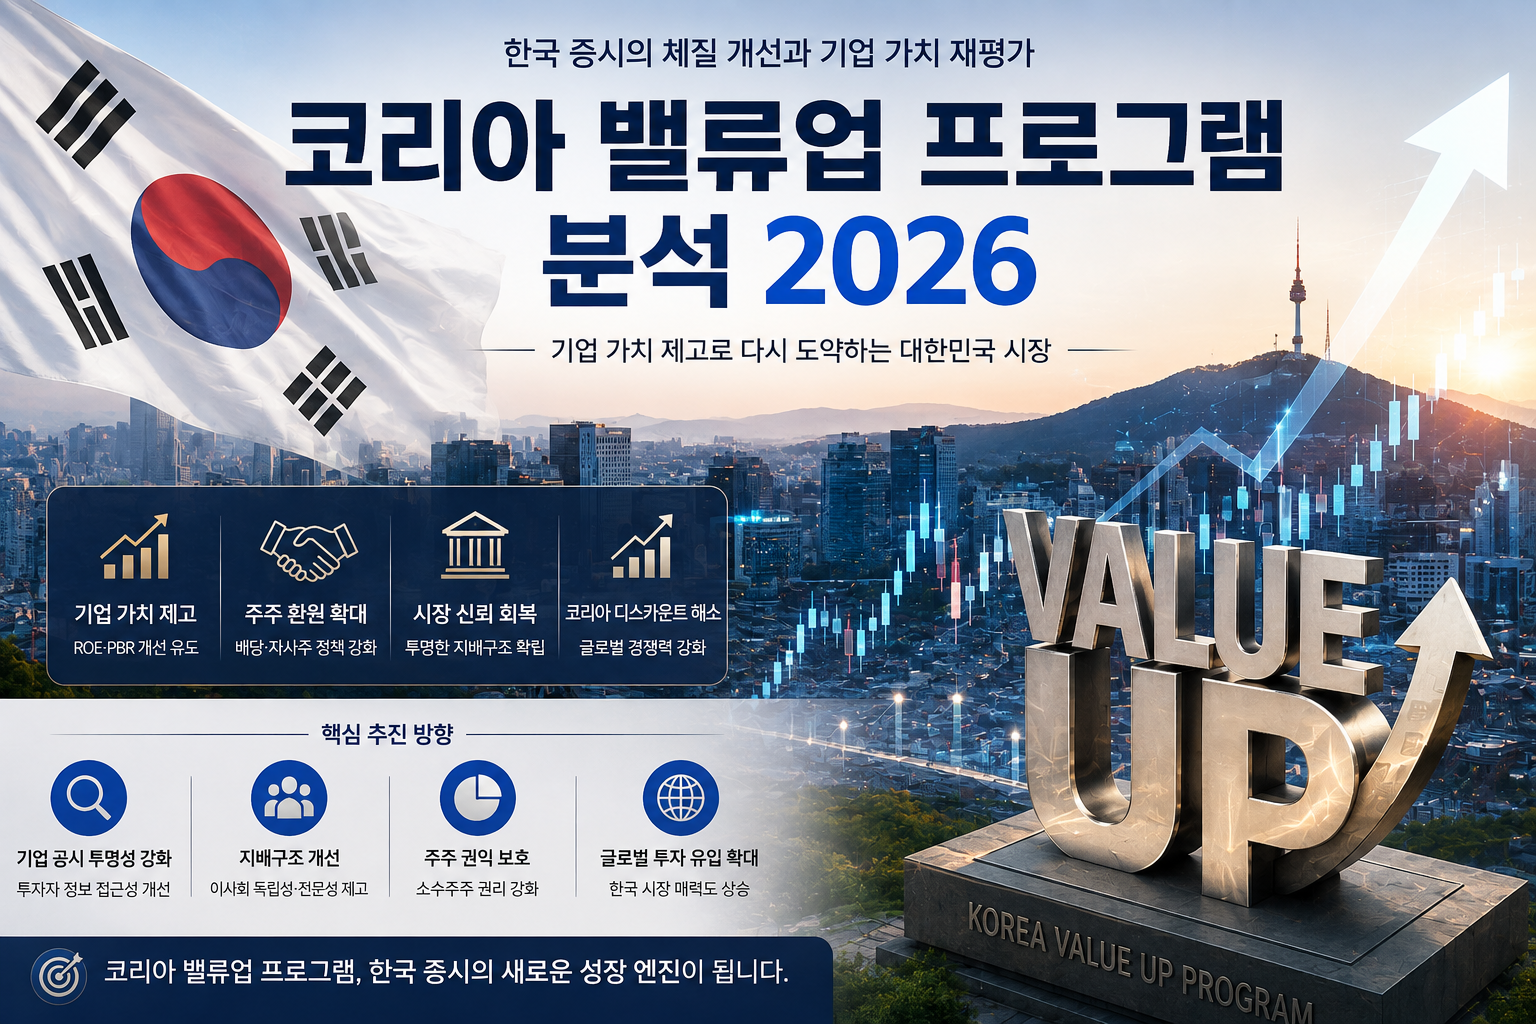
코스피가 2026년 2월 6,000선을 돌파했고, 2026년 8월 현재 7,150선까지 올라섰다. 2021년 고점(3,316p) 이후 5년 만에 두 배 이상의 레벨이다. 이 상승의 배경에는 반도체 업황 회복과 함께, 2024년부터 추진된 기업 밸류업 프로그램이 있다. 코리아 디스카운트 — 한국 기업이 글로벌 동종업계 대비 구조적으로 낮게 평가받던 현상 — 를 해소하겠다는 정책이다.
미국 10년물 국채 금리가 4.7%대를 유지하고 있다. 2022년 이전 10년간 1~3%에 머물던 금리가 구조적으로 높은 수준에 고착됐다. 지난 10년간 투자자들이 당연하게 여겼던 공식 — “채권은 안전하지만 수익이 없다, 주식이 대안이다” — 이 공식이 무너졌다. 위험 없이 연 4.7%를 받을 수 있다면, 주식의 30배 PER은 어떻게 정당화되는가. 부동산 대출금리 7~8% 시대에 레버리지 투자는 어떻게 되는가.
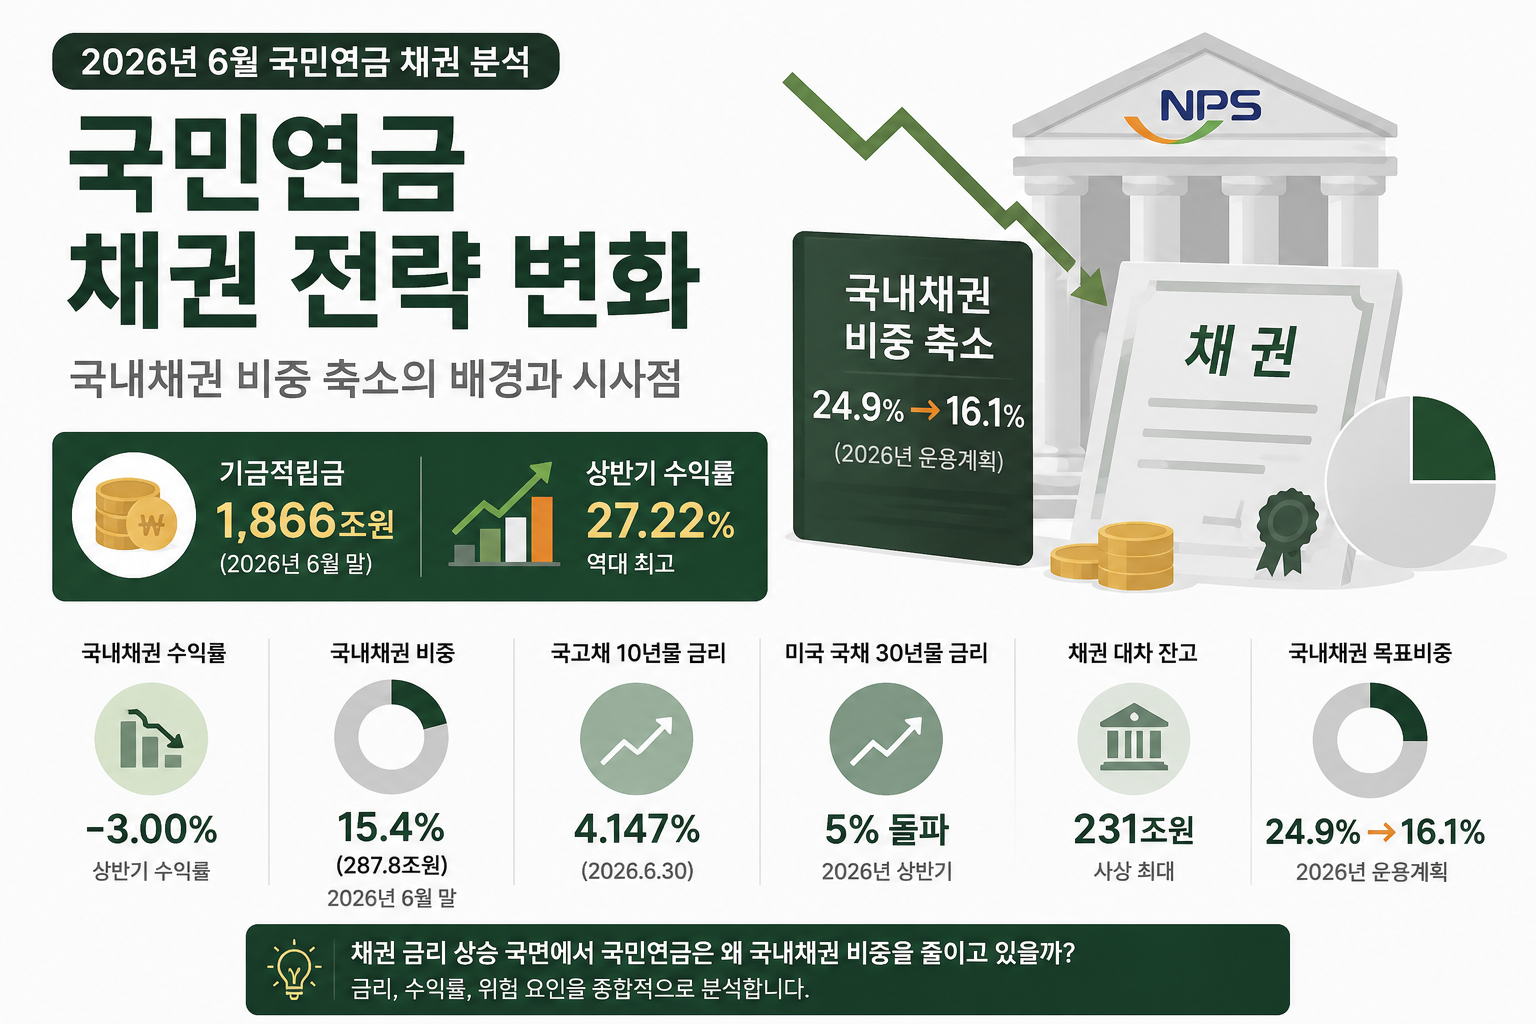
두 가지 빅 이벤트가 동시에 터졌다. 국민연금 자산배분에서 국내주식 비중이 한 달 만에 29.4%로 급등하며 목표 대비 초과폭이 두 배로 벌어졌고, 미국 SEC 13F Q2 보고서(8/13 제출)에서 해외 포트폴리오 규모가 $155.1B로 역대 최대를 기록했다. 반도체주 랠리가 두 수치를 동시에 밀어 올린 공통 변수다.