채권 투자 방법, 금리와 채권 가격부터 포트폴리오 전략까지

채권 투자 방법, 금리와 채권 가격부터 포트폴리오 전략까지

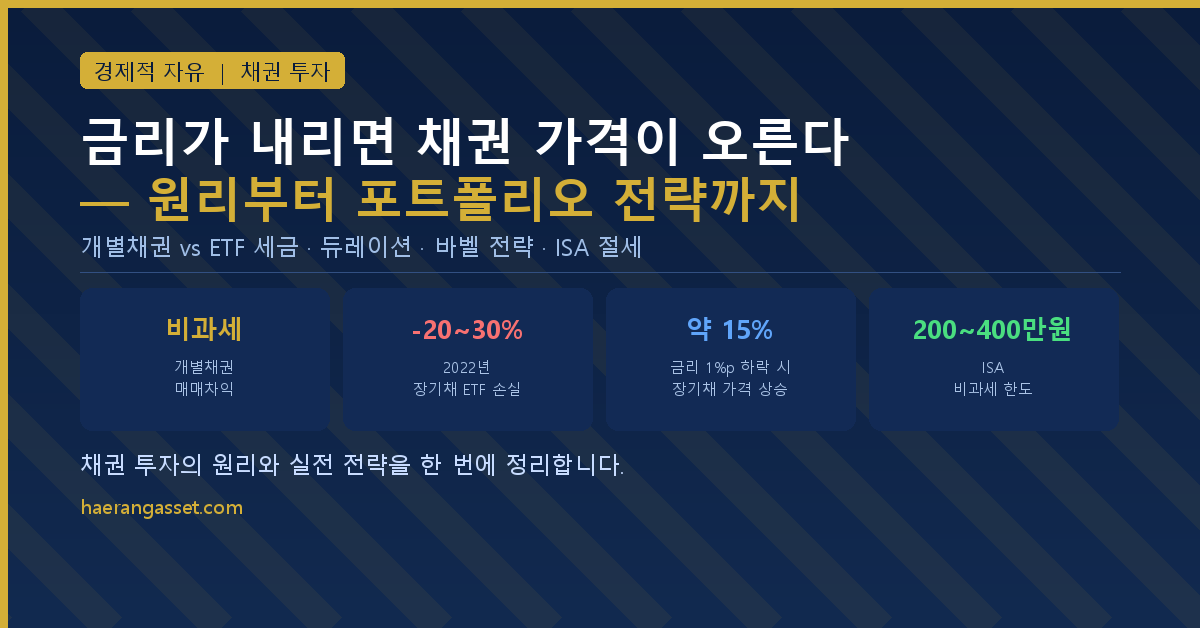
채권은 제가 포트폴리오를 처음 설계할 때 가장 오해가 많았던 자산이었습니다. “예금보다 낫고 주식보다 안전하다”는 말만 들었지, 금리가 오르면 내가 보유한 채권 가격이 왜 내려가는지, ETF로 사면 세금이 어떻게 달라지는지는 몰랐습니다. 특히 2022년에 장기채 ETF로 -20%대 손실을 경험한 뒤에야 채권도 제대로 공부해야겠다고 마음먹었고, 그 결과를 여기에 정리했습니다. 금리와 채권 가격의 관계부터 개별채권·ETF의 세금 차이, 포트폴리오 비중 설정, 바벨 전략까지 한 번에 정리합니다.

브라질 국채 비과세 총정리|금리보다 환율을 먼저 봐야 하는 이유

브라질 채권 투자와 절세 가이드

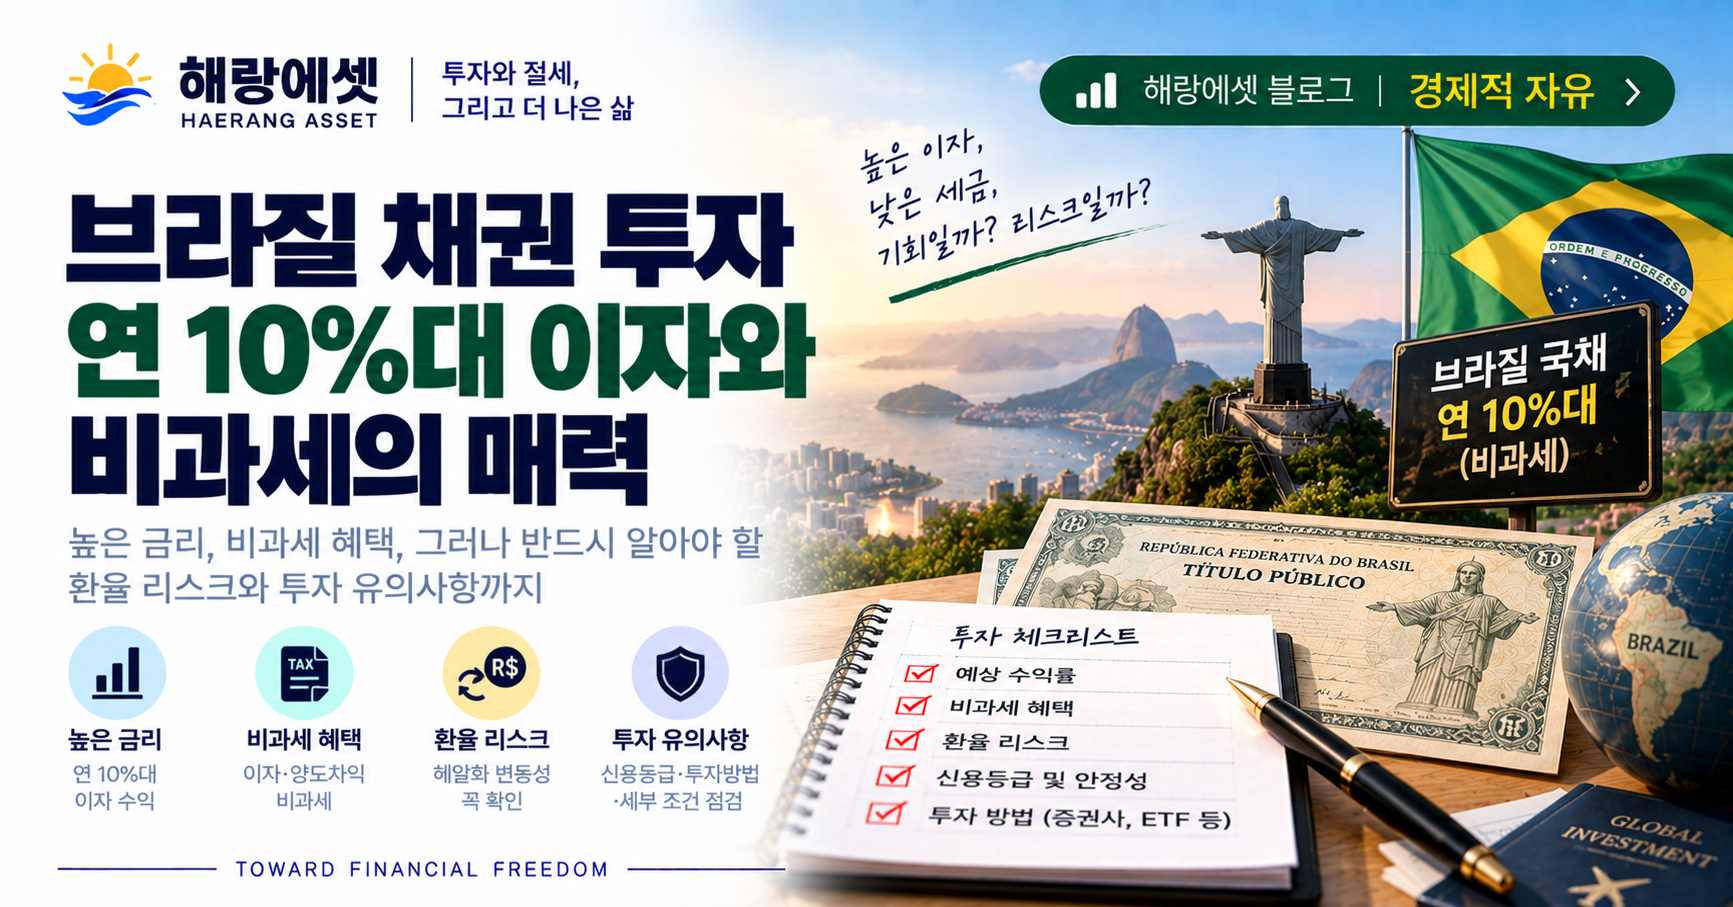
연 10%가 넘는 이자수익에 비과세까지. 브라질 채권이 금융소득이 많은 투자자들 사이에서 꾸준히 주목받는 이유다. 하지만 이 두 가지 매력 뒤에는 환율이라는 상당히 큰 변수가 숨어 있다. 브라질 채권의 구조와 혜택, 그리고 반드시 알아야 할 리스크를 정리한다.

[시장 분석] 미국 30년물 국채 5% — 역사가 말하는 경고 신호와 지금 우리 포트폴리오

[시장 분석] 미국 30년물 국채 5% — 역사가 말하는 경고 신호와 지금 우리 포트폴리오

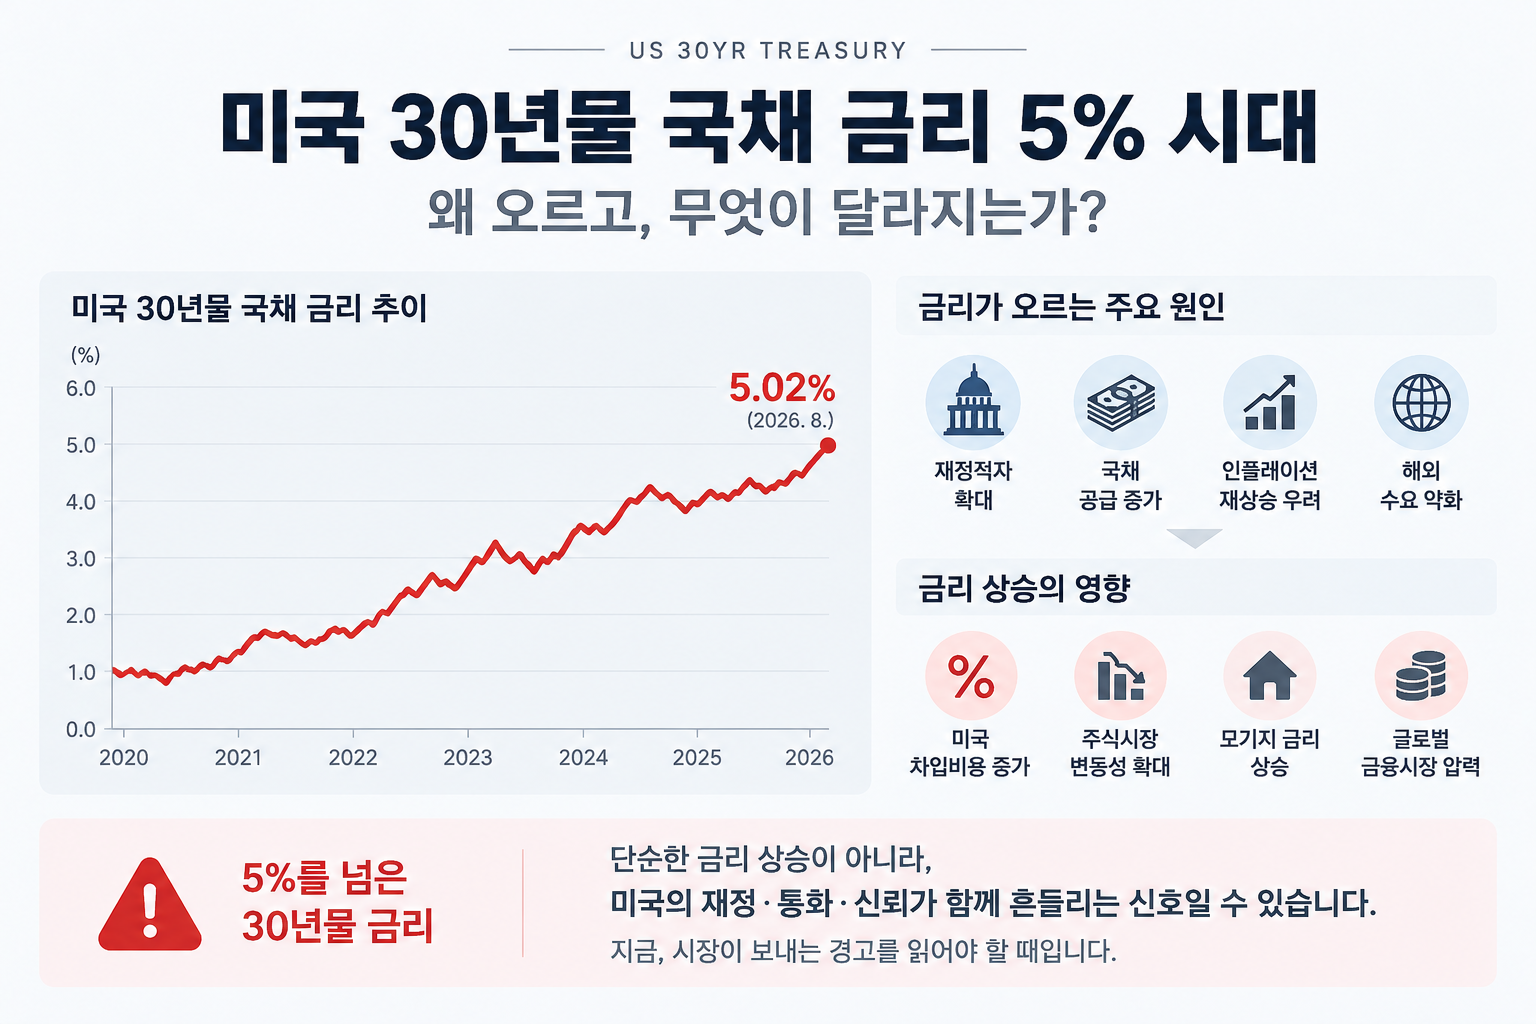
투자 세계에는 “무위험 수익률(risk-free rate)”이라는 개념이 있다. 국가가 발행한 채권, 특히 기축통화국인 미국 국채의 수익률이 그것이다. 모든 자산의 가격은 이 숫자에서 출발한다. 주식의 적정 가격을 계산할 때 쓰는 할인율도, 부동산 수익률을 평가할 때 비교하는 기준도, 기업이 돈을 빌릴 때 내는 이자도 모두 미국 국채 금리에 연동된다.

[시장 분석] 국민연금 1,866조원의 선택 — 상반기 27% 수익 이면의 채권 전략 변화

국민연금 1,866조원의 선택 — 상반기 27% 수익 이면의 채권 전략 변화

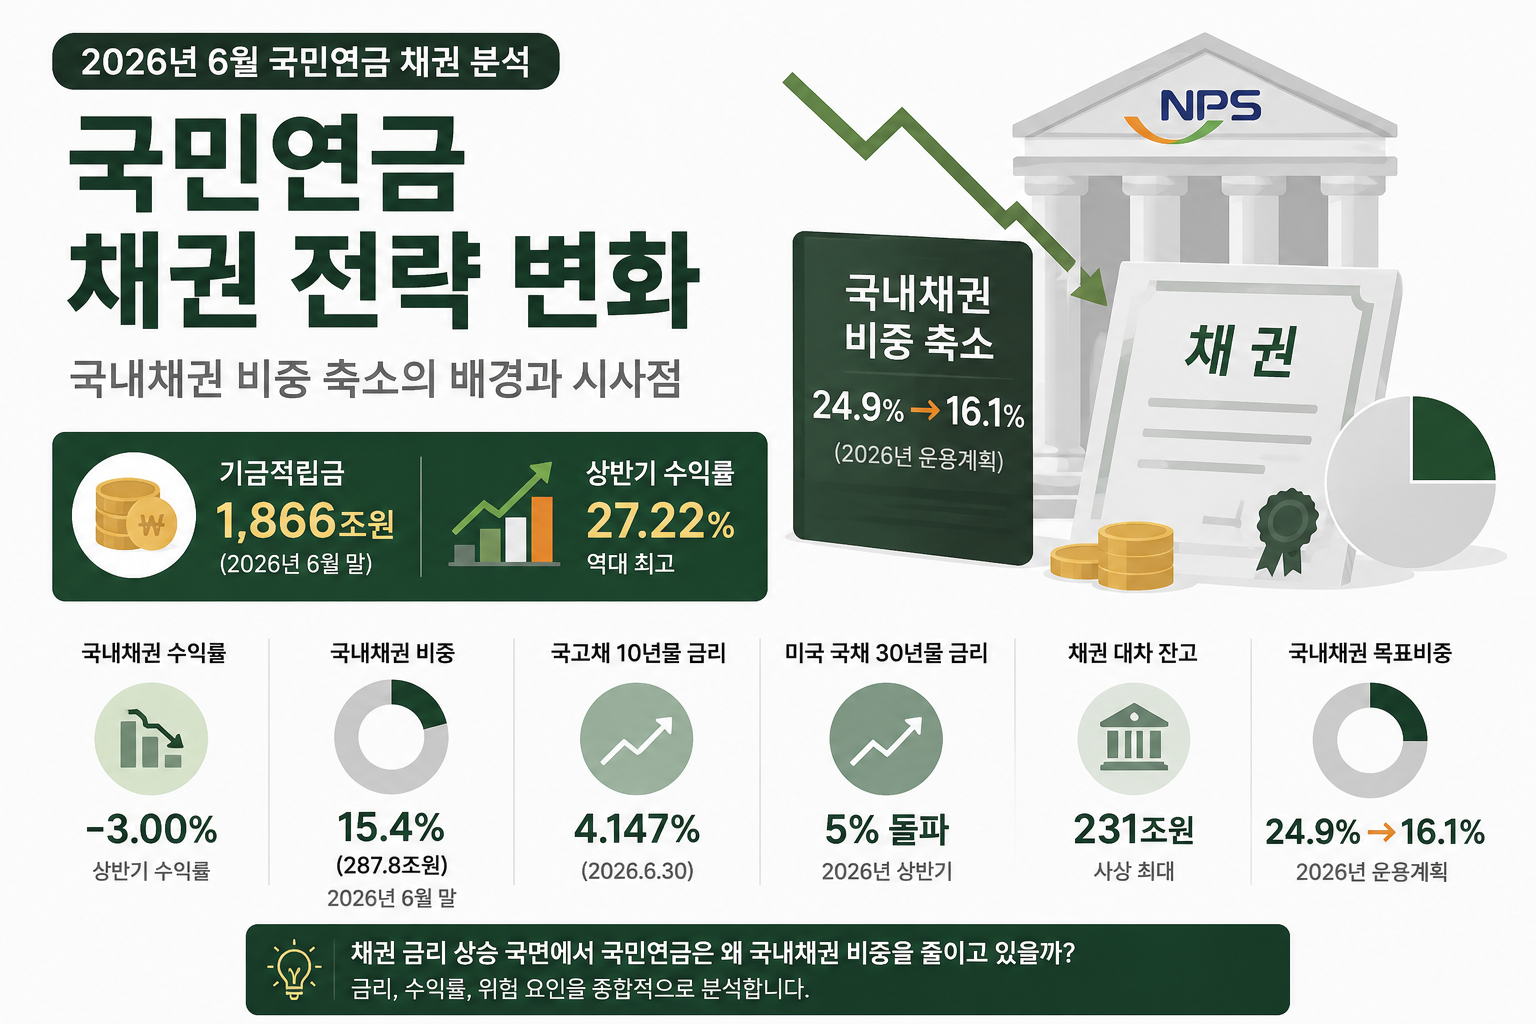
2026년 상반기 국민연금은 27.22%라는 놀라운 수익률을 기록했다. 기금 규모도 1,866조원으로 불어났다. 언론은 일제히 “역대 최고”, “대박”이라는 표현을 썼다. 그런데 이 숫자의 뒤편을 들여다보면 다른 그림이 보인다.

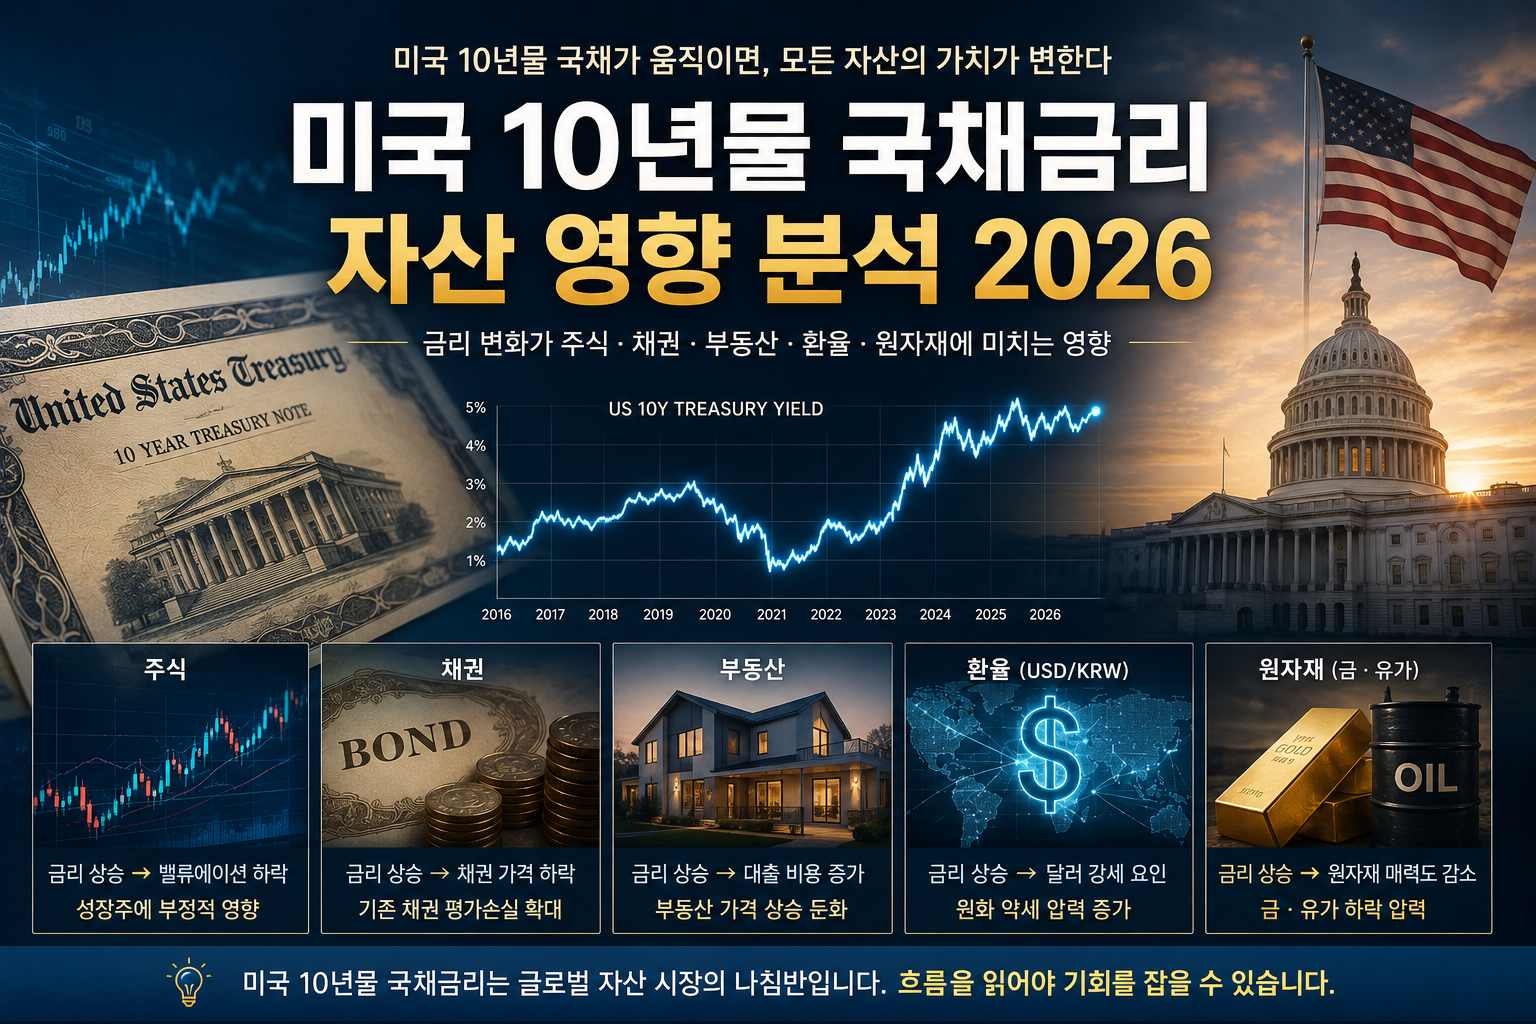
[시장분석] 미국 10년물 국채 4.7% 장기화 — 주식·채권·부동산 자산별 영향 총정리 (2026년)

미국 10년물 국채 금리가 4.7%대를 유지하고 있다. 2022년 이전 10년간 1~3%에 머물던 금리가 구조적으로 높은 수준에 고착됐다. 지난 10년간 투자자들이 당연하게 여겼던 공식 — “채권은 안전하지만 수익이 없다, 주식이 대안이다” — 이 공식이 무너졌다. 위험 없이 연 4.7%를 받을 수 있다면, 주식의 30배 PER은 어떻게 정당화되는가. 부동산 대출금리 7~8% 시대에 레버리지 투자는 어떻게 되는가.

은퇴 포트폴리오 자산배분 완전 정리 — 나이별 주식·채권·현금 비율 설계법

은퇴 포트폴리오 자산배분 완전 정리 — 나이별 주식·채권·현금 비율 설계법

“주식을 얼마나 남겨야 하나요?” 은퇴를 앞둔 50대가 가장 많이 묻는 질문이다. 그런데 이 질문에 답하기 전에 먼저 짚어야 할 것이 있다. 은퇴 후 투자의 적은 수익률 부족이 아니라 변동성이다.

40대에는 주가가 30% 빠져도 월급이 계속 들어온다. 저점에서 주식을 더 살 수 있다. 그런데 은퇴 후에는 생활비를 꺼내 써야 하는 상황에서 주가가 30% 빠지면, 같은 생활비를 충당하기 위해 더 많은 주식을 팔아야 한다. 이것이 Sequence of Returns Risk(수익률 순서 리스크)다. 자산배분은 이 리스크를 관리하는 핵심 도구다.

[뉴스분석] 美 국채금리 17개월 최고치와 유가 급등… 글로벌 인플레이션 재발과 포트폴리오 방어 전략 (07/23)

HOW2FINDBLINDMONEY 2026.07.23 [뉴스분석] 美 국채금리 17개월 최고치와 유가 급등 (07/23) 글로벌 인플레이션 재발과 포트폴리오 방어 전략 미 10년물 국채금리 급등 | 유가 발 인플레이션 재발 우려 속 채권·주식 동반 변동성 대응책 📌 주요 경제 이슈 심층 분석 1. 국채금리 17개월 최고 긴축 장기화 우려 확산 미 10년물 국채금리가 급등해 채권 가격 하락 압력이 가중. 연준의 … 더 읽기
개인투자용 국채 2026, IRP에서도 투자할 수 있을까?

개인투자용 국채 2026, IRP에서도 투자할 수 있을까?

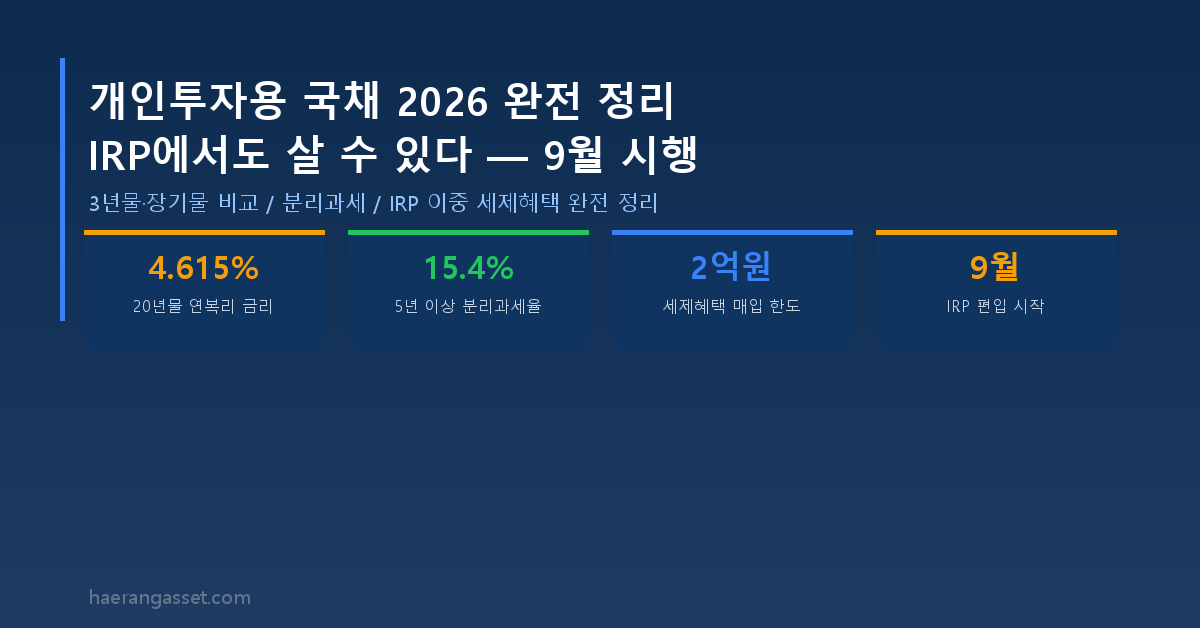
개인투자용 국채가 2026년 크게 바뀌었습니다. 3년물 신설, 장기물 가산금리 대폭 인상, 이표채 방식 전환, 그리고 2026년 9월부터 IRP·DC형 퇴직연금 계좌를 통한 매입이 가능해집니다. 변화 내용을 정확히 짚고, 특히 3년물을 선택할 때 반드시 알아야 할 세금 구조 차이도 함께 정리합니다.

채권 투자 방법 총정리 — 수익 구조·금리·듀레이션·ETF 전략

해랑에셋 채권 투자 총정리

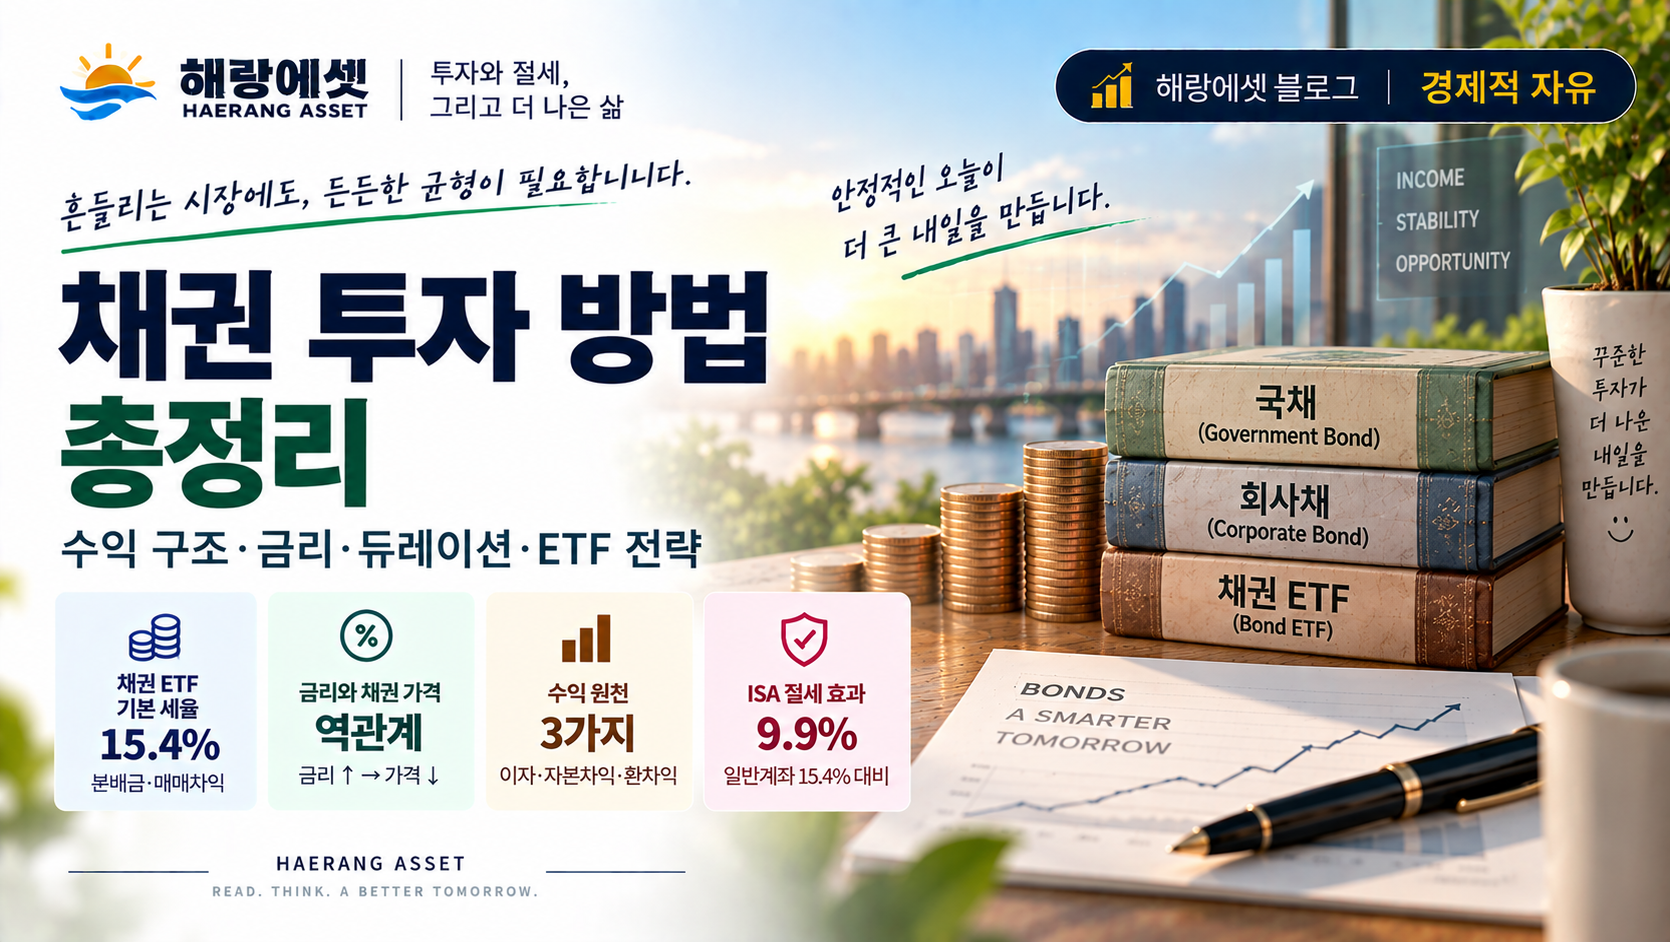
주식과 달리 채권은 이자·자본차익·환차익이라는 세 갈래 수익 원천을 동시에 가집니다. 금리 방향, 보유 기간, 절세 계좌 선택 하나에 따라 실제 수익률이 크게 갈립니다. 채권의 핵심 개념부터 실전 ETF 전략, 절세 활용법까지 순서대로 정리합니다.