[시장 분석] 금값 100년의 역사와 현 시점 투자 매력도 – 중앙은행은 왜 계속 금을 사는가

2026년 1월 금 현물 사상 최고가 온스당 $5,589 달성 후 현재 $4,300~4,500대에서 조정 중
2025년 연간 상승률 +65% — 1979년 이후 최고 기록. 구조적 상승 사이클 진입 확인
2022~2024년 중앙은행 3년 순매입 3,220톤 — 2025년도 863톤으로 역사적 평균(473톤) 대비 여전히 높은 수준 유지
광산 생산 2018년 이후 6년째 제자리(3,661톤) — 수요(4,975톤) 대비 공급 구조적 부족
JP모건 2026년 4분기 목표 $6,000, 골드만삭스 $4,900~5,400 — 기관 전망 상방 우세
현 가격은 인플레이션 조정 역사적 평균($1,397)의 약 3배 — 높은 밸류에이션, 분할 매수 전략 유효
환율 하락 시점의 달러 투자 전략 — 증시 변동성 없이 환차익만 노리는 안정적 방법

환율 하락 시점의 달러 투자 전략 — 증시 변동성 없이 환차익만 노리는 안정적 방법

달러 투자는 오래전부터 해왔다. 처음엔 단순했다. 환율이 낮을 때 달러를 사서, 고점에서 팔아 환차익을 거두는 방식이었다. 개인이 외화를 사고 파는 과정에서 생기는 환차익은 비과세라는 점을 일찌감치 파악했고, 이 구조를 의도적으로 활용해왔다. 그러다 자연스럽게 달러를 굴리는 방법이 늘었다. 미국 주식 직접 투자, 달러 채권, 외화 RP가 하나씩 추가됐고, IRP와 연금저축펀드를 통해 국내 상장 미국 자산 ETF도 꾸준히 운용해왔다.

채권 투자 방법, 금리와 채권 가격부터 포트폴리오 전략까지

채권 투자 방법, 금리와 채권 가격부터 포트폴리오 전략까지

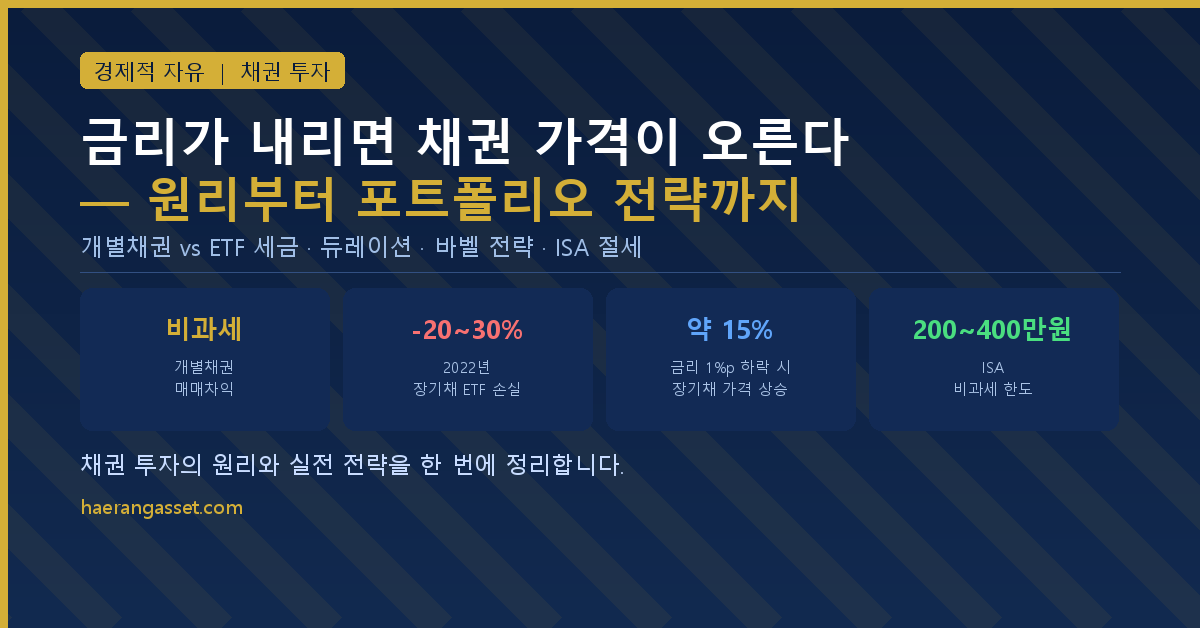
채권은 제가 포트폴리오를 처음 설계할 때 가장 오해가 많았던 자산이었습니다. “예금보다 낫고 주식보다 안전하다”는 말만 들었지, 금리가 오르면 내가 보유한 채권 가격이 왜 내려가는지, ETF로 사면 세금이 어떻게 달라지는지는 몰랐습니다. 특히 2022년에 장기채 ETF로 -20%대 손실을 경험한 뒤에야 채권도 제대로 공부해야겠다고 마음먹었고, 그 결과를 여기에 정리했습니다. 금리와 채권 가격의 관계부터 개별채권·ETF의 세금 차이, 포트폴리오 비중 설정, 바벨 전략까지 한 번에 정리합니다.

IRP 위험자산 70% 한도를 넘는 방법 — 적격 TDF 예외 조건과 활용법

퇴직연금 TDF, 경제적 자유로 가는 길

IRP에 주식형 ETF를 담다가 처음 막혔다. “위험자산 70% 한도를 초과합니다”라는 메시지. 은퇴까지 20년 이상 남은 계좌인데, 규정상 나머지 30%는 반드시 채권형 등 비위험자산으로 채워야 한다는 사실을 그때 처음 제대로 이해했다. 채권 자산은 IRP 밖에서 이미 따로 운용하고 있었기에, IRP 안에서까지 30%를 안전자산에 묶어두는 게 이중 부담처럼 느껴졌다.

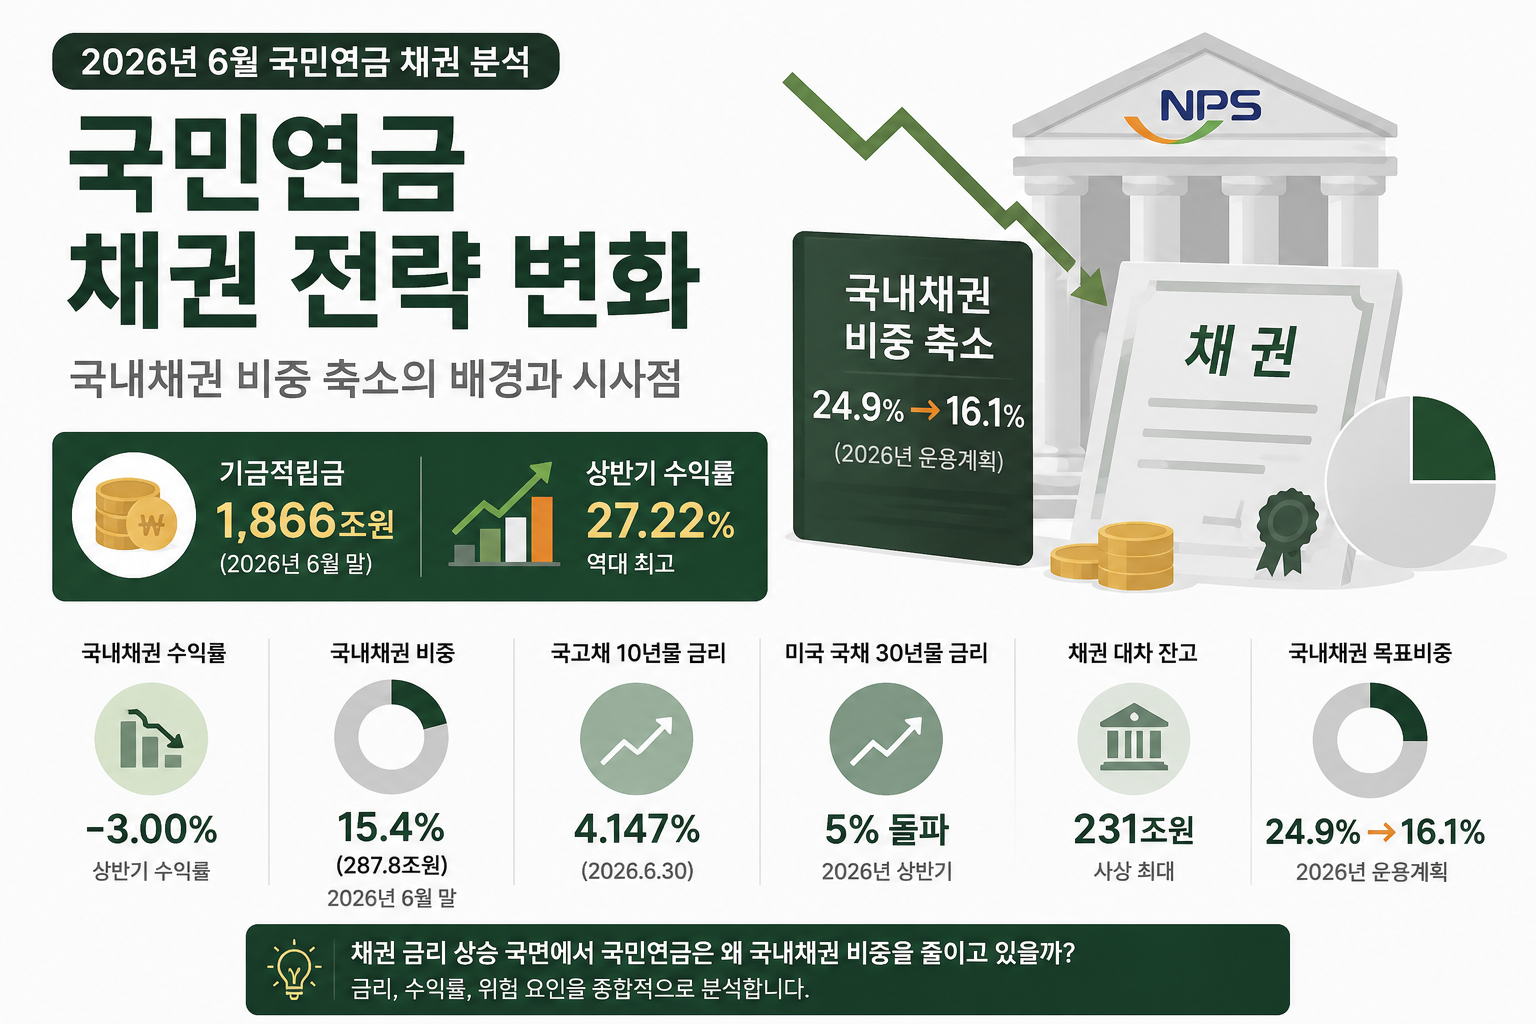
[시장 분석] 국민연금 1,866조원의 선택 — 상반기 27% 수익 이면의 채권 전략 변화

국민연금 1,866조원의 선택 — 상반기 27% 수익 이면의 채권 전략 변화

2026년 상반기 국민연금은 27.22%라는 놀라운 수익률을 기록했다. 기금 규모도 1,866조원으로 불어났다. 언론은 일제히 “역대 최고”, “대박”이라는 표현을 썼다. 그런데 이 숫자의 뒤편을 들여다보면 다른 그림이 보인다.

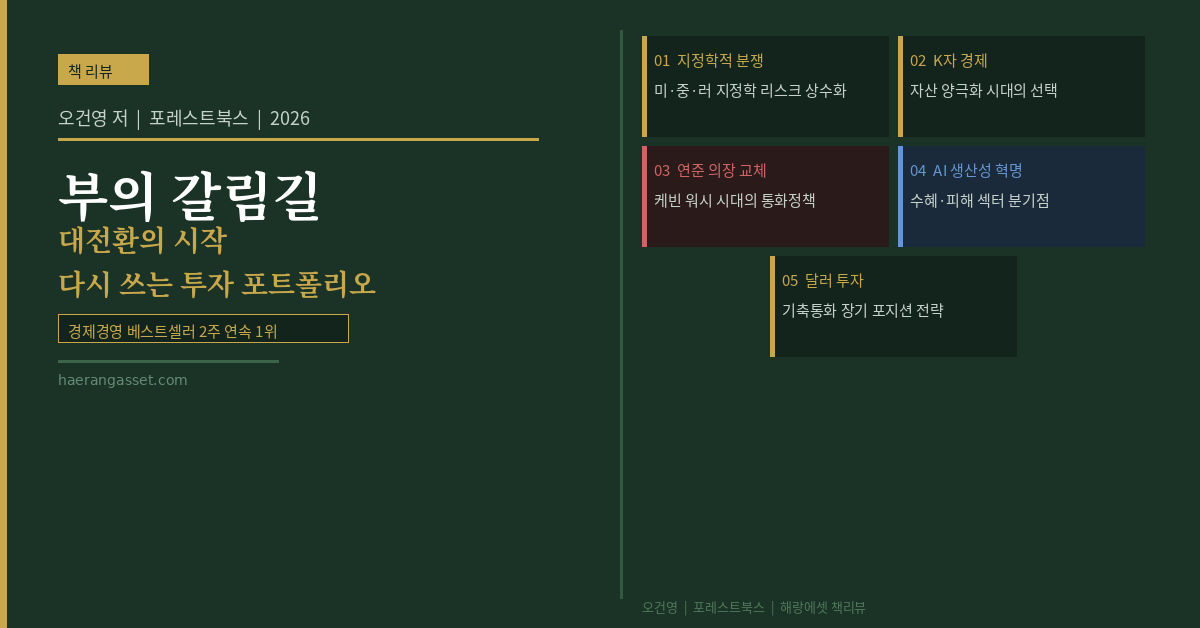
《부의 갈림길》 리뷰 — 다섯 가지 대전환 앞에서 포트폴리오를 어떻게 바꿀 것인가

《부의 갈림길》 리뷰 — 다섯 가지 대전환 앞에서 포트폴리오를 어떻게 바꿀 것인가

2026년, 세계 경제는 동시에 여러 갈림길 앞에 서 있다. 지정학 리스크는 줄어들지 않고, 미국 연준 의장이 교체되며, AI가 생산성 패러다임을 흔든다. 달러 패권은 흔들리는 것처럼 보이다가도 여전히 기축통화 자리를 유지한다.

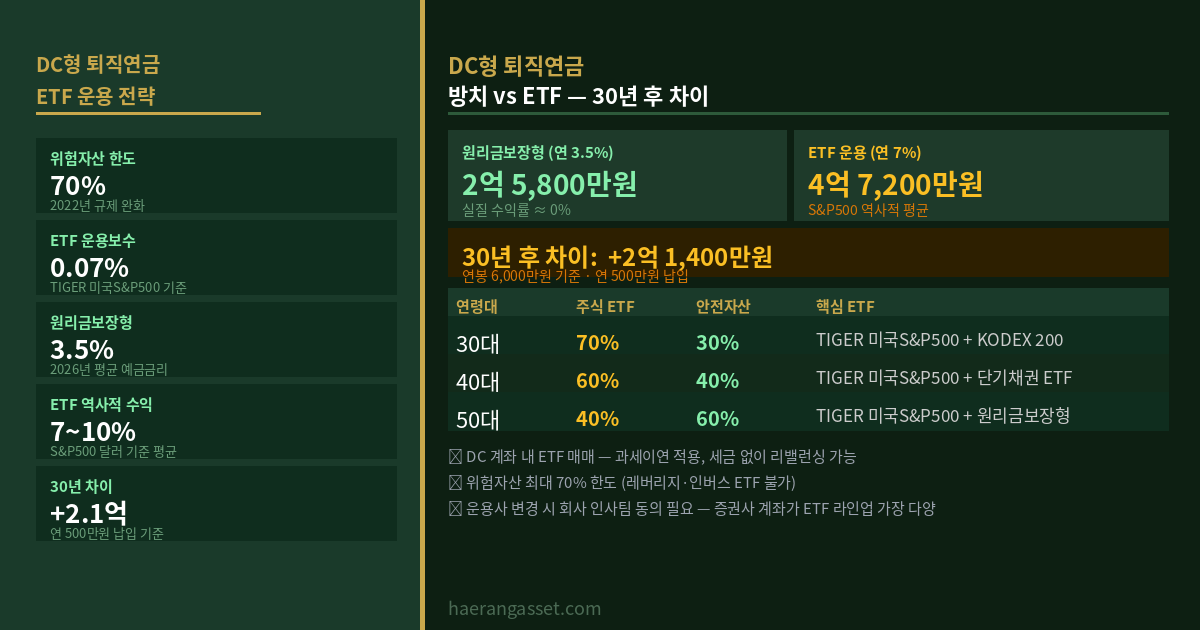
DC형 퇴직연금 ETF 운용 전략 — 원리금보장형 방치가 손해인 이유와 포트폴리오 설계

DC형 퇴직연금 ETF 운용 전략 — 원리금보장형 방치가 손해인 이유와 포트폴리오 설계 (2026)

직장인의 퇴직연금 적립금 중 약 80%가 원리금보장형 상품에 묶여 있습니다. 예금·RP·보험 상품으로 운용하면 안전하다고 느껴지지만, 연 3~3.5% 수준의 이자는 같은 기간 물가상승률과 거의 맞먹습니다. 30년을 방치하면 실질 수익률은 0에 수렴합니다.

연금계좌 ETF 조합 최적화 — IRP·연금저축에 뭘 담아야 세금과 수익이 모두 잡히나

연금계좌 ETF 조합 최적화 — IRP·연금저축에 뭘 담아야 세금과 수익이 모두 잡히나

“어떤 ETF가 좋나요?”보다 더 중요한 질문이 있다. “그 ETF를 어느 계좌에 담아야 하나요?”다.

같은 S&P500 ETF라도 일반계좌에 담으면 배당마다 15.4% 세금을 내고 매매차익에도 세금이 붙는다. 연금저축에 담으면 수십 년 동안 세금 없이 복리로 굴러가다가 연금 수령 시 3.3~5.5%만 낸다. 같은 ETF도 계좌에 따라 30년 후 2억 4천만원 차이가 나는 이유다.

TDF(타겟데이트펀드)란? 빈티지·글라이드패스와 위험자산 100% 예외 정리

퇴직연금 상품을 고르다 보면 “TDF2050”, “TDF2040″처럼 이름 뒤에 연도가 붙은 펀드를 자주 보게 됩니다. 이 숫자가 무슨 뜻인지, 그리고 왜 DC형·IRP에서 위험자산 70% 한도를 넘어 100%까지 담을 수 있는 예외 상품으로 불리는지 정리했습니다.

[시장분석] 국민연금 2026년 2분기 투자 현황 — 국내주식 29.4%·미국 포트폴리오 $155B로 역대 최대 (2026년 8월 업데이트)

두 가지 빅 이벤트가 동시에 터졌다. 국민연금 자산배분에서 국내주식 비중이 한 달 만에 29.4%로 급등하며 목표 대비 초과폭이 두 배로 벌어졌고, 미국 SEC 13F Q2 보고서(8/13 제출)에서 해외 포트폴리오 규모가 $155.1B로 역대 최대를 기록했다. 반도체주 랠리가 두 수치를 동시에 밀어 올린 공통 변수다.