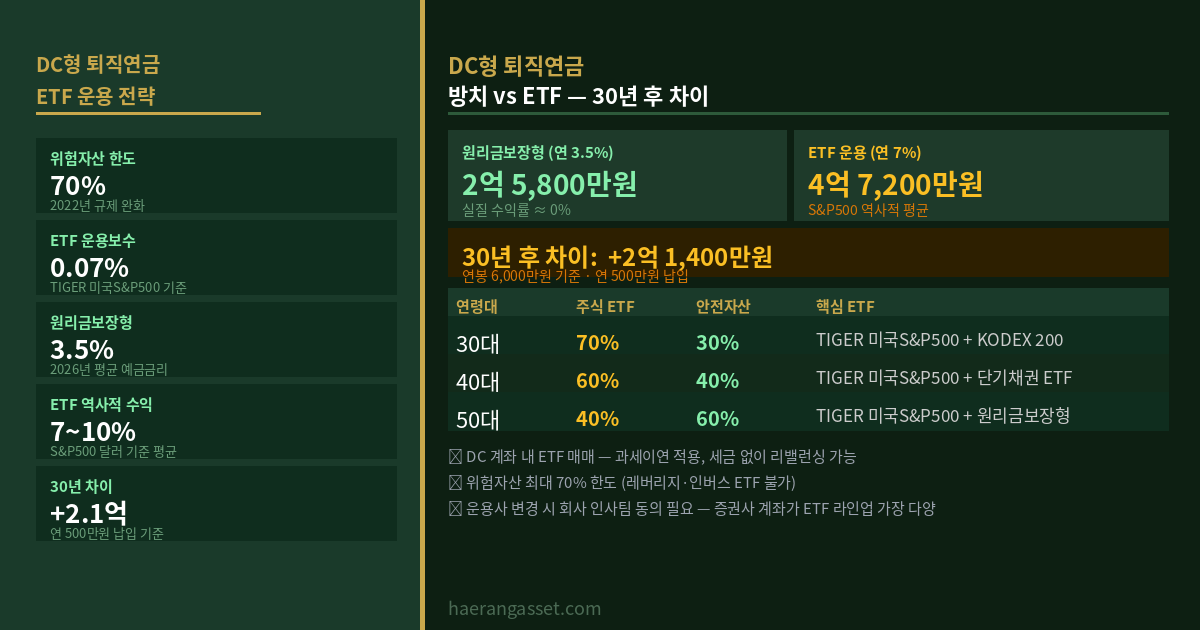
IRP에 주식형 ETF를 담다가 처음 막혔다. “위험자산 70% 한도를 초과합니다”라는 메시지. 은퇴까지 20년 이상 남은 계좌인데, 규정상 나머지 30%는 반드시 채권형 등 비위험자산으로 채워야 한다는 사실을 그때 처음 제대로 이해했다. 채권 자산은 IRP 밖에서 이미 따로 운용하고 있었기에, IRP 안에서까지 30%를 안전자산에 묶어두는 게 이중 부담처럼 느껴졌다.
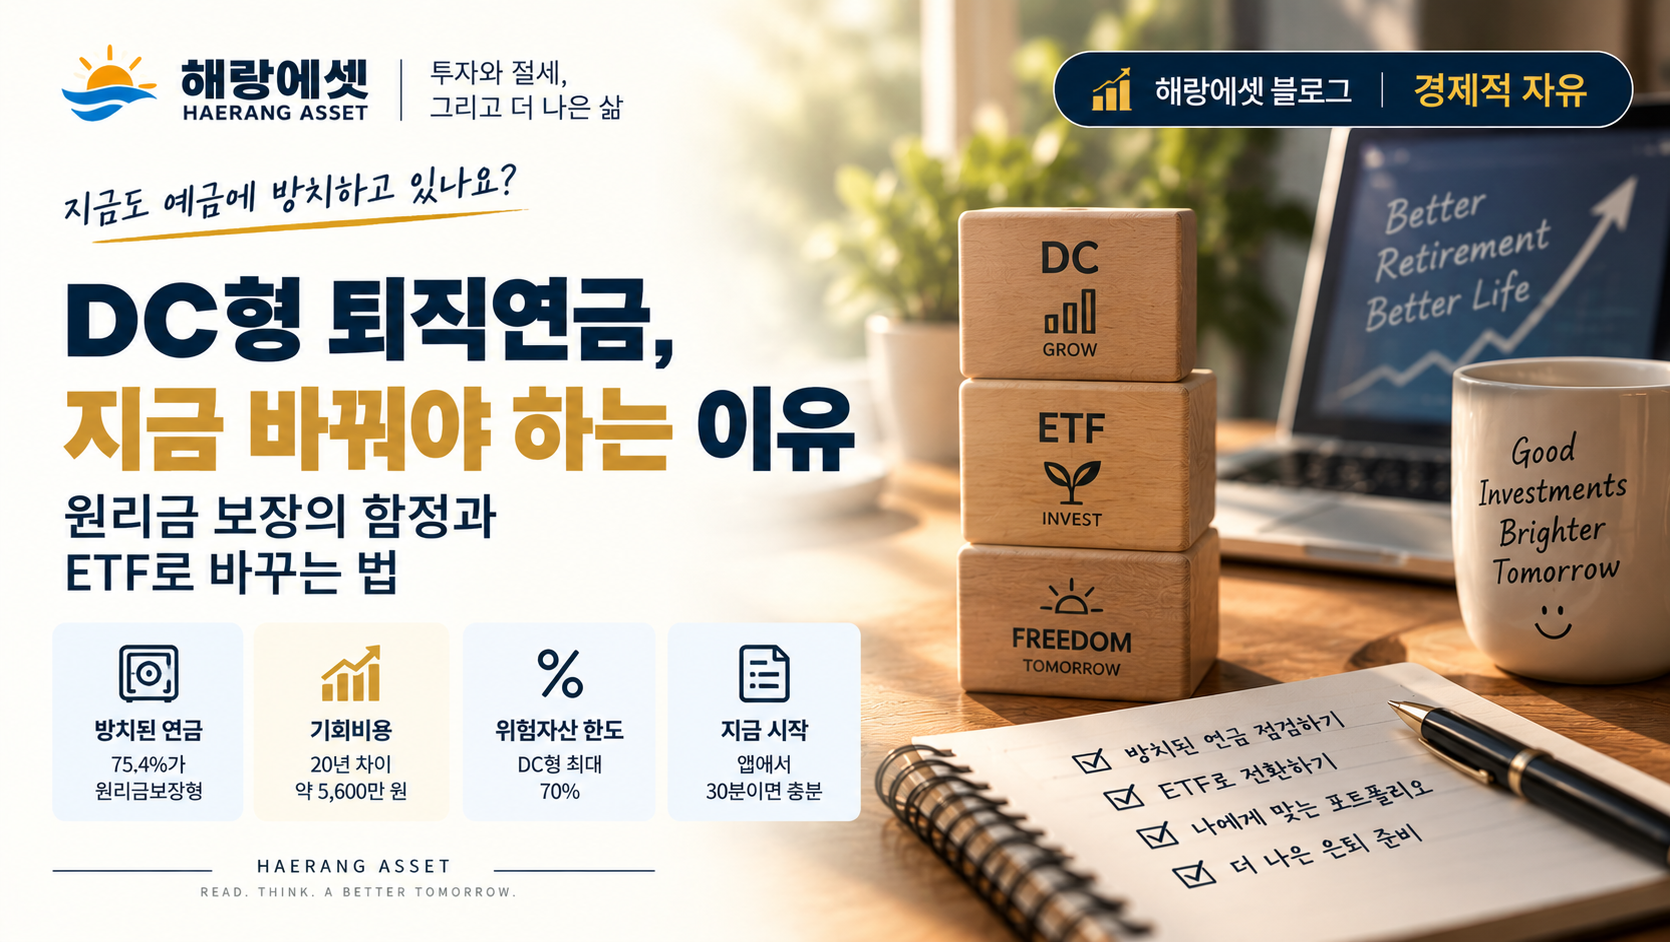
퇴직연금을 공부하다가 놀란 숫자가 있었다. 2025년 말 기준 전체 퇴직연금 적립금 501조 원 중 실적배당형 비중은 24.6%에 불과하다(고용노동부). 나머지 75% 이상은 여전히 원리금보장형에 묶여 있다. DC형은 본인이 운용 결과를 책임지는 구조인데, 상당수 가입자가 사실상 아무런 운용을 하지 않고 있는 셈이다.
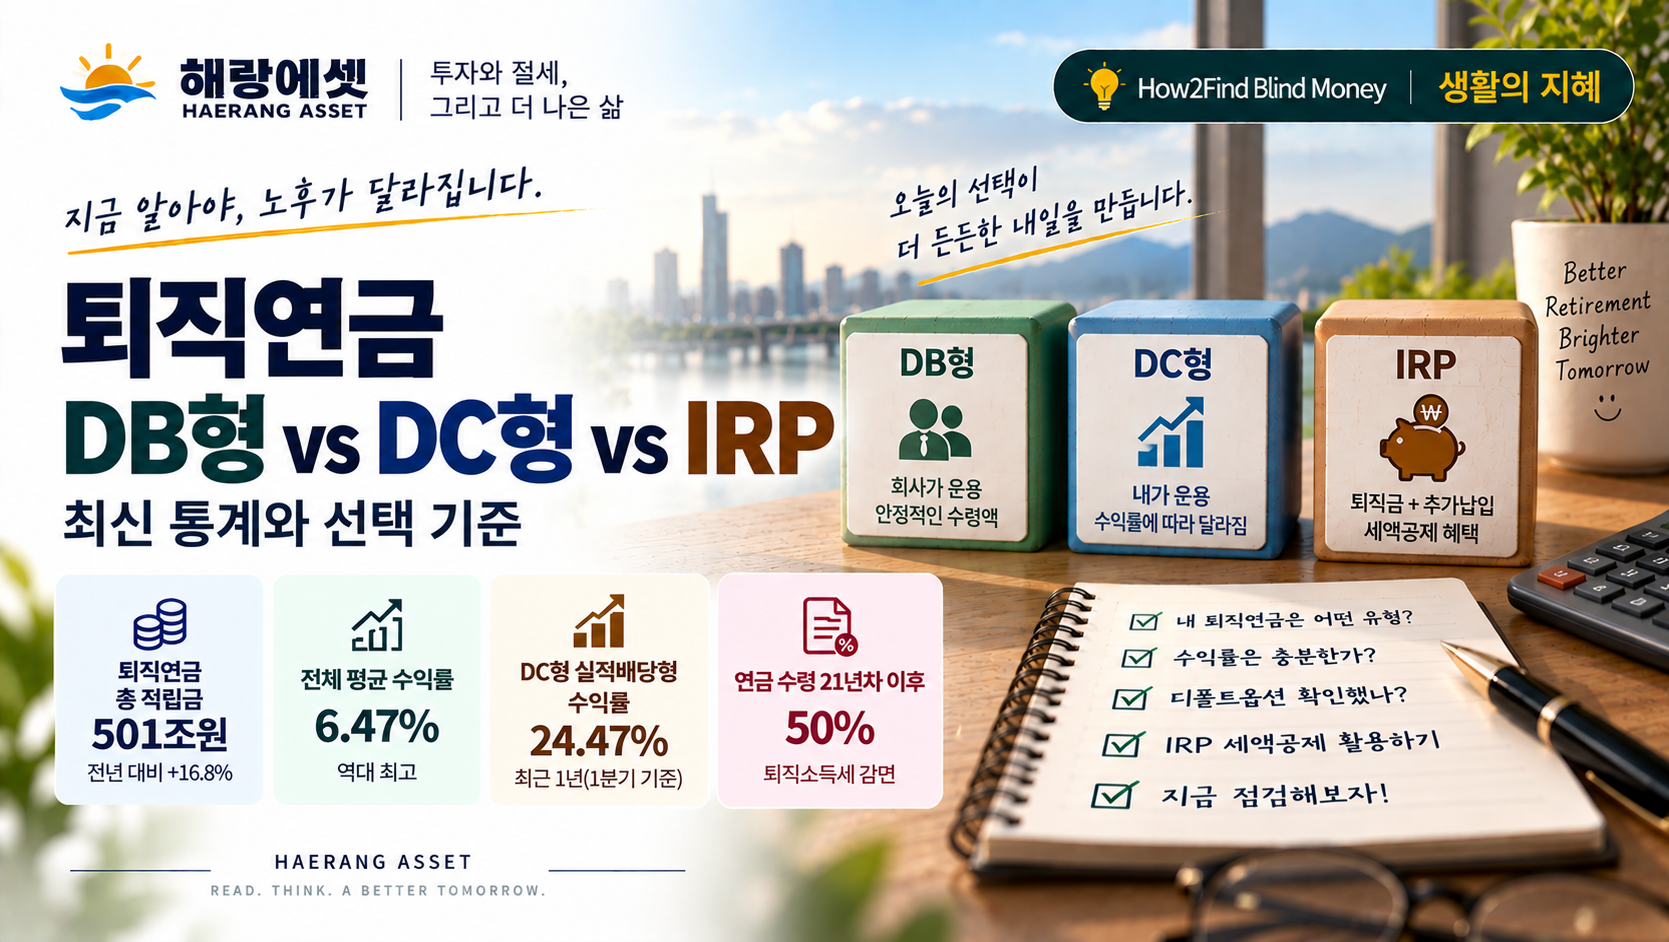
입사하면 회사가 퇴직연금에 가입해준다. 그런데 DB형인지 DC형인지도 모르고, 어떻게 운용되는지도 모른 채 수년이 지나는 경우가 많다. 2025년 말 기준 퇴직연금 총 적립금은 501조 원을 넘겼고, 운용 방법에 따라 동일 납입금으로 수익률이 최대 10배 이상 차이난다.
“같은 연봉으로 같은 기간 일했는데 퇴직금이 수천만 원 차이 난다.” 퇴직금은 단순히 주는 대로 받는 돈이 아닙니다. 어떤 제도를 선택하고 어떻게 운용하느냐에 따라 은퇴 시점의 잔고가 천차만별로 달라집니다. DB형과 DC형의 구조적 차이와 나에게 맞는 선택 기준을 정리합니다.