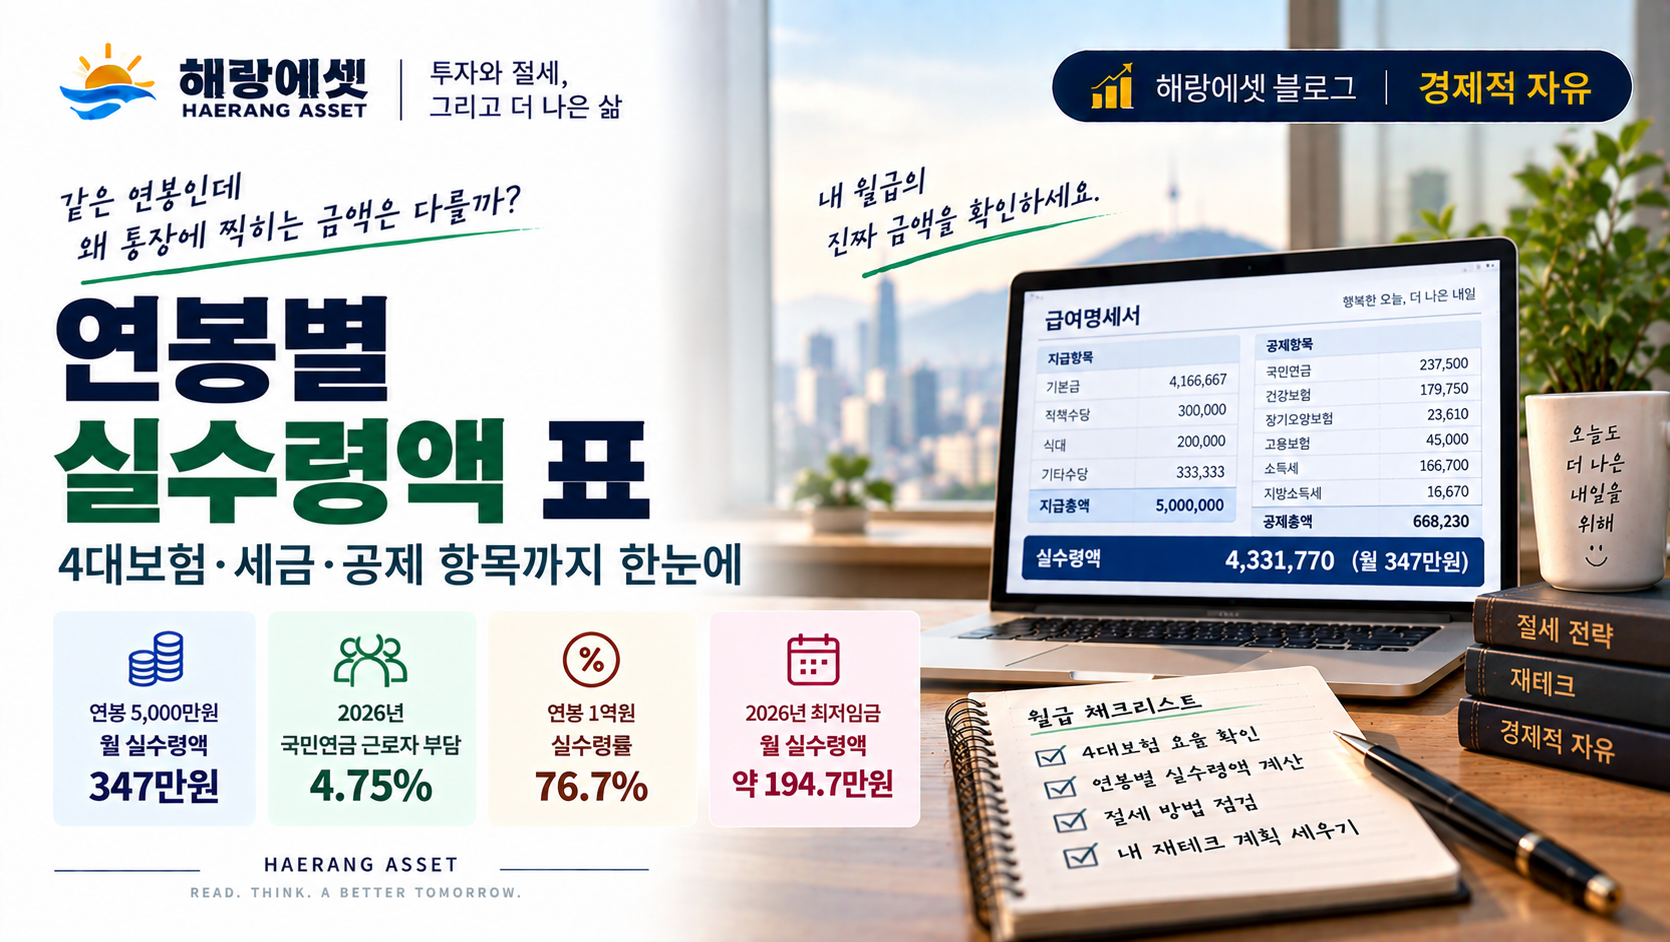
연봉 5,000만원인데 왜 월급이 347만원일까— 실수령액 완전 정리

연봉별 실수령액 한눈에 보기

20년 넘게 직장을 다니면서 매달 급여명세서를 봤지만, 정확히 어떤 항목에서 얼마가 빠지는지 한번도 제대로 따져본 적이 없었다. “연봉은 5,000만원인데 통장에는 왜 340만원대만 들어오지?”라는 의문이 늘 있었지만, 매달 반복되다 보니 그냥 당연한 일로 흘려보냈다.

55세 조기은퇴 후 국민연금 — 60세까지 납입 유지와 임의계속가입 활용법
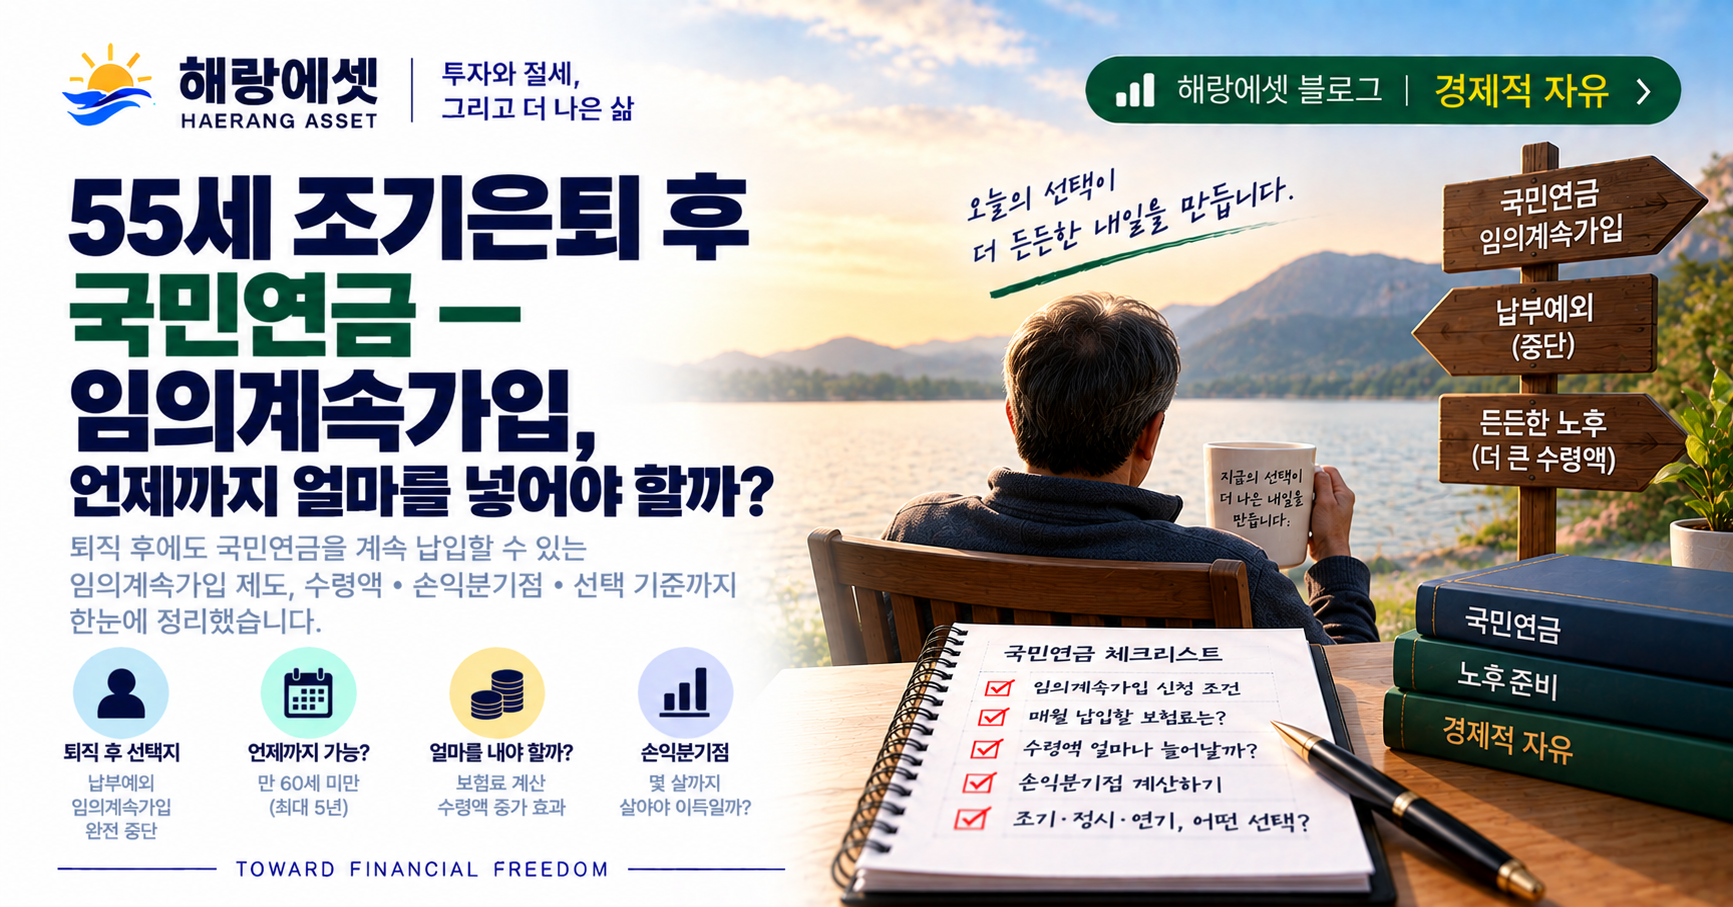
55세 조기은퇴, 국민연금 선택 가이드

55세에 조기은퇴를 준비하면서 국민연금만큼 결정이 어려운 항목이 없었다. 퇴직하면 직장 가입자 자격이 사라진다는 건 알고 있었지만, 그 다음이 문제였다. 국민연금을 계속 내야 하는가, 아니면 그냥 멈춰도 되는가. 계속 낸다면 어떤 자격으로 내는 건가. 안 낸다면 나중에 연금은 어떻게 되는가. 이런 기본적인 물음에 대한 답을 찾는 것이 쉽지 않았다. 검색해도 ‘임의계속가입’이라는 단어가 자주 나왔는데, 알고 보니 이 표현이 60세 이전 상황과 60세 이후 상황에 완전히 다른 맥락으로 쓰이고 있었다. 결국 납입 유지 여부, 납입 방법, 납입하지 않을 경우 어떻게 되는지를 하나씩 따져가면서 정리한 내용이 이 글이다.
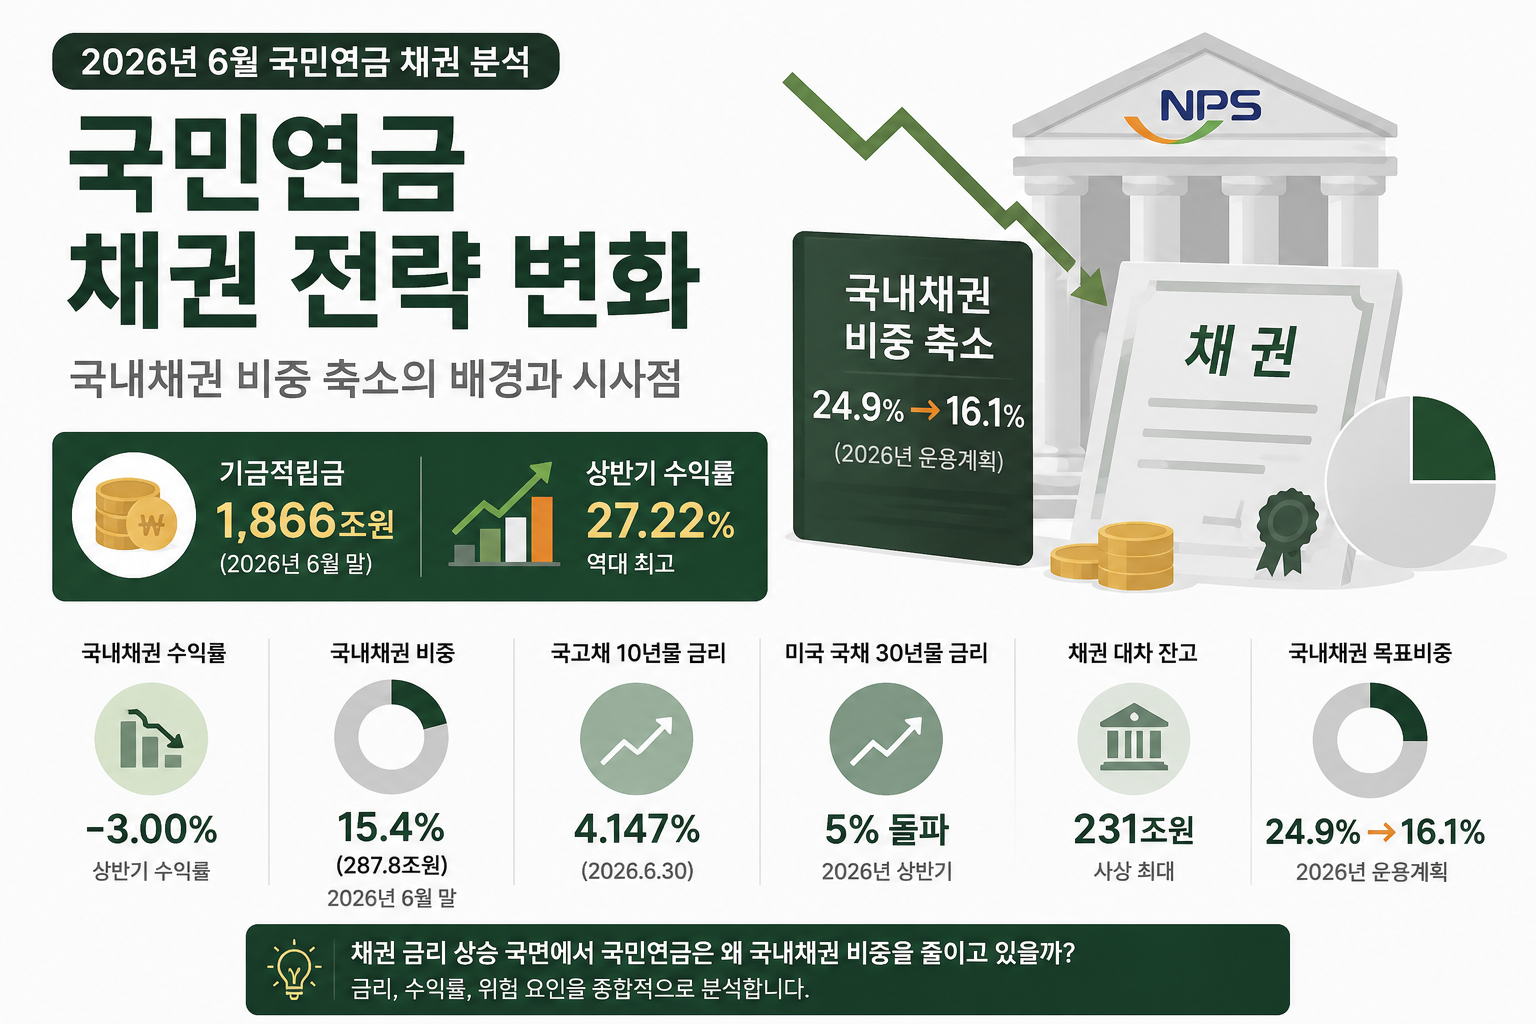
[시장 분석] 국민연금 1,866조원의 선택 — 상반기 27% 수익 이면의 채권 전략 변화

국민연금 1,866조원의 선택 — 상반기 27% 수익 이면의 채권 전략 변화

2026년 상반기 국민연금은 27.22%라는 놀라운 수익률을 기록했다. 기금 규모도 1,866조원으로 불어났다. 언론은 일제히 “역대 최고”, “대박”이라는 표현을 썼다. 그런데 이 숫자의 뒤편을 들여다보면 다른 그림이 보인다.

[시장분석] 국민연금 2026년 2분기 투자 현황 — 국내주식 29.4%·미국 포트폴리오 $155B로 역대 최대 (2026년 8월 업데이트)

두 가지 빅 이벤트가 동시에 터졌다. 국민연금 자산배분에서 국내주식 비중이 한 달 만에 29.4%로 급등하며 목표 대비 초과폭이 두 배로 벌어졌고, 미국 SEC 13F Q2 보고서(8/13 제출)에서 해외 포트폴리오 규모가 $155.1B로 역대 최대를 기록했다. 반도체주 랠리가 두 수치를 동시에 밀어 올린 공통 변수다.

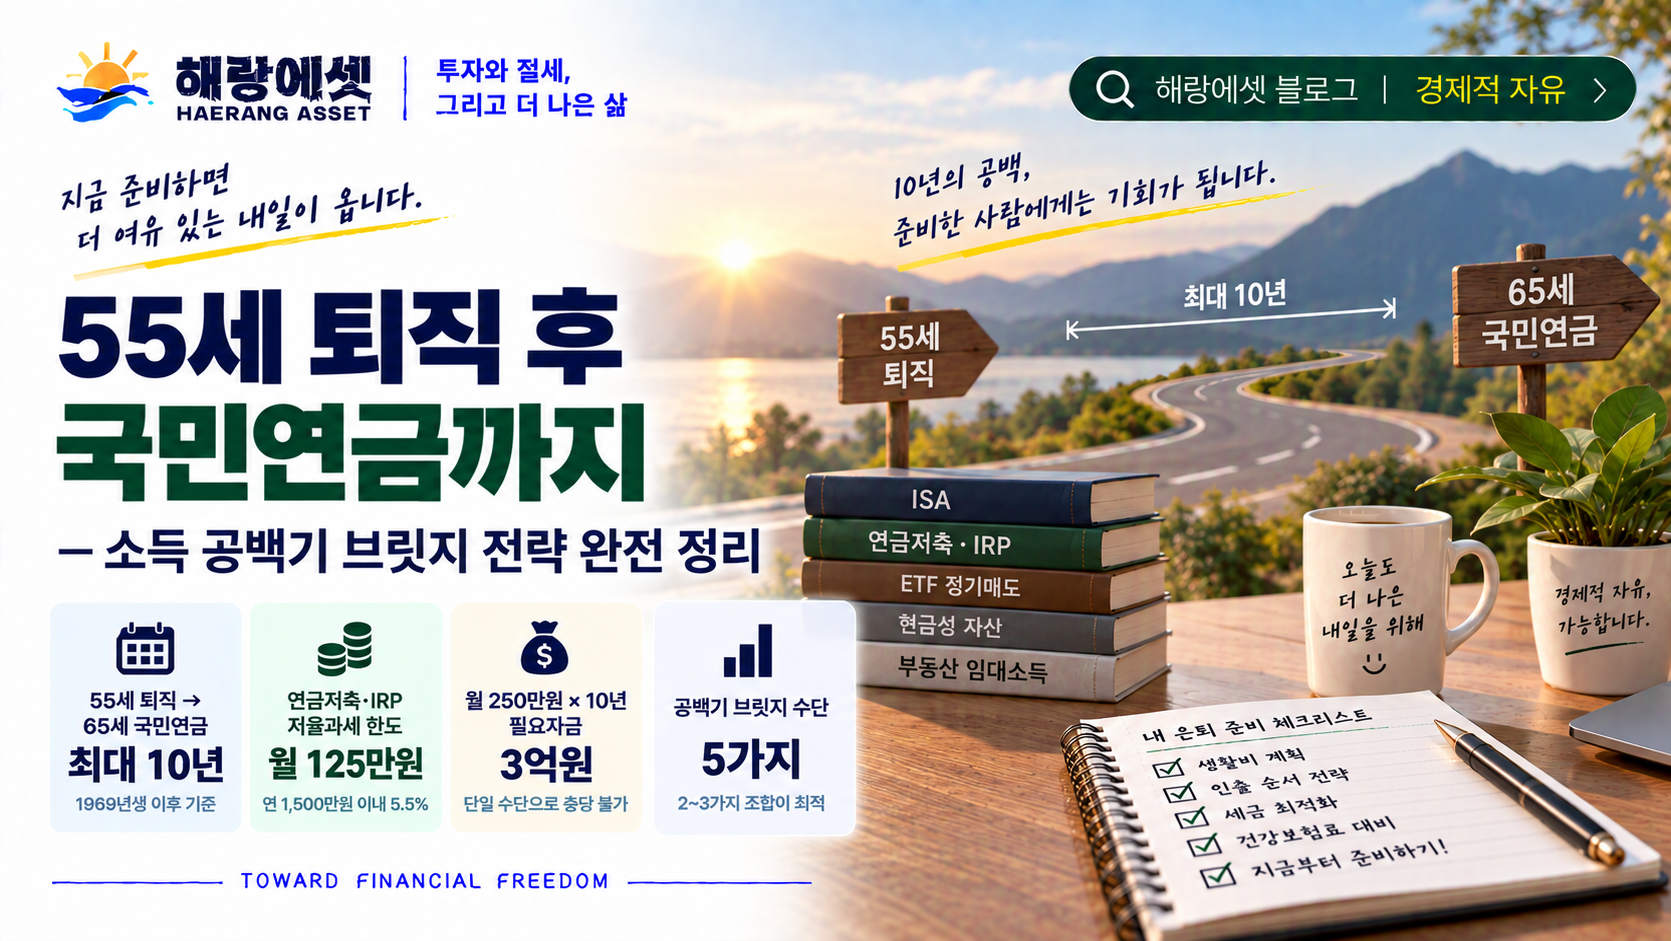
55세 퇴직 후 국민연금까지 — 소득 공백기 브릿지 전략 완전 정리

55세 퇴직부터 국민연금까지

55세에 퇴직하면 그날부터 소득이 끊긴다. 그런데 국민연금은 빨라야 60세, 대부분 65세부터 나온다. 10년이 비는 것이다.

이 공백을 미리 설계하지 않은 채 퇴직하면 두 가지 실수를 하게 된다. 첫 번째는 퇴직금을 생활비로 쓰다 고갈시키는 것, 두 번째는 연금저축·IRP를 너무 많이 꺼내 세금 한도를 초과하는 것이다. 둘 다 나중에 되돌릴 수 없다.

3층 연금으로 월 300만원 만들기 — 국민연금·퇴직연금·개인연금 역산 계산

3층 연금으로 월 300만원 만들기 — 국민연금·퇴직연금·개인연금 역산 계산

“노후에 얼마가 필요한가”라는 질문보다 중요한 것이 있다. “지금 쌓고 있는 연금이 노후에 얼마를 만들어주는가”다. 많은 직장인이 국민연금·퇴직연금·연금저축에 가입돼 있지만, 55세 이후 실제로 얼마를 받게 되는지 계산해본 사람은 드물다. 이 글은 은퇴 후 월 300만원의 연금 수입을 목표로 하는 40~50대 직장인을 위해, 3층 연금의 예상 수령액을 직접 계산하고 부족분을 어떻게 채울지 역산했다.

국민연금 임의가입 — 전업주부·전업배우자 보험료·수령액·신청방법 완전 정리
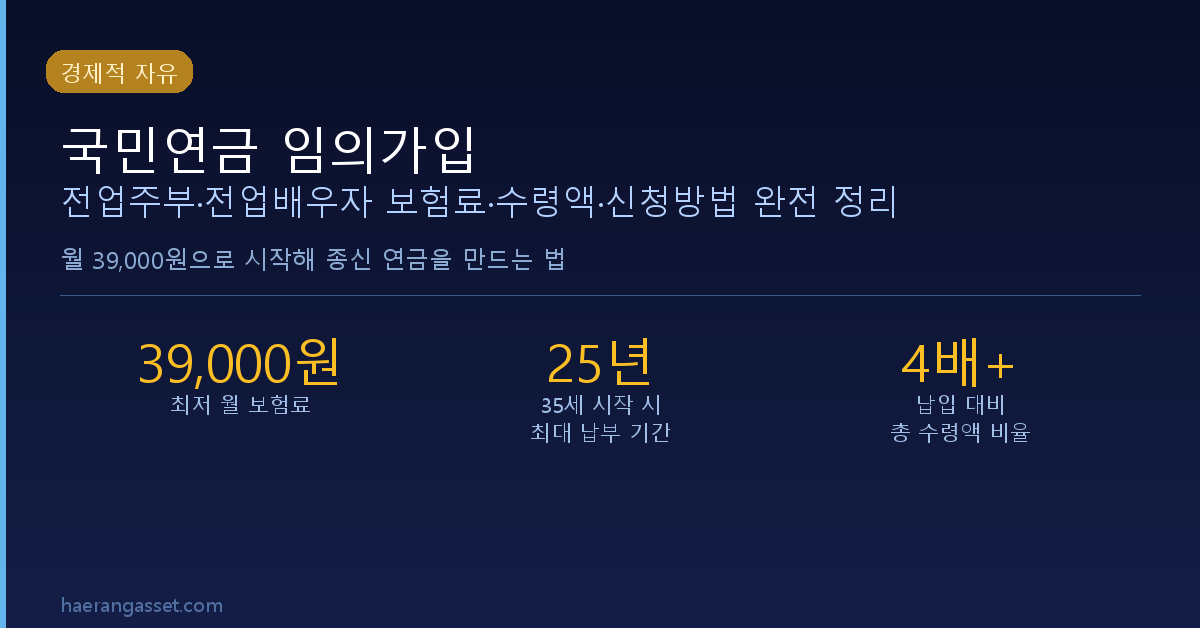
국민연금 임의가입 — 전업주부·전업배우자 보험료·수령액·신청방법 완전 정리

외벌이 가정에서 전업으로 살림을 맡고 있는 배우자에게 공통된 노후 불안이 있다. “배우자가 버는 동안은 괜찮은데, 배우자가 먼저 세상을 떠나거나 이혼하면 나는 연금이 하나도 없는 건가?” 이 불안은 근거가 있다. 취업 경력 없이 전업으로 지낸 기간은 국민연금 가입 이력이 0이기 때문이다.

그런데 이 문제를 해결하는 제도가 있다. 국민연금 임의가입이다. 소득이 없어도 자발적으로 가입해 보험료를 내고 노후에 내 이름으로 연금을 받을 수 있다. 35세라면 지금 가입하는 것이 왜 유리한지, 얼마를 내고 얼마를 받는지, 어떻게 신청하는지 처음부터 끝까지 정리한다.
부부 국민연금 세금·건보료 정리 — 맞벌이 은퇴 부부가 알아야 할 것

부부 국민연금 세금·건보료 정리 — 맞벌이 은퇴 부부가 알아야 할 것

맞벌이를 했거나 각자 국민연금을 납부한 부부라면 은퇴 후 둘 다 국민연금을 받게 된다. 가장 많이 하는 걱정이 “둘 다 받으면 세금이 합산돼서 더 많이 나오는 것 아닌가”다. 결론부터 말하면 국민연금 세금은 개인별로 계산된다. 부부 합산 과세는 없다. 다만 임대소득·금융소득·사적연금이 함께 있다면 이야기가 달라진다. 건강보험료는 또 다른 구조로 작동한다.

월 300만원 은퇴 생활비 만들기 | 국민연금·IRP·배당ETF 조합 설계

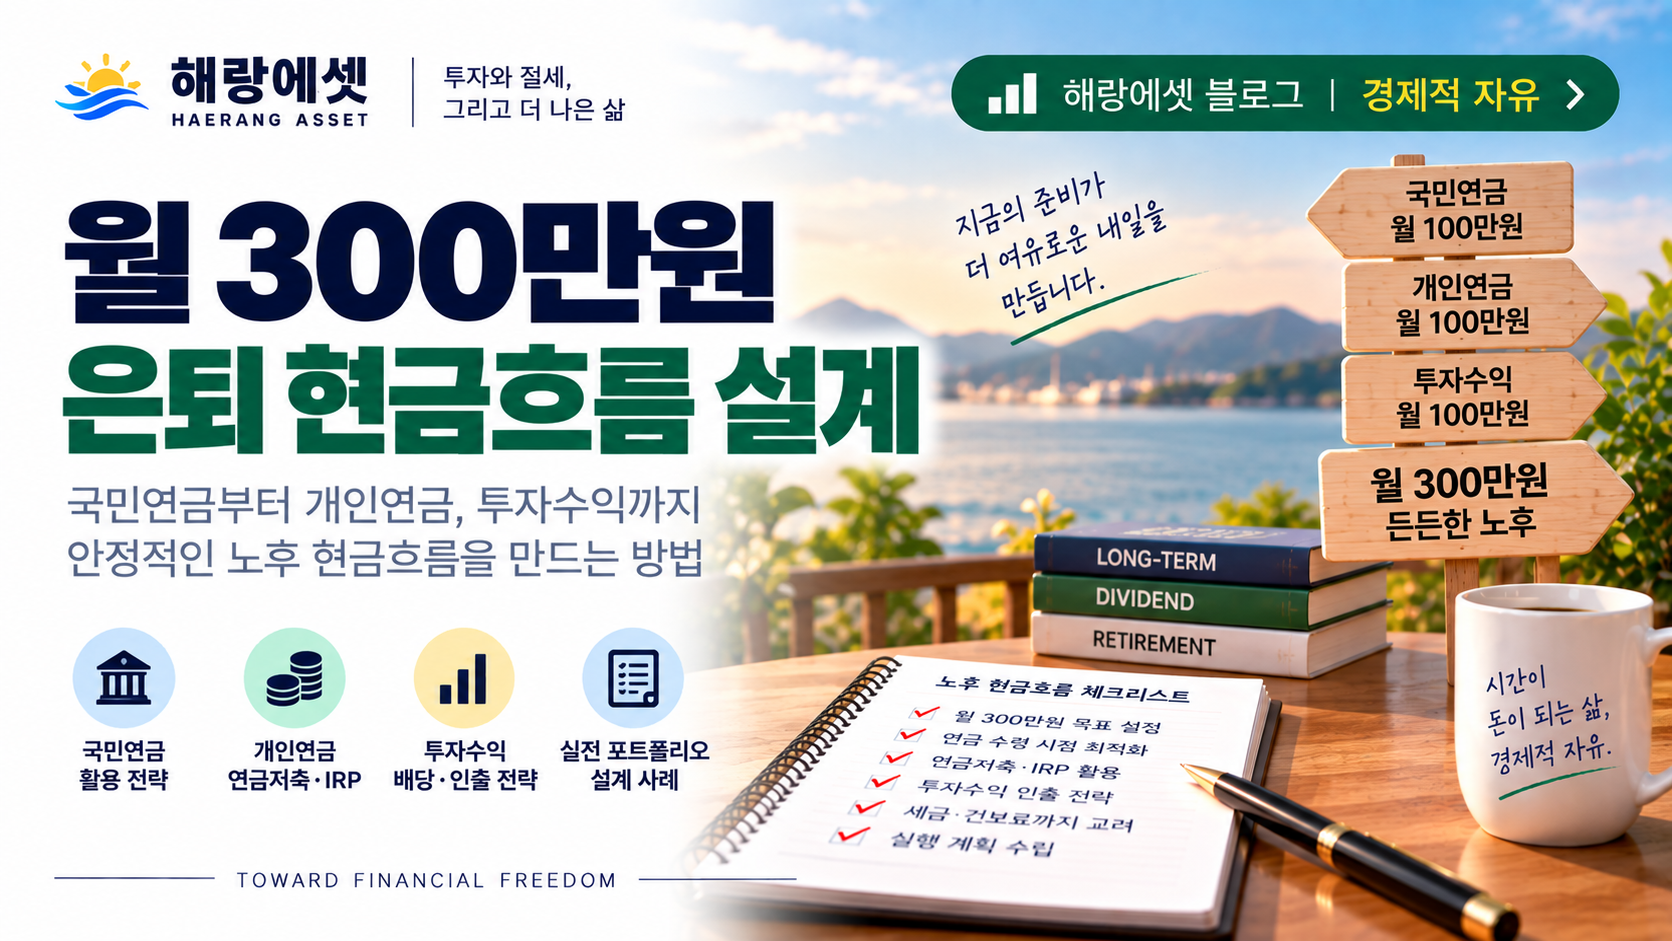
월 300만원 은퇴 생활비 만들기 | 국민연금·IRP·배당ETF 조합 설계

“은퇴 후 얼마가 있으면 될까요?”라는 질문에는 정답이 없다. 하지만 “월 300만원을 만들려면 무엇을 얼마나 준비해야 하나요?”라는 질문에는 구체적인 답이 가능하다. 국민연금, IRP 연금 수령, 배당 ETF 분배금을 어떻게 조합하면 월 300만원에 도달하는지, 실제 수치로 설계한다.