배당ETF vs 성장ETF — 은퇴자가 월 현금흐름을 만드는두 가지 방법, 세후로 비교했다

배당ETF vs 성장ETF 은퇴 현금흐름 비교

27년 넘게 직장을 다니면서 은퇴 이후 돈을 어떻게 꺼내 쓸지 제대로 생각해본 적이 없었다. 그냥 “노후에는 배당주로 생활비 받으면 되지 않냐”는 막연한 생각만 있었다. 그러다 실제로 계산해보니 배당ETF를 일반계좌에 담으면 배당이 들어올 때마다 15.4%가 빠져나간다는 걸 알게 됐다. 계좌 선택 하나가 세후 수령액을 수십만원 단위로 바꿀 수 있었다.

55세 조기은퇴 후 국민연금 — 60세까지 납입 유지와 임의계속가입 활용법
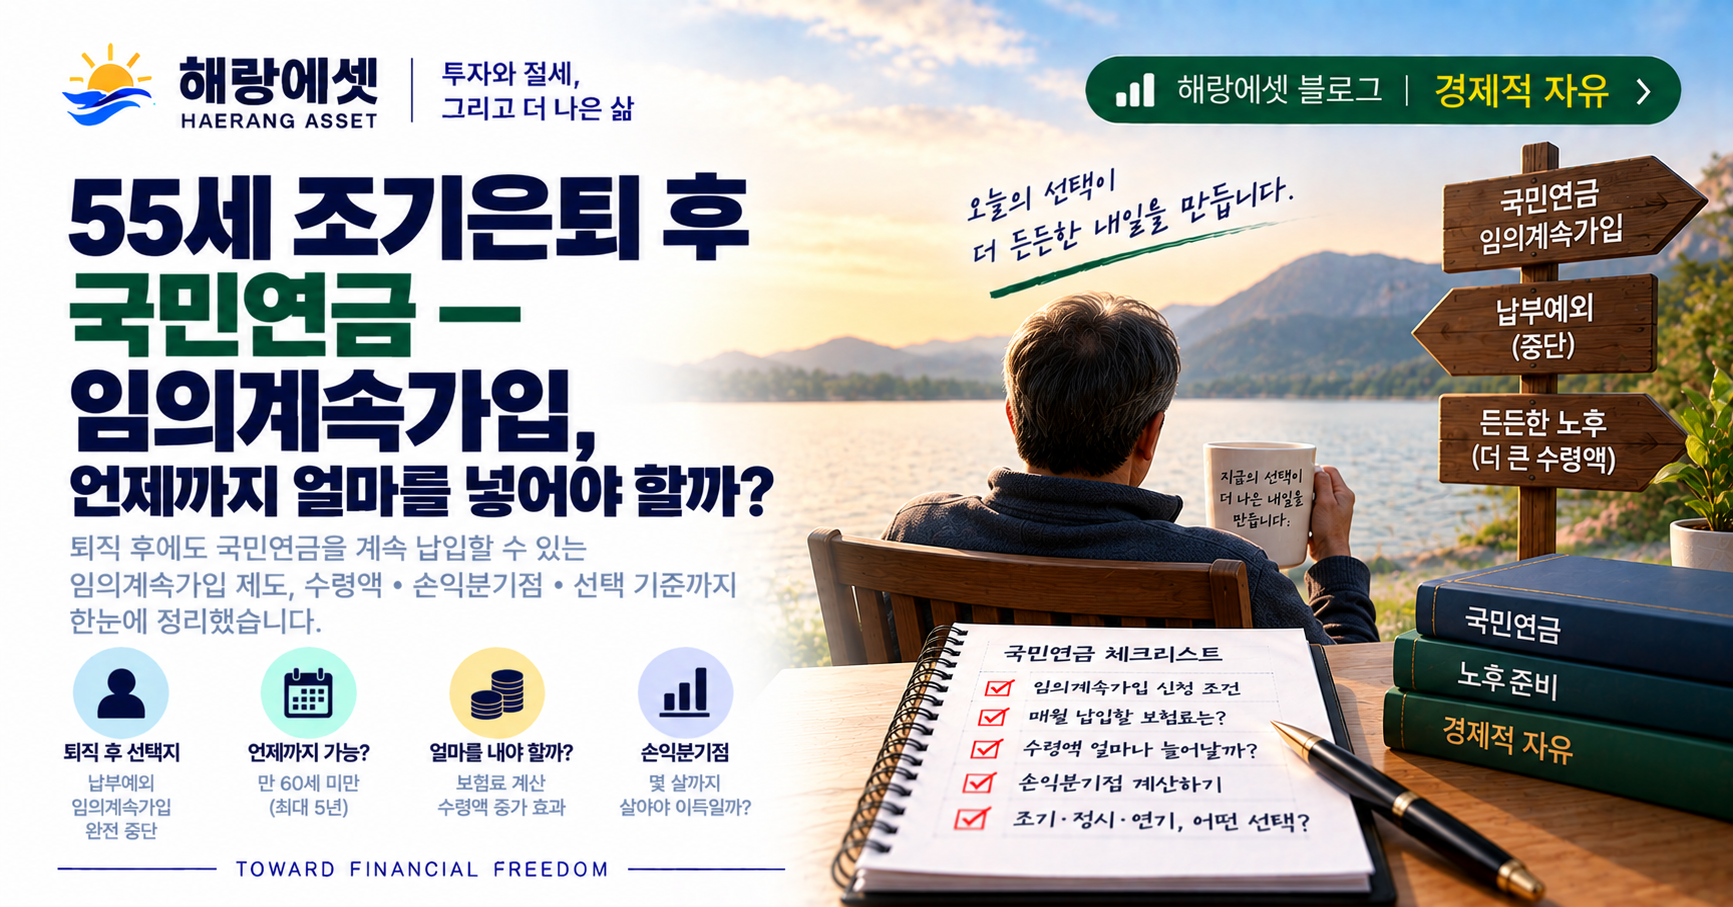
55세 조기은퇴, 국민연금 선택 가이드

55세에 조기은퇴를 준비하면서 국민연금만큼 결정이 어려운 항목이 없었다. 퇴직하면 직장 가입자 자격이 사라진다는 건 알고 있었지만, 그 다음이 문제였다. 국민연금을 계속 내야 하는가, 아니면 그냥 멈춰도 되는가. 계속 낸다면 어떤 자격으로 내는 건가. 안 낸다면 나중에 연금은 어떻게 되는가. 이런 기본적인 물음에 대한 답을 찾는 것이 쉽지 않았다. 검색해도 ‘임의계속가입’이라는 단어가 자주 나왔는데, 알고 보니 이 표현이 60세 이전 상황과 60세 이후 상황에 완전히 다른 맥락으로 쓰이고 있었다. 결국 납입 유지 여부, 납입 방법, 납입하지 않을 경우 어떻게 되는지를 하나씩 따져가면서 정리한 내용이 이 글이다.
2026년 하반기 받을 수 있는 정부지원금 — 대상별 신청방법 한 번에 정리

2026년 하반기 받을 수 있는 정부지원금 — 대상별 신청방법 한 번에 정리

27년 직장 생활을 마치고 은퇴한 지금, 돌이켜보면 아쉬운 순간들이 많다. 제도가 있어도 몰랐고, 알았어도 귀찮아서 넘겼다. 근로장려금이 생겼을 때도 “내가 대상이겠어?”라며 조회조차 안 했던 기억이 난다. 정부 지원금은 신청해야 받는다. 자격이 돼도 신청하지 않으면 아무도 챙겨주지 않는다. 지금의 젊은 직장인들이 내가 놓쳤던 것들을 하나라도 더 챙겼으면 해서 이 글을 썼다.

파킹성 자금, 어디에 두어야 가장 유리할까 — 파킹통장·MMF·KOFR ETF 완전 비교

파킹성 자금, 어디에 두어야 가장 유리할까 — 파킹통장·MMF·KOFR ETF 완전 비교

오랜 투자 경험에서 얻은 원칙 하나가 있다. 돈은 한시도 그냥 머물러 있게 해선 안 된다. 투자하다 보면 현금을 확보하고 잠시 쉬어야 할 순간이 생긴다. 시장이 고평가되었을 때, 매수 기회를 기다릴 때, 큰 지출을 앞두고 있을 때. 이 기간이 짧게는 며칠, 길게는 수개월에 이른다. 이 “대기 중인 돈”을 보통예금 통장에 넣어두는 건 기회비용을 날리는 것과 같다.

명예퇴직 유불리 계산 — 위로금 1억 받는 것이 버티는 것보다 유리한 조건은

명예퇴직 유불리 계산 — 위로금 1억 받는 것이 버티는 것보다 유리한 조건은

조기 은퇴를 구체적으로 생각하기 시작하면서, 회사에서 가끔 나오는 명예퇴직 제안이 달리 보이기 시작했다. 처음에는 “위로금 1억이면 받는 게 낫지 않나?”라는 막연한 생각이었다. 그런데 실제로 숫자를 넣어보니 생각보다 훨씬 복잡한 변수들이 얽혀 있었다. 퇴직소득세, 임금피크 구간 손실, 실업급여, 건강보험—이 변수들을 모두 계산에 넣고 나서야 비로소 윤곽이 잡혔다. 막연한 감에서 구체적인 산술로 전환하는 과정에서 파악한 내용을 정리한다.

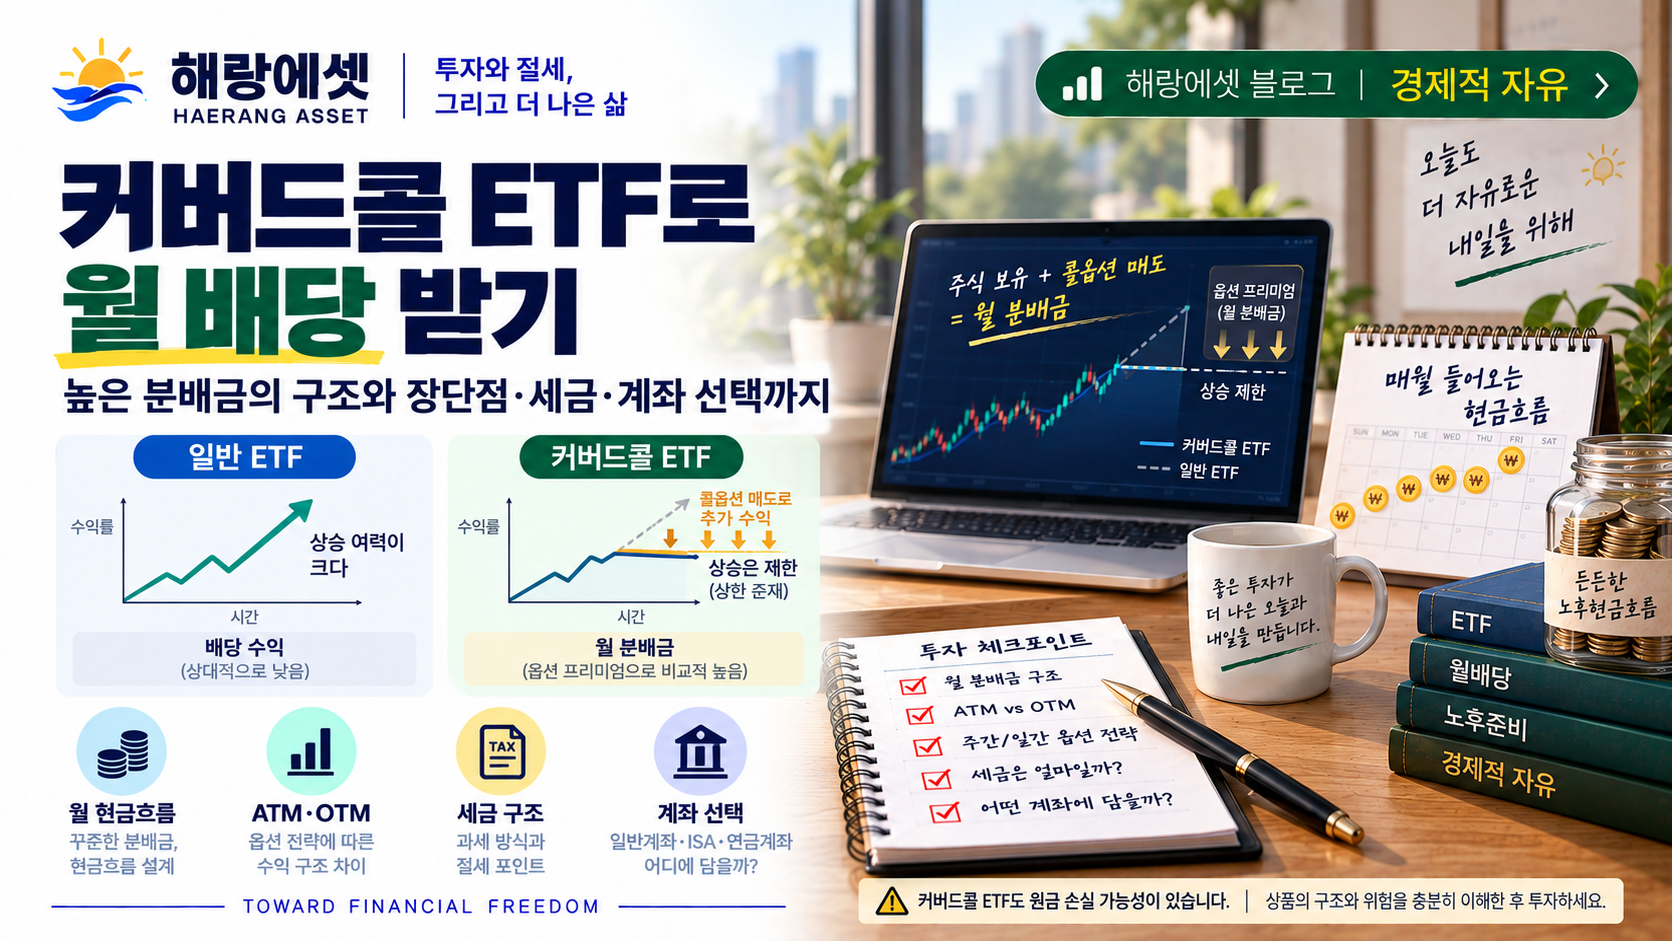
커버드콜 ETF로 월 배당 받기 — 구조와 비교 기준

커버드콜 ETF로 월배당 받기

매달 분배금이 들어온다는 매력 때문에 커버드콜 ETF를 찾는 투자자가 늘고 있다. 다만 “왜 분배율이 높은가”와 “그 대가로 무엇을 포기하는가”를 함께 이해해야 후회 없는 선택이 가능하다. 이 글에서는 커버드콜 ETF의 구조·비교 기준·세금 처리를 정리하고, 어떤 계좌에 담아야 세후 수익이 극대화되는지까지 안내한다.

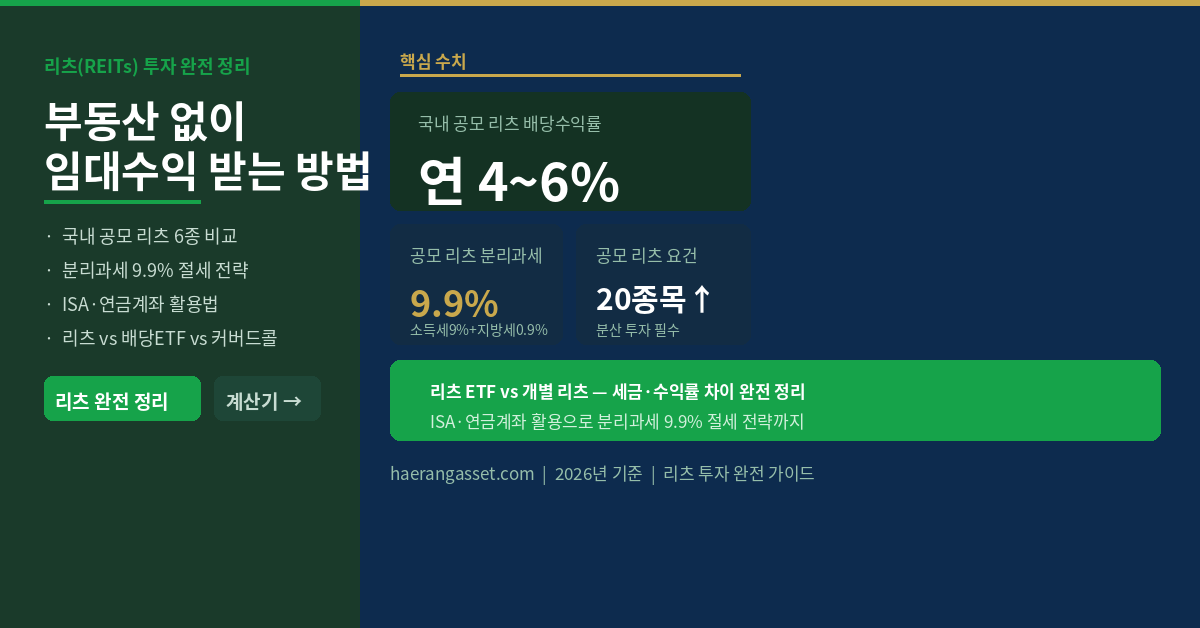
리츠(REITs) 투자 완전 정리 — 부동산 없이 임대수익 받는 방법, 세금까지

리츠(REITs) 투자 완전 정리 — 부동산 없이 임대수익 받는 방법, 세금까지

아파트 한 채 없어도 매달 임대수익처럼 배당금을 받을 수 있다. 리츠(REITs)는 수백억~수조원 규모의 부동산을 여러 투자자가 나눠 소유하는 구조다. 증권사 앱에서 주식처럼 사고팔 수 있고, 배당수익률은 연 4~8% 수준. 은퇴자 현금흐름 포트폴리오에서 배당ETF·커버드콜과 함께 가장 자주 거론되는 자산이다.

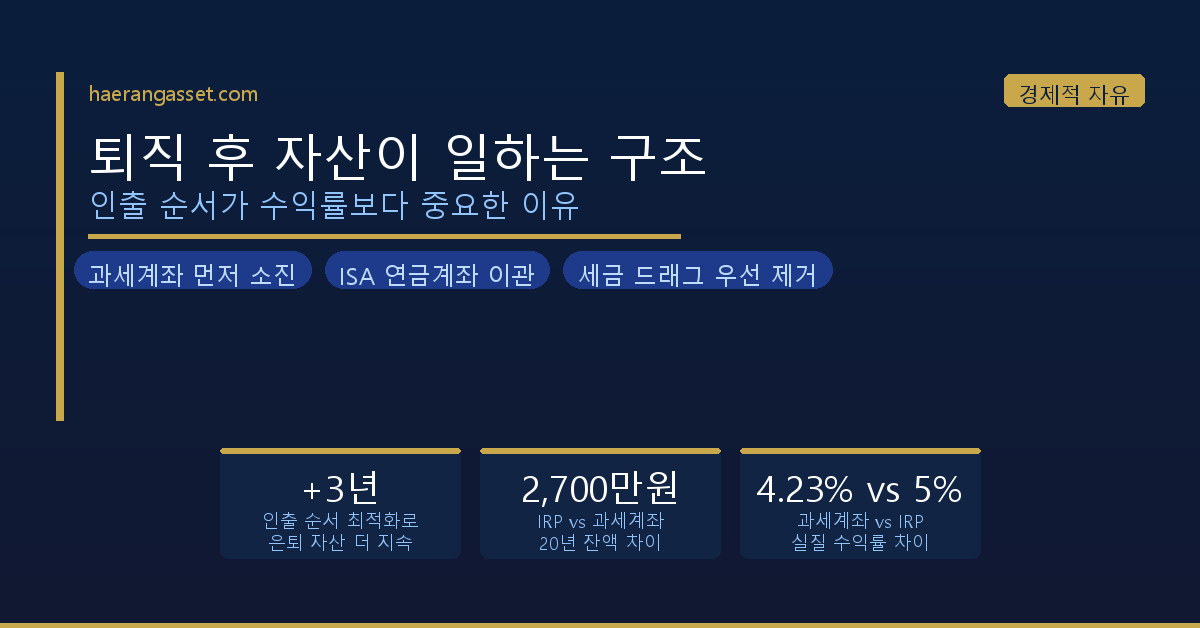
퇴직 후 자산이 일하는 구조 — 인출 순서가 수익률보다 중요한 이유

퇴직 후 자산이 일하는 구조 — 인출 순서가 수익률보다 중요한 이유

같은 10억 원, 같은 수익률 5%. 그런데 인출 순서를 바꾸는 것만으로 은퇴 자산이 3~4년 더 버틴다. 수익률 1%p를 높이는 것보다 훨씬 쉽고, 훨씬 확실한 방법이다. 이 글은 투자 선택이 아닌 구조 설계에 관한 이야기다.

자진퇴사해도 실업급여 받는다 — 대표적인 8가지 정당한 이직 사유

자진퇴사 실업급여 체크리스트

“스스로 그만뒀으니까 실업급여는 안 되겠죠.”

이 말 한 마디로 매년 수만 명이 수백만 원을 그냥 포기한다. 틀렸다. 고용보험법 제58조는 자발적 이직이라도 정당한 사유가 있으면 수급자격을 제한하지 않는다고 명시하고 있다.

문제는 그 사유를 모른다는 것이다. “신청했다가 거절당하면 창피하니까”, “어차피 안 되겠지”라는 생각으로 신청조차 해보지 않는다. 고용보험료는 꼬박꼬박 냈으면서.

산재보험 신청 안 하고 포기하는 이유 3가지 — 전부 오해입니다

산재보험, 포기하지 마세요

산재보험을 신청할 수 있는 상황인데 포기하는 이유다. 그리고 이 세 가지는 전부 오해거나, 법적으로 근거 없는 걱정이다.

산재보험은 근로자가 일하다 다쳤을 때 국가가 보장하는 사회보험이다. 사업주가 보험료를 전액 부담하고, 근로자는 보험료를 한 푼도 내지 않는다. 이미 보험 관계가 성립된 상태에서, 근로자는 본인의 권리를 행사하는 것뿐이다.