한국에서 큰 돈을 장기 투자할 때 부동산을 빼고 생각하기란 어렵다. 주식이나 연금계좌만으로 자산을 쌓아가다 보면 자연스럽게 “부동산도 병행해야 하지 않을까”라는 질문이 생긴다. 그러던 중 최근 몇 년 사이 신도시 재건축 규제 완화, 재초환 기준 상향, 재건축진단 완화 같은 뉴스를 계속 접하면서 막연히 뒤로 미뤄뒀던 재건축 공부를 본격적으로 시작했다.
경매를 공부하다 보면 ‘낙찰자’라는 표현보다 ‘최고가매수신고인’이라는 말이 자주 등장합니다.
처음에는 조금 어렵게 느껴졌습니다. “결국 가장 높은 가격을 쓴 사람이 낙찰받는 것 아닌가?”
대략적인 의미는 맞지만, 법원경매에서는 최고가매수신고인이 된 것과 최종적으로 부동산의 권리를 취득하는 것은 다른 단계라는 점을 알아둘 필요가 있습니다.
이번 글에서는 최고가매수신고인이 정확히 무엇을 의미하는지, 그 이후 어떤 절차가 이어지는지를 초보자의 입장에서 정리해 보겠습니다.
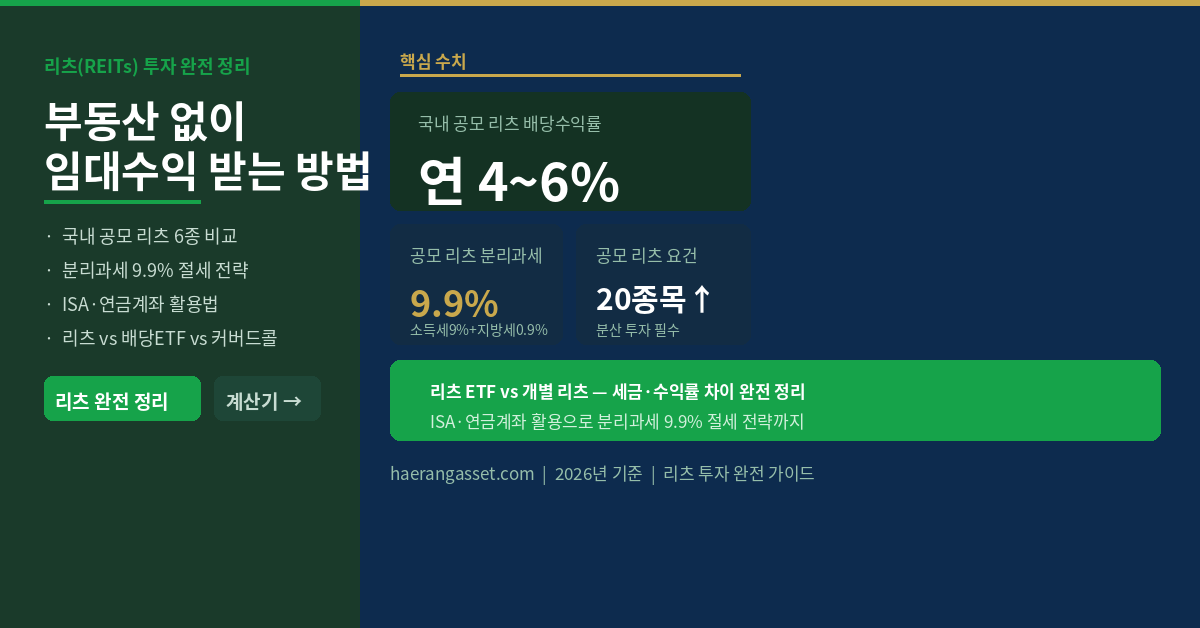
아파트 한 채 없어도 매달 임대수익처럼 배당금을 받을 수 있다. 리츠(REITs)는 수백억~수조원 규모의 부동산을 여러 투자자가 나눠 소유하는 구조다. 증권사 앱에서 주식처럼 사고팔 수 있고, 배당수익률은 연 4~8% 수준. 은퇴자 현금흐름 포트폴리오에서 배당ETF·커버드콜과 함께 가장 자주 거론되는 자산이다.
경매를 공부하면서 매각기일, 입찰보증금 같은 용어를 하나씩 알아가다 보니 한 가지 궁금한 점이 생겼습니다.
“그래서 실제 입찰일에는 법원에서 뭘 해야 하는 걸까?”
인터넷으로 경매 물건을 검색하는 것과 실제로 입찰하는 것은 상당히 다를 것 같습니다. 입찰할 물건을 정하고 가격과 보증을 준비했다고 해서 끝나는 것이 아니라, 정해진 매각기일에 법원에 출석해 정해진 절차에 따라 입찰해야 합니다.
처음에는 “경매는 아무 때나 입찰하면 되는 것 아닐까?”라고 생각했습니다.
하지만 실제로는 그렇지 않았습니다. 경매에는 법원이 정한 일정이 있고, 경매정보를 보다 보면 계속 만나게 되는 날짜가 바로 ‘매각기일’입니다.
이번 글에서는 매각기일이 무엇인지, 왜 중요한지, 그리고 처음 공부할 때 함께 알아두면 좋은 기일입찰과 기간입찰의 차이까지 정리해 보겠습니다.
은퇴를 준비하면서 가장 골치 아팠던 문제 중 하나가 현금흐름이었습니다. 국민연금, IRP, 연금저축을 열심히 쌓아왔지만, 막상 계산해보면 빠진 구멍이 보이더군요. 그때 눈에 들어온 게 주택연금이었습니다. 직접 가입한 건 아닙니다. 하지만 “집 한 채는 있는데 노후 생활비가 걱정된다”는 상황이 주변에 워낙 많다 보니, 은퇴 준비를 하면서 꼼꼼하게 사전 공부를 해뒀습니다. 가입 조건부터 지급 방식, 장단점, 어떤 상황에서 고려할 만한지까지 정리합니다.