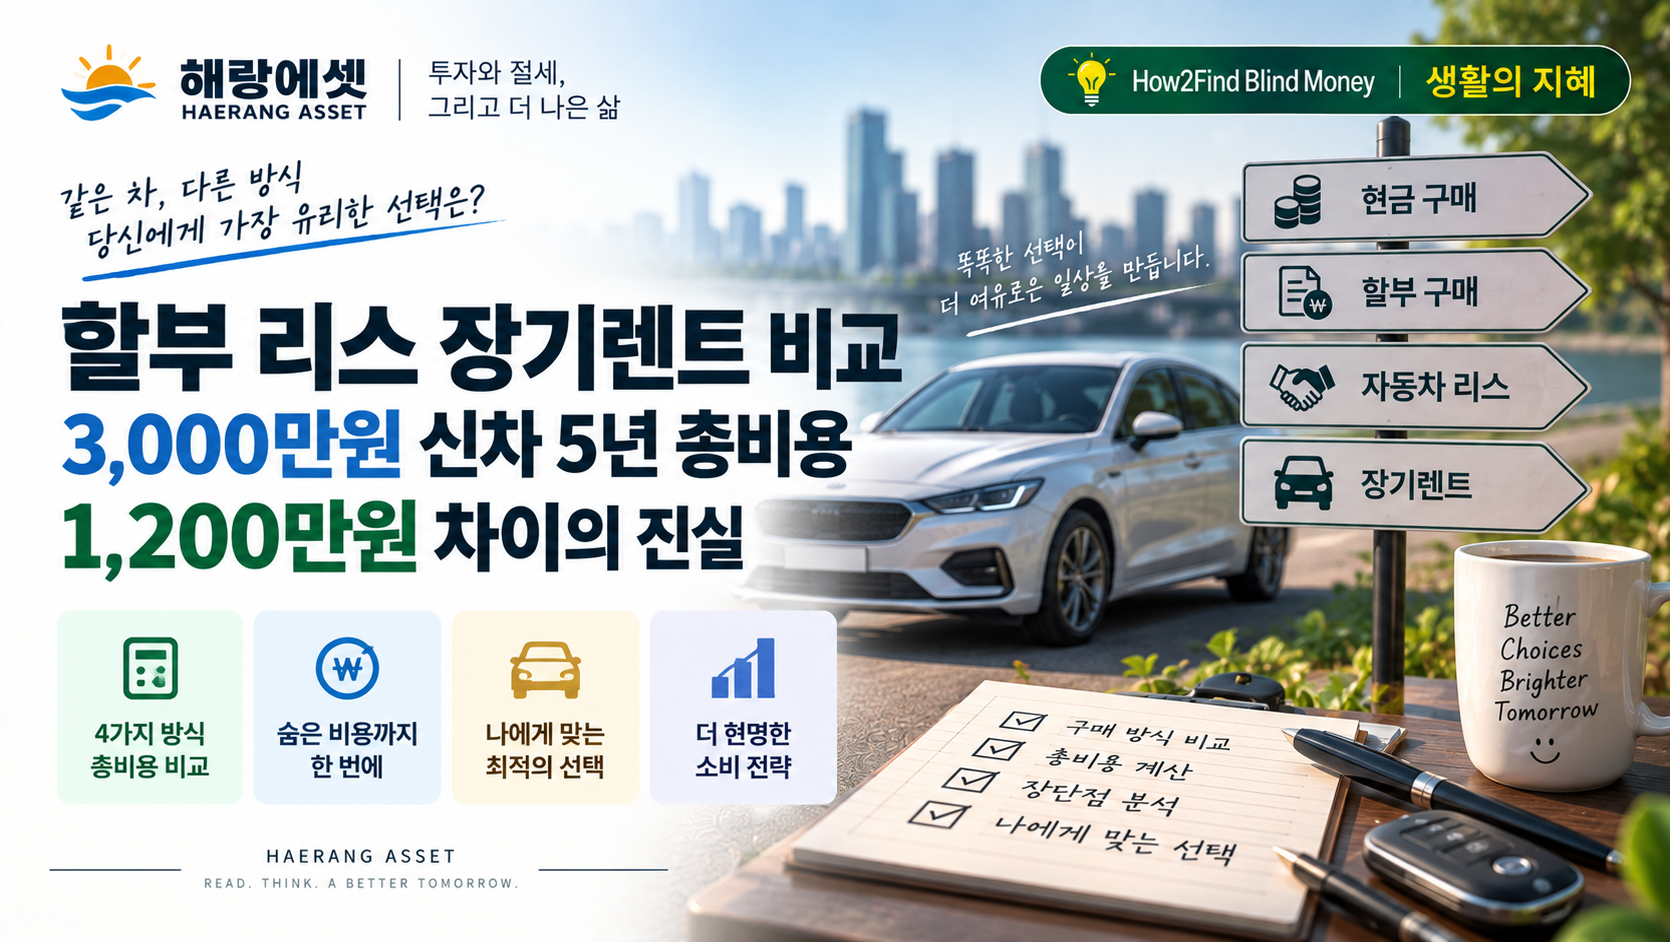
차를 살 때 가장 많이 받는 질문이 있다. “할부가 나아요, 리스가 나아요, 장기렌트가 나아요?” 영업사원마다 말이 다르고, 인터넷에서는 각자 유리한 방식을 추천한다. 이 글은 동일한 가정 조건을 설정하고 시뮬레이션으로 비교했다. 3,000만원짜리 신차를 5년 동안 타는 데 방식에 따라 실질 부담이 얼마나 달라지는지 — 취득세·보험료·자동차세·정비비·이자까지 모두 포함해서 비교했다. 단, 리스·렌트 월 납입금은 실제 시장 견적을 가정한 예시값이며, 보증금·선납금·잔존가치·약정거리 등 계약 조건에 따라 실제 금액은 달라질 수 있다.
에어컨을 조금 더 틀었을 뿐인데 요금이 훌쩍 올랐다. 이건 에어컨을 많이 틀어서가 아니다. 특정 사용량 구간을 넘는 순간 기본요금과 kWh당 단가가 동시에 계단처럼 뛰어오르는 누진제 구조 때문이다. 여름에는 이 구간이 한시적으로 넓어지고, 2026년 7월부터 에너지캐시백 기준도 역대급으로 완화됐다. 에어컨을 켜기 전에 이것부터 확인하자.
은퇴를 준비하면서 가장 골치 아팠던 문제 중 하나가 현금흐름이었습니다. 국민연금, IRP, 연금저축을 열심히 쌓아왔지만, 막상 계산해보면 빠진 구멍이 보이더군요. 그때 눈에 들어온 게 주택연금이었습니다. 직접 가입한 건 아닙니다. 하지만 “집 한 채는 있는데 노후 생활비가 걱정된다”는 상황이 주변에 워낙 많다 보니, 은퇴 준비를 하면서 꼼꼼하게 사전 공부를 해뒀습니다. 가입 조건부터 지급 방식, 장단점, 어떤 상황에서 고려할 만한지까지 정리합니다.
경매를 공부하면서 궁금했던 것 중 하나가 바로 “입찰하려면 얼마를 준비해야 하지?”였습니다.
처음에는 낙찰가 전액을 미리 준비해야 하는 줄 알았습니다. 하지만 알아보니 입찰 단계에서는 낙찰대금 전액이 아니라 매수신청보증을 준비한다는 것을 알게 됐습니다.
실무나 일상에서는 흔히 ‘입찰보증금’이라고 부르지만, 법령과 공식 안내에서는 매수신청보증이라는 표현을 사용합니다. 이번 글에서는 이 보증이 무엇인지, 얼마가 필요한지, 어떤 방법으로 준비하는지, 입찰 결과에 따라 어떻게 처리되는지를 정리해 보겠습니다.
26년 직장생활을 마치고 나서 주변 동료들을 돌아봤다. 연봉 숫자에 이끌려 이직했다가 기대만큼 이득이 없었다는 이야기가 생각보다 많았다. “연봉 1,000만 원 올려준다”는 말에 흥분하고 나서야, 공백기에 빠진 돈·수습 감봉·복리후생 차이를 계산하기 시작했다는 것이다. 순서가 거꾸로다. 이직 제안을 받으면 흥분하기 전에 먼저 계산하는 것이 맞다. 이 글은 그 계산법이다.
저는 1971년생, 올해 만 55세로 은퇴한 지 얼마 되지 않았습니다. 35세 무렵 투자에 관심을 갖기 시작해 국민연금·IRP·연금저축 3층 구조를 꾸려왔지만, 퇴직 후 현금흐름을 구체적으로 계산해보면서 “집 한 채를 어떻게 활용할 것인가”가 선택지로 올라오더군요. 주택연금은 단독으로 판단할 문제가 아닙니다. 이미 확보한 연금 현금흐름과 비교했을 때 부족한 부분을 채워주느냐, 아니면 집값 상승 여지를 포기하는 비용이 더 크냐를 따져야 합니다. 그 판단 근거가 될 실제 숫자를 공시가 5억 아파트 기준으로 정리합니다.