
국민연금
국민연금 보험료와 가입기간, 예상연금액, 수령 시기 등 국민연금 제도 전반을 다룹니다. 노후소득 관점에서 국민연금을 효과적으로 활용하기 위한 정보를 정리합니다.
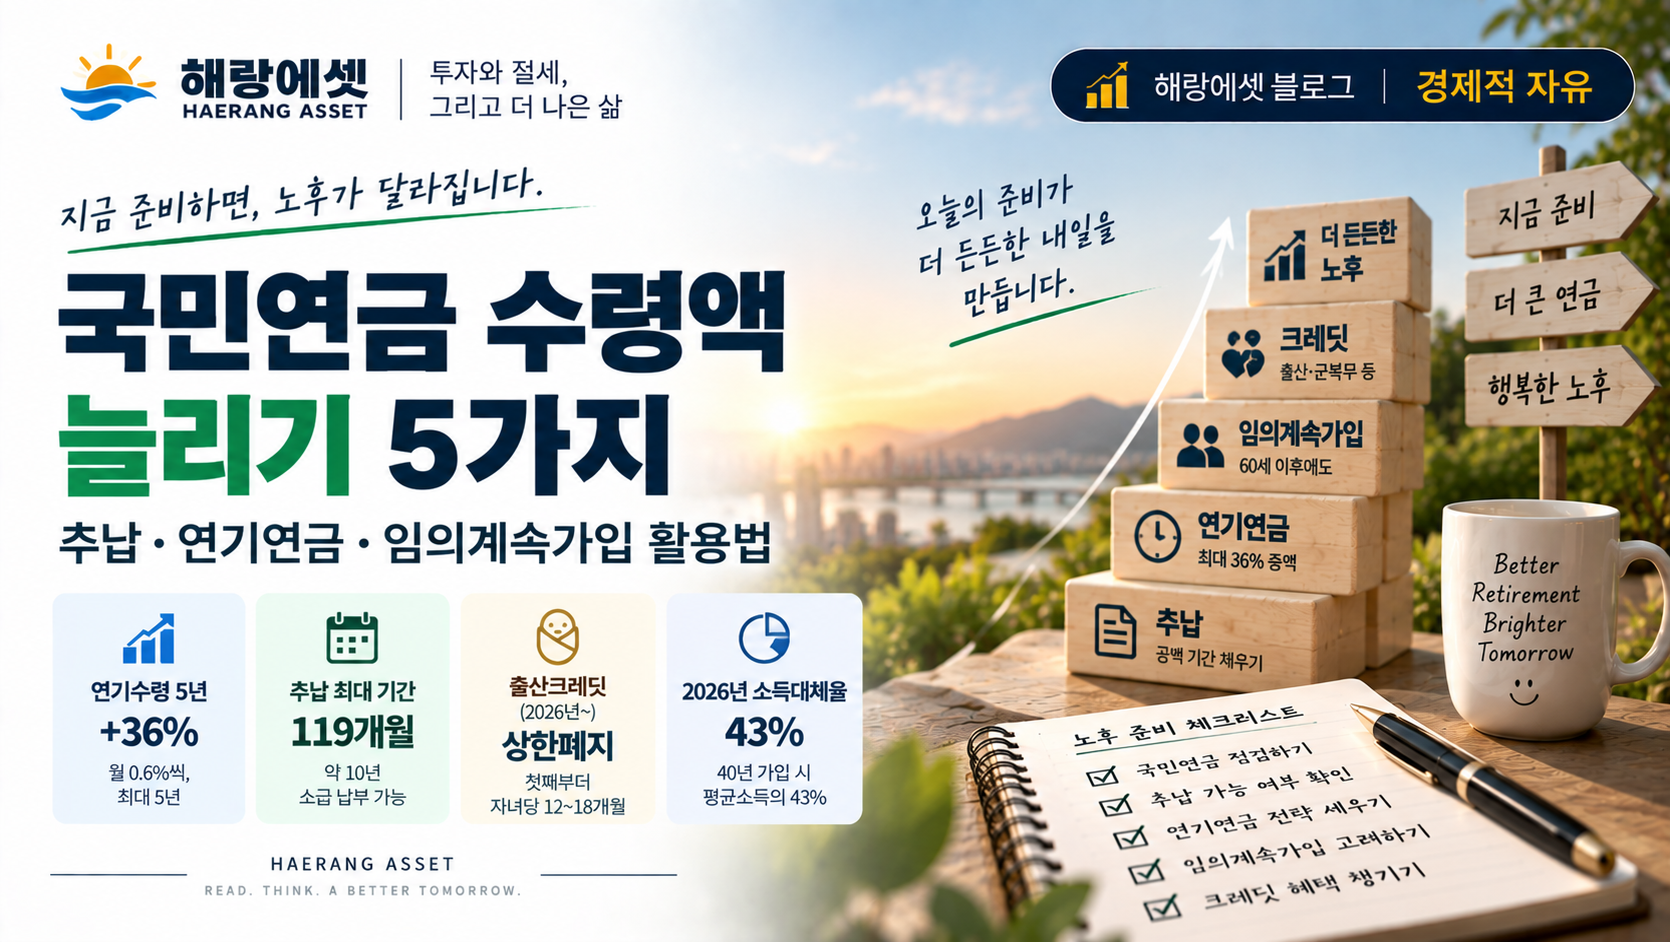
국민연금 조기수령 vs 연기수령 — 손익분기점은 77세와 84세

국민연금 수령 시기 결정은 단순히 “언제 받느냐”가 아니라, 본인의 건강 상태와 다른 소득원, 세금·건보료 상황을 종합적으로 따지는 전략이다. 2026년 기준으로 조기·정기·연기수령의 손익분기점과 세금·건보료 영향을 정확히 정리한다. 세 가지 선택지 1963년생 이후라면 65세가 정기수령 기준점이다. 여기서 앞뒤로 최대 5년씩 조절할 수 있다. 구분 수령 시작 나이 월 수령액 변화 비고 조기수령 60~64세 1년당 6% 감액 (최대 … 더 읽기

퇴직 전 반드시 해야 할 4가지 — 놓치면 수백만 원 손해

퇴직 당일 이후에는 되돌릴 수 없는 결정들이 있다. 퇴직금이 일반 계좌로 입금되면 세금 감면 혜택이 사라지고, 건강보험 임의계속가입은 신청 기한을 놓치면 다시 기회가 없다. 이런 것들을 퇴직 전에 미리 챙겨두면 수백만 원 단위의 차이를 만들 수 있다. 퇴직 6개월 전부터 순서대로 점검해야 할 4가지를 정리해본다. 1. IRP 계좌 개설 + 계좌번호 인사팀 제출 (퇴직 3개월 … 더 읽기


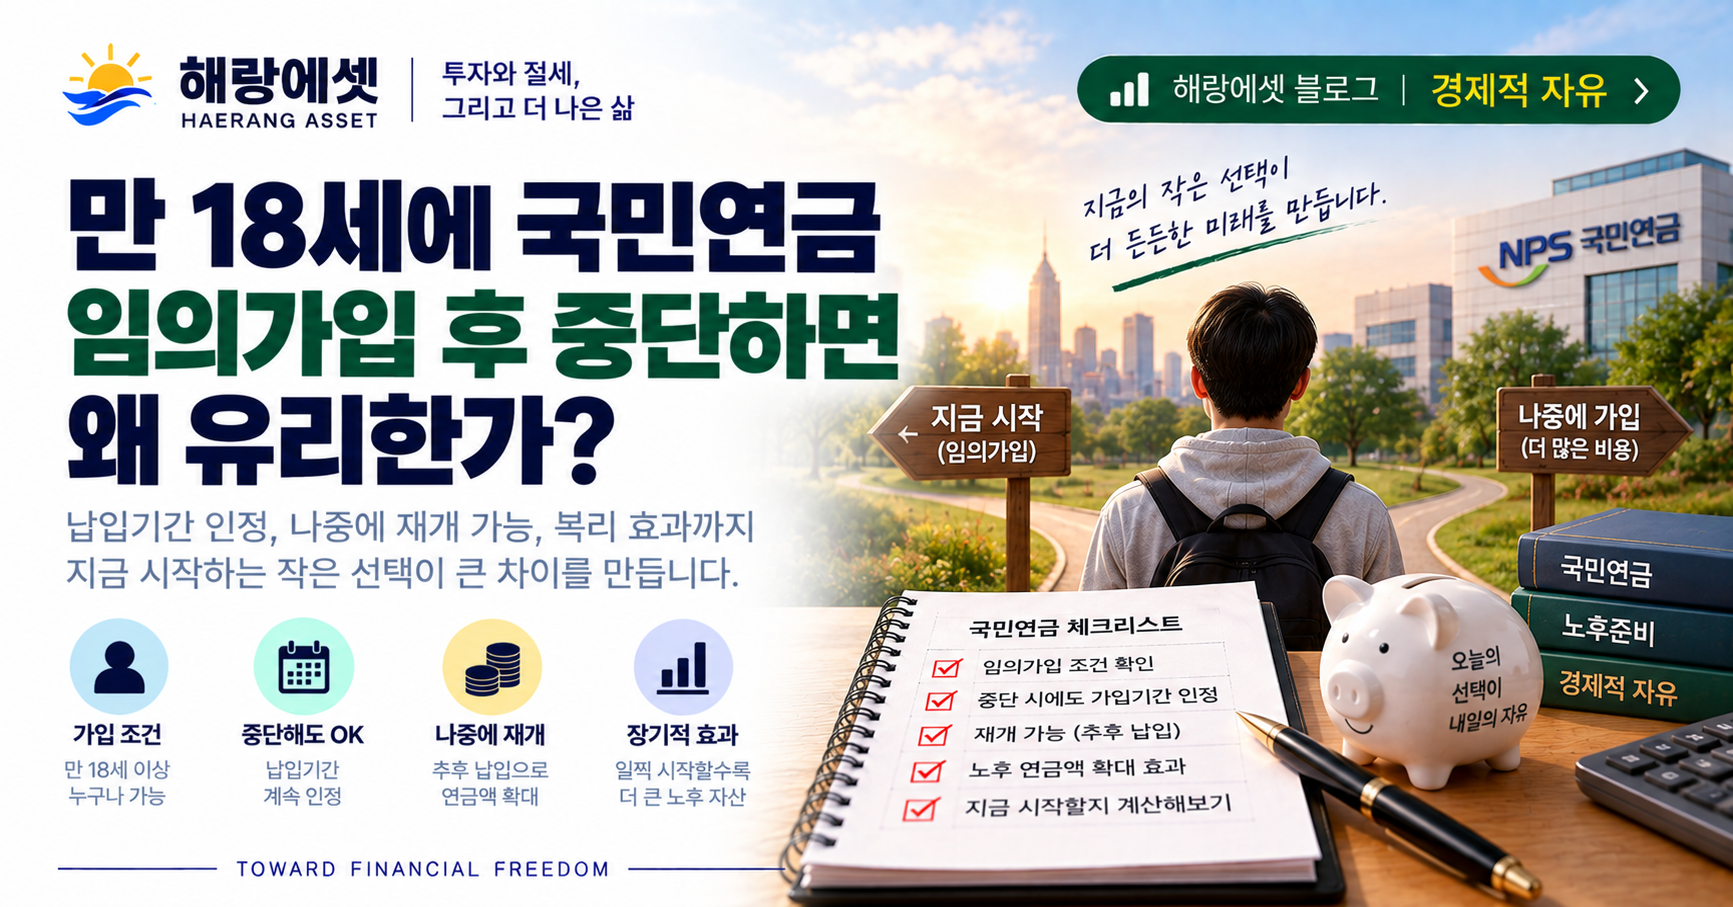
국민연금 임의가입·임의계속가입, 더 내는 게 항상 좋을까
국민연금을 더 내서 더 받고 싶은 사람을 위한 제도가 두 가지 있다. 60세 이전에 소득이 없어진 사람을 위한 “임의가입”, 그리고 60세 이후 의무가입이 끝난 뒤에도 계속 납부하고 싶은 사람을 위한 “임의계속가입”이다. 이름이 비슷해서 헷갈리기 쉽지만 적용되는 나이대가 다르다. 그런데 둘 다 똑같이 마주치는 함정이 하나 있다. 국민연금을 더 받게 되면 자녀의 건강보험 피부양자 자격을 잃을 … 더 읽기