
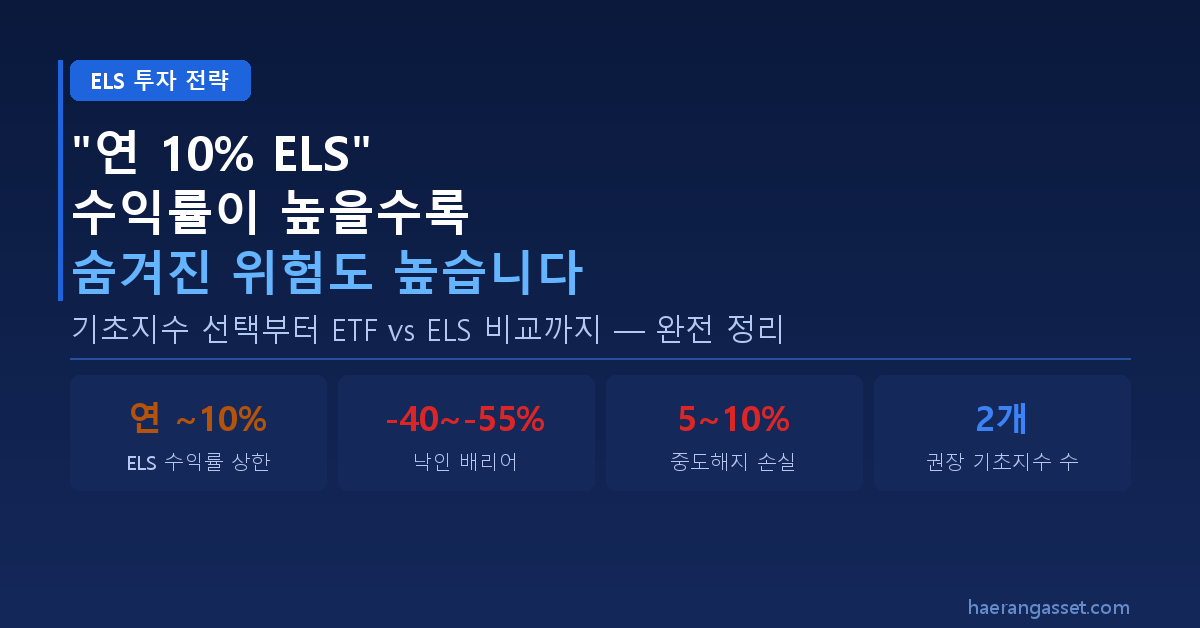
“연 10% ELS”, 수익률이 높을수록 숨겨진 위험도 높습니다
많은 은퇴자와 자산가가 ELS(주가연계증권)를 고를 때 화면에 가장 크게 적힌 ‘연 10%’라는 쿠폰 수익률에만 집중합니다. 하지만 그 수익을 실제로 받을지, 아니면 원금 손실로 이어질지를 결정하는 진짜 열쇠는 따로 있습니다. 바로 기초지수 선택입니다.
연 ~10%
ELS 수익률 상한 (Cap)
ELS 수익률 상한 (Cap)
-40~-55%
낙인 배리어 (원금손실 구간)
낙인 배리어 (원금손실 구간)
5~10%
중도해지 손실 (공정가액 괴리)
중도해지 손실 (공정가액 괴리)
2개
권장 기초지수 수 (Worst-of 최소화)
권장 기초지수 수 (Worst-of 최소화)
1. 기초지수 선정이 ELS 투자 승패를 가르는 이유
ELS는 보통 S&P500, 나스닥100, EuroStoxx50, Nikkei225, HSCEI(홍콩H지수) 등 2~3개의 글로벌 지수를 묶어 구성합니다. 이 구조의 핵심은 ‘Worst-of(최악 조건)’ 규칙입니다.
가장 못난 지수가 원금을 결정합니다
ELS는 기초지수 중 가장 많이 하락한 지수를 기준으로 조기상환과 낙인(원금손실) 여부를 평가합니다. S&P500과 EuroStoxx50이 각각 20% 상승했더라도, 홍콩H지수 하나가 반토막 나면 해당 ELS는 낙인 구간에 진입합니다. 안정적인 지수를 아무리 많이 섞어도, 단 하나의 위험한 지수가 섞여 있다면 상품 전체의 위험도는 그 지수 수준으로 고정됩니다.
ELS는 기초지수 중 가장 많이 하락한 지수를 기준으로 조기상환과 낙인(원금손실) 여부를 평가합니다. S&P500과 EuroStoxx50이 각각 20% 상승했더라도, 홍콩H지수 하나가 반토막 나면 해당 ELS는 낙인 구간에 진입합니다. 안정적인 지수를 아무리 많이 섞어도, 단 하나의 위험한 지수가 섞여 있다면 상품 전체의 위험도는 그 지수 수준으로 고정됩니다.
수익률의 덫을 경계하세요
증권사가 연 10% 이상의 이례적으로 높은 수익률을 제시하는 ELS는 대체로 과거 변동성이 극심하거나 최근 급락한 불안정한 지수(예: 홍콩H지수, 특정 테마 지수)를 기초자산으로 편입한 경우가 많습니다. 위험한 지수를 넣을수록 옵션 프리미엄이 올라가 표면 수익률은 높아지지만, 만기 시 낙인 배리어를 하향 돌파할 확률도 함께 높아집니다. 수익률 숫자가 유독 높다면 그 이유를 먼저 찾아보세요.
증권사가 연 10% 이상의 이례적으로 높은 수익률을 제시하는 ELS는 대체로 과거 변동성이 극심하거나 최근 급락한 불안정한 지수(예: 홍콩H지수, 특정 테마 지수)를 기초자산으로 편입한 경우가 많습니다. 위험한 지수를 넣을수록 옵션 프리미엄이 올라가 표면 수익률은 높아지지만, 만기 시 낙인 배리어를 하향 돌파할 확률도 함께 높아집니다. 수익률 숫자가 유독 높다면 그 이유를 먼저 찾아보세요.
2. 기초지수 직접 투자(ETF) vs 파생상품(ELS) 비교
글로벌 지수의 우상향에 베팅할 때, 인덱스 ETF로 직접 투자하는 것과 ELS 구조를 거치는 것은 투자 성격이 완전히 다릅니다.
| 구분 | 기초지수 직접 투자 (ETF) | 파생상품 투자 (ELS) |
|---|---|---|
| 수익 구조 | 지수 상승분 그대로 흡수 — 수익 상한 없음 | 약정 쿠폰율로 상한이 정해짐 (Cap 존재) |
| 횡보·하락장 | 하락 즉시 원금 손실, 박스권에서는 기회비용만 발생 | 낙인만 터지지 않으면 하락장에서도 약정 수익 지급 |
| 유동성 | 실시간 매도 가능 — 높은 유동성 | 만기까지 자금이 장기 묶임 — 유동성 낮음 |
| 중도 해지 | 시장가 매도 — 언제든 가능 | 공정가액 괴리로 원금의 5~10% 이상 손실 가능 |
| 심리적 부담 | 매일 시세 변동 직접 체감 — 감정 관리 필요 | 약정 구조 내 운용 — 비교적 예측 가능성 높음 |
| 적합 자금 | 자산 증식기, 장기 투자 자금 | 은퇴 후 현금흐름, 자산 보전기 자금 |
ELS 중도 해지 손실의 원인
ELS는 거래소에 상장되지 않은 상품으로 시장가격이 존재하지 않습니다. 민간 채권평가기관 모델로 산출한 이론가(공정가액)와 실제 중도상환 금액 사이에 괴리가 발생하는 구조이며, 이 괴리 폭은 상품마다·시점마다 다릅니다. 가입 전 반드시 중도상환 조건과 공정가액 대비 비율을 확인하세요.
ELS는 거래소에 상장되지 않은 상품으로 시장가격이 존재하지 않습니다. 민간 채권평가기관 모델로 산출한 이론가(공정가액)와 실제 중도상환 금액 사이에 괴리가 발생하는 구조이며, 이 괴리 폭은 상품마다·시점마다 다릅니다. 가입 전 반드시 중도상환 조건과 공정가액 대비 비율을 확인하세요.
3. 기초지수 선택 — 이것만은 지키세요
ELS를 고를 때 가장 먼저 봐야 할 건 쿠폰 수익률이 아니라 기초지수 구성입니다.
1
검증된 지수만 선택하세요.
S&P500, EuroStoxx50, Nikkei225는 수십 년간 글로벌 기관 자금이 뒷받침해온 지수입니다. 수익률이 다소 낮아지더라도 이 조합에서 벗어날 이유는 없습니다.
S&P500, EuroStoxx50, Nikkei225는 수십 년간 글로벌 기관 자금이 뒷받침해온 지수입니다. 수익률이 다소 낮아지더라도 이 조합에서 벗어날 이유는 없습니다.
2
기초지수 개수는 가능하면 2개로 유지하세요.
기초지수가 3개가 되면 Worst-of 조건이 발동하는 경우의 수가 기하급수적으로 늘어납니다. 같은 낙인 배리어(-50%)라도 지수 3개짜리 상품이 구조적으로 더 불리합니다.
기초지수가 3개가 되면 Worst-of 조건이 발동하는 경우의 수가 기하급수적으로 늘어납니다. 같은 낙인 배리어(-50%)라도 지수 3개짜리 상품이 구조적으로 더 불리합니다.
3
유독 높은 수익률의 이유를 먼저 파악하세요.
비슷한 구조인데 이 상품만 수익률이 높다면, 기초지수 중에 변동성이 큰 지수가 포함된 건 아닌지 반드시 확인하세요. 같은 시장 환경에서 증권사가 공짜로 수익률을 더 주는 일은 없습니다.
비슷한 구조인데 이 상품만 수익률이 높다면, 기초지수 중에 변동성이 큰 지수가 포함된 건 아닌지 반드시 확인하세요. 같은 시장 환경에서 증권사가 공짜로 수익률을 더 주는 일은 없습니다.
4
발행 증권사의 신용위험도 실재합니다.
ELS는 기초지수 위험 외에도 발행 증권사가 부도·파산하면 원금 전액을 잃을 수 있는 신용위험을 내포합니다. 거액 투자 시에는 한 증권사에 집중하기보다 2~3개 사에 분산하는 것이 현명합니다.
ELS는 기초지수 위험 외에도 발행 증권사가 부도·파산하면 원금 전액을 잃을 수 있는 신용위험을 내포합니다. 거액 투자 시에는 한 증권사에 집중하기보다 2~3개 사에 분산하는 것이 현명합니다.
4. 핵심 정리
ELS와 ETF는 경쟁 관계가 아니라 역할이 다른 도구입니다. 변동성을 견디며 자산을 키워야 하는 자금은 S&P500이나 나스닥100 ETF로 직접 투자하는 것이 맞습니다. 반면 은퇴 후 정기적인 현금흐름이 필요한 자금이라면, 검증된 글로벌 지수 2개로 구성된 지수형 ELS가 훌륭한 대안이 될 수 있습니다.
소득 몰림 효과에 주의하세요
거액의 ELS 현금흐름을 설계할 때는 만기 상환 시점이 겹치면서 이자·수익이 한 해에 집중돼 금융소득종합과세(연 2,000만 원 초과)와 건강보험료 상승이 예상치 못하게 발생할 수 있습니다. 개인 명의로 거액을 운용할 때는 만기 분산 설계까지 함께 고려하세요.
거액의 ELS 현금흐름을 설계할 때는 만기 상환 시점이 겹치면서 이자·수익이 한 해에 집중돼 금융소득종합과세(연 2,000만 원 초과)와 건강보험료 상승이 예상치 못하게 발생할 수 있습니다. 개인 명의로 거액을 운용할 때는 만기 분산 설계까지 함께 고려하세요.
📊 관련 계산기로 직접 시뮬레이션해보세요
[투자 위험 고지] 본 게시글은 정보 제공 목적의 금융 인사이트 자료이며, 특정 금융상품의 투자 권유나 가입을 유도하지 않습니다. ELS는 원금 비보장형 파생결합상품으로 기초자산 급락 시 원금 전액 손실 위험이 있으며, 발행 증권사의 신용위험에도 노출됩니다. 투자에 따른 손익 책임은 전적으로 투자자 본인에게 귀속됩니다. 실제 자산 운용 시에는 금융기관의 공식 안내서와 전문가의 상담을 통해 신중히 결정하시기 바랍니다.