
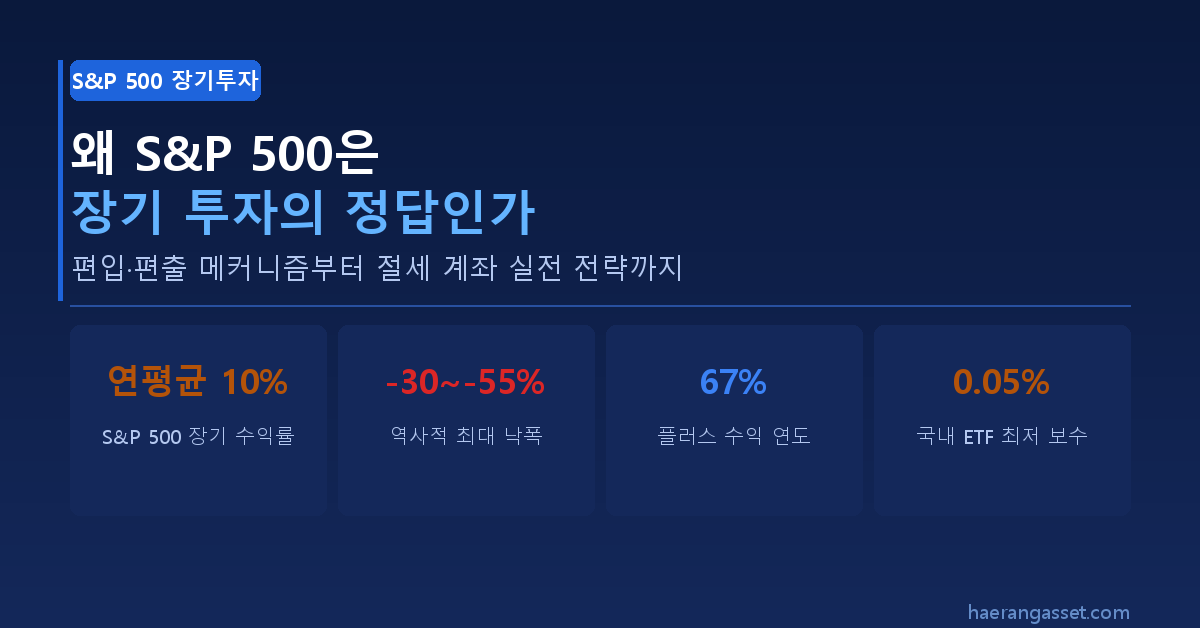
왜 S&P 500은 장기 투자의 정답인가
S&P 500은 1957년 공식 출범 이후 지금까지 연평균 약 10%의 수익률을 기록해 왔습니다. 개별 주식 선택, 시장 타이밍 예측, 복잡한 파생 전략 — 이 중 어느 하나도 장기적으로 S&P 500 인덱스를 꾸준히 이긴 전략은 없었습니다. 편입·편출 메커니즘부터 EPS 성장 구조와 실전 투자 전략까지 데이터로 정리합니다.
S&P 500 장기 수익률 (1957~)
역사적 최대 낙폭 경고
플러스 수익 연도 비율 (152년)
국내 ETF 최저 연간 보수
1. S&P 500이란 무엇인가 — 단순한 지수가 아닙니다
S&P 500은 S&P 다우존스 인덱스가 산출하는 미국 대형주 500개 기업의 시가총액 가중 지수입니다. 1957년 공식 출범했지만 역사적 데이터는 1871년까지 거슬러 올라갑니다. 미국 GDP의 약 80%를 대표하는 기업들의 집합체이자, 위원회가 정기적으로 최적의 기업들로 교체하는 능동적인 포트폴리오입니다.
부진한 기업은 자동으로 퇴출되고 성장하는 기업이 편입됩니다. S&P 500은 항상 ‘미국에서 가장 강한 500개 기업’의 집합으로 유지됩니다. 개별 주식은 특정 기업이 영원히 잘나갈 것이라는 기대를 사는 것이지만, S&P 500 ETF는 미국 자본주의 시스템 전체에 베팅하는 것입니다.
2026년 현재 S&P 500 상위 3개 기업 — Microsoft, Apple, Nvidia — 이 전체 지수의 약 20%를 차지합니다. 시가총액 가중 방식이기 때문에 우량 기업의 성장이 지수 전체에 더 크게 반영됩니다. 이 구조 자체가 ‘승자가 더 많은 비중을 차지하게 되는’ 합리적인 설계입니다.
2. 주기적 편입·편출 메커니즘 — S&P 500이 항상 강한 이유
분기마다(3·6·9·12월) S&P 위원회가 구성 종목을 재검토해 기준 미달 기업을 퇴출하고 더 적합한 기업을 편입합니다.
최근 4분기 GAAP 합산 이익이 반드시 플러스여야 합니다. 이 조건 하나만으로 S&P 500은 수익을 내는 기업들만의 리그가 됩니다. 시가총액(2025년 기준 약 $22.7B 이상), 유동 시가총액, 유동성, 상장 기간(최소 12개월) 등의 기준도 함께 충족해야 합니다.
2025년 주요 편입·편출 사례를 보면 S&P 500이 시대 변화를 어떻게 흡수하는지 보입니다. DoorDash·Coinbase·Robinhood·AppLovin 같은 플랫폼·핀테크·AI 기반 기업들이 새로 편입된 반면, Capital One에 인수된 Discover Financial, PE에 인수돼 상장 폐지된 Walgreens 등은 퇴출됐습니다. 개인 투자자가 매번 트렌드를 분석하지 않아도, 위원회가 이 작업을 대신해 줍니다.
3. EPS의 장기 상승 구조 — 주가가 결국 오르는 근본 이유
주가는 단기적으로 감정에 의해 움직이지만, 장기적으로는 기업이 벌어들이는 이익(EPS)을 따라갑니다. 벤저민 그레이엄이 말한 “단기적으로 주식 시장은 투표 기계지만, 장기적으로는 저울”이라는 말이 바로 이것입니다.
| 지표 | Q1 2026 실적 | 5년 평균 |
|---|---|---|
| EPS 예상치 상회 기업 비율 | 84~85% | 78% |
| 어닝 서프라이즈 규모 | +18.2% | +7.3% |
| 블렌디드 순이익률 | 14.7% (2009년 이후 역대 최고) | 12.2% |
| IT 섹터 순이익률 | 29.1~29.7% | 25.4% |
| 전년 대비 이익 성장률 | ~28.6% (6분기 연속 두 자릿수) | — |
Q1 2026 이익 성장률 급등에는 Alphabet의 $37.7B 지분 평가이익, Amazon의 Anthropic 투자 관련 $16.8B 세전 이익, Meta의 $8.03B 세금 혜택 등 비경상 항목이 포함된 GAAP 수치입니다. 이를 제외한 실질 이익 성장률은 15~18% 수준으로 추정됩니다. 헤드라인 숫자보다 맥락을 보는 것이 중요합니다.
EPS가 장기적으로 오르는 구조적 이유는 네 가지입니다. 자기 정화 메커니즘으로 EPS 하락 기업이 자동 퇴출되고, 적당한 인플레이션 환경에서 원가 상승분을 소비자에게 전가하며 명목 이익이 증가합니다. 또한 PC → 인터넷 → 모바일 → 클라우드 → AI로 이어지는 기술 혁신 사이클이 매 10~15년마다 고마진 산업 구성을 바꾸고, S&P 500 기업들이 매년 수천억 달러 규모의 자사주를 매입해 주식 수를 줄이면서 EPS를 끌어올립니다.
4. 미국 고용시장의 유연성 — 기업이 위기에서 빠르게 살아남는 이유
미국 고용 시장은 ‘At-Will Employment(자의적 고용)’ 원칙 아래 기업이 빠르게 인력을 조정할 수 있습니다. 경기 침체 시 즉각적인 비용 절감으로 EPS 회복이 빨라지는 구조입니다. 2022~2023년 테크 섹터 대규모 감원이 즉각적인 이익률 개선으로 이어진 것이 대표적인 사례입니다.
경기 악화 시 기업이 빠르게 해고하면 실업자의 소비가 줄고, 이것이 다시 기업 매출을 압박하는 악순환이 형성될 수 있습니다. 이 리스크를 연준(Fed)의 통화정책이 완충하는 구조입니다. 미국 비농업 부문 노동 생산성은 2025년 기준 연율 4%대 증가세를 이어가고 있으며, AI 도입과 자동화로 동일한 인력으로 더 많이 생산하는 구조가 형성되고 있습니다.
5. 150년 수익률 데이터 — 숫자로 증명하는 장기투자의 우위
| 기간 | 연평균 수익률 | 비고 |
|---|---|---|
| 1957년 이후 전체 | 약 10% | S&P 500 공식 출범 이후, 배당 재투자 포함 |
| 최근 40년 (1986~2025) | 약 11.5% | Fidelity 기준 |
| 최근 30년 (1996~2025) | 약 10.4% | 닷컴버블·금융위기 포함 |
| 152년 기준 플러스 수익 연도 | 약 67% | 3분의 2의 해에서 플러스 수익 |
| 가장 흔한 연간 수익 구간 | +10~20% | 가장 빈번하게 나타나는 구간 |
어떤 해에 투자해도 10년 이상 보유했을 때 손실을 본 사례는 역사적으로 극히 드뭅니다. 2000년 닷컴 버블 고점에 투자했어도, 2008년 금융위기 직전에 투자했어도 — 10~15년 보유했다면 플러스 수익을 기록했습니다.
복리의 힘: 연 10% 수익률 기준, 월 50만 원을 30년간 적립식 투자 시 약 11억 원(세전 단순 추정)이 됩니다. 높은 수익률이 아니라 ’30년’이라는 시간 덕분입니다.
6. S&P 500 장기투자 실전 전략
매달 정해진 금액을 S&P 500 ETF에 자동 투자합니다. 주가가 높을 때는 적게 사고, 낮을 때는 더 많이 사는 효과가 자동으로 나타납니다. 월급날 자동이체 설정만으로 실행 가능한 가장 단순하고 효과적인 전략입니다.
JP Morgan 연구에 따르면 20년 중 단 10일의 최고 수익일을 놓쳤을 때 연평균 수익률이 크게 낮아지는데, 이 10일이 언제인지 아무도 모릅니다. 주가 폭락 직후에 이 날들이 몰려 있는 경우가 많습니다. ‘버티는 것’이 곧 전략입니다.
같은 S&P 500 ETF를 어떤 계좌에서 보유하느냐에 따라 실질 수익률이 크게 달라집니다. 계좌 우선순위: IRP → 연금저축펀드 → ISA → 일반계좌. 세금 차이가 30년 복리 수익의 20~30%를 결정합니다.
| 계좌 | 세제 혜택 |
|---|---|
| IRP | 세액공제 최대 148.5만 원 + 운용 중 세금 0% + 55세 이후 수령 시 5.5% |
| 연금저축펀드 | 세액공제 연 600만 원 한도 + 운용 중 세금 0% + S&P 500 ETF 100% 편입 가능 |
| ISA | 수익 200만 원 비과세(서민형 400만 원) + 초과분 9.9% 분리과세 + 금융소득종합과세 합산 제외 |
S&P 500 ETF를 포트폴리오의 60~70%로 정하고, 매년 1회 원래 비중으로 되돌리는 리밸런싱을 합니다. 주식이 오르면 일부 팔아 채권·금에 배분하고, 주식이 떨어지면 다른 자산을 팔아 주식을 삽니다. 자동으로 ‘쌀 때 사고 비쌀 때 파는’ 효과가 납니다.
⑤ 국내 상장 S&P 500 ETF 비교
| ETF명 | 운용사 | 연 보수율 | 특징 |
|---|---|---|---|
| TIGER 미국S&P500 | 미래에셋 | 0.07% | ISA·IRP·연금저축 편입 가능, 분배형 |
| KODEX 미국S&P500 | 삼성 | 0.05% | ISA·IRP·연금저축 편입 가능, 국내 최저 보수 수준 |
| VOO (Vanguard) | Vanguard | 0.03% | 미국 상장, 절세 계좌 편입 불가, 양도세 22% |
| IVV (iShares) | BlackRock | 0.03% | 미국 상장, 세계 최대 규모, 양도세 22% |
7. 냉정하게 보는 S&P 500의 리스크
S&P 500도 -30~55% 폭락이 발생합니다(2008년 -55%, 2022년 -27%). 숫자로는 알아도, 실제 자산이 반토막 났을 때의 심리적 압박은 전혀 다릅니다. 버티는 능력이 수익률을 결정합니다.
환율 리스크도 존재합니다. 달러 강세 시 환차익, 약세 시 환차손이 발생하며, 국내 상장 ETF도 기초자산이 달러이므로 환노출이 있습니다(환헤지형 제외). 미국 패권 리스크도 장기적으로 고려해야 합니다. 달러 약세, 부채 문제, 미·중 갈등이 미국 주식 시장에 영향을 줄 수 있으며, 글로벌 분산이 완충제가 됩니다.
2000년 닷컴 버블 고점 투자자는 실질 수익 회복에 약 13년이 걸렸습니다. 극단적 고평가 시점의 투자는 10년 이상 원금 회복이 지연되는 시나리오가 가능합니다. 2026년 현재 S&P 500 선행 P/E가 5년·10년 평균 대비 높은 수준이라는 점은 인식하고 투자해야 합니다.
8. 핵심 정리
Q1 2026 S&P 500 실적은 역대급이었습니다. 순이익률은 2009년 이후 최고를 기록했고, 6분기 연속 두 자릿수 이익 성장이 이어지고 있습니다. 그것이 “지금이 최고점”의 신호인지 “앞으로도 더 좋을 것”의 신호인지는 아무도 모릅니다. 그것을 맞히려 하지 마세요. 대신 매달 자동이체로 꾸준히 사 모으십시오.