
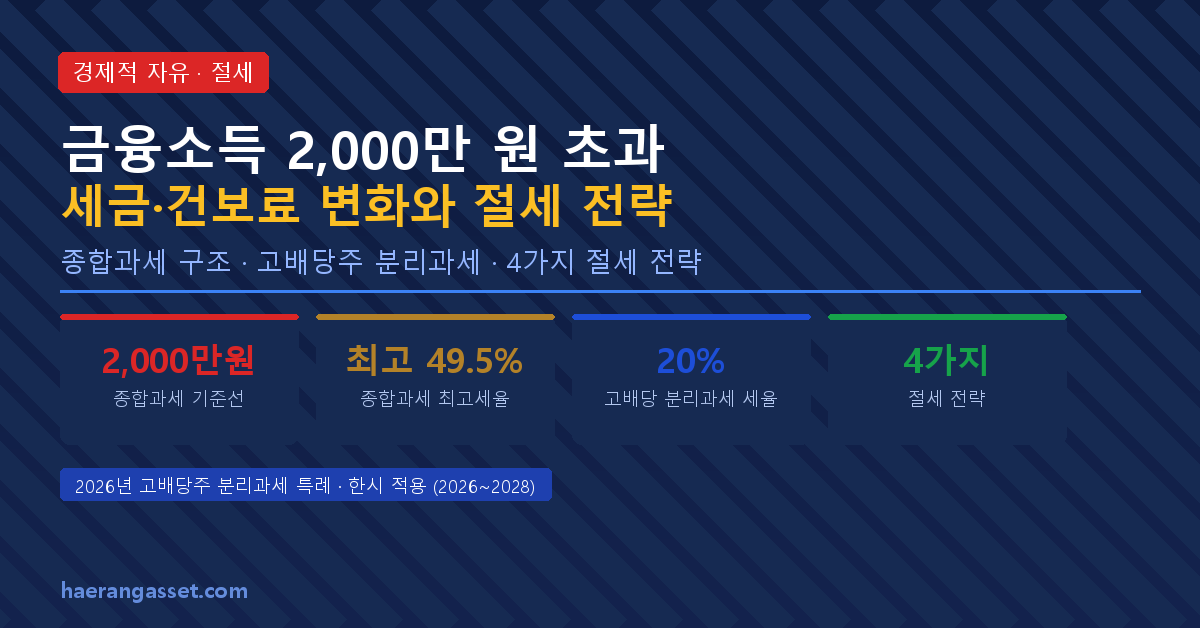
금융소득 2,000만 원 초과 시 세금·건보료 변화와 절세 전략
은퇴 후 금융소득 중심으로 현금흐름을 설계하다 보면 피할 수 없이 이 숫자와 마주하게 된다. ETF 분배금, 채권 이자, 예금 이자가 차곡차곡 쌓이면서 “이러다 2,000만 원 넘는 거 아닌가”라는 생각이 들기 시작할 때, 그때부터 세금 구조가 완전히 달라진다는 걸 체감했다. 단순히 세금만이 아니라 건강보험료와 ISA 가입 가능 여부까지 한꺼번에 변한다. 이 선을 넘기 전에 미리 대응 구조를 갖춰야 한다는 걸 뒤늦게 깨달았고, 그 과정에서 정리한 내용이다.
금융소득 종합과세 기준선
종합과세 최고세율 (지방세 포함)
고배당주 분리과세 세율 (2026~2028)
2,000만원 선 관리 절세 전략
2,000만 원을 넘으면 달라지는 3가지
비교과세 — 구조를 알아야 영향이 보인다
금융소득종합과세는 무조건 종합과세로 세금이 크게 늘어나는 구조가 아니다. 납세자에게 유리한 방식을 적용하도록 설계되어 있다.
① 금융소득 전액을 종합과세로 계산한 세액
② 금융소득 전액을 원천징수세율(14%)로 분리과세한 세액
→ 둘 중 더 큰 금액을 납부. 최소한 원천징수 수준(15.4%)은 보장.
이게 의미하는 바는 분명하다. 금융소득 자체는 많지 않아도, 다른 소득(근로·사업)이 이미 높은 사람이라면 합산 시 훨씬 높은 세율 구간으로 올라갈 수 있다. 반대로 금융소득 외 소득이 없거나 적은 은퇴자라면 종합과세 실질 세 부담이 생각보다 크지 않을 수 있다. 본인의 다른 소득 규모를 반드시 함께 따져봐야 한다.
2026년 신규 제도 — 고배당주 배당소득 분리과세 NEW
2026년 1월 1일 지급분부터 일정 요건을 충족하는 고배당기업의 배당소득에 한해 분리과세 특례가 시행된다. 기존 종합과세 최고세율(49.5%)보다 크게 낮은 세율로 정산 가능하다.
| 특례 배당소득 구간 | 분리과세 세율 (지방세 포함) | 종합과세 최고세율 비교 |
|---|---|---|
| 2,000만원 이하 | 14% | – |
| 2,000만원 초과 ~ 3억원 이하 | 20% | 종합과세 시 최고 49.5% |
| 3억원 초과 ~ 50억원 이하 | 25% | 종합과세 시 최고 49.5% |
| 50억원 초과 | 30% | 종합과세 시 최고 49.5% |
2,000만 원 선을 관리하는 절세 전략 4가지
-
ISA를 종합과세 대상이 되기 전에 미리 개설한다
ISA 안에서 발생하는 이자·배당소득은 금융소득종합과세 합산 대상에서 제외된다. 의무가입 3년 후 비과세 한도(일반형 200만원·서민형 400만원) 초과분은 9.9% 분리과세로 끝난다. 한번 종합과세 대상이 되면 새로 개설할 수 없으니, 금융소득이 늘어나는 조짐이 보이는 시점에 미리 만들어야 한다. -
연금저축·IRP 계좌 안에서 운용한다
연금계좌 내 수익은 인출 전까지 과세 이연되고, 종합과세 합산 대상에도 포함되지 않는다. 세액공제(연금저축+IRP 합산 최대 900만원)까지 이중 혜택이다. 금융소득이 늘어날수록 계좌 안에서 운용하는 자산 비중이 클수록 유리하다. -
배우자와 금융자산을 분산해서 관리한다
금융소득종합과세는 부부 합산이 아닌 개인별 2,000만원 기준이다. 한쪽에 자산이 몰려 있다면 배우자 명의로 일부 분산해 각자 2,000만원 이하로 유지하면, 두 사람 모두 원천징수만으로 과세가 끝날 수 있다. 증여 후 일정 기간 운용해야 하는 등 실행 조건이 있으니 사전 검토가 필요하다. -
소득 수령 시점을 연도별로 분산한다
채권 이자, 펀드 매도처럼 시점 조절이 가능한 소득은 한 해에 몰리지 않도록 분산한다. 연말에 집중되지 않게 조정하면 연도별 금융소득을 2,000만원 이하로 유지하기가 수월해진다.
마무리 — 이 선을 넘기 전에 준비해야 한다
핵심은 이 선을 넘기 전에 미리 대응 구조를 갖추는 것이다. ISA는 종합과세 대상이 되기 전에만 개설할 수 있고, 연금계좌 활용과 배우자 자산 분산도 일찍 준비할수록 효과가 크다. 금융소득 중심의 은퇴 현금흐름을 설계하고 있다면, 지금 시점에 본인의 금융소득 규모를 한 번 점검해보는 게 좋다.