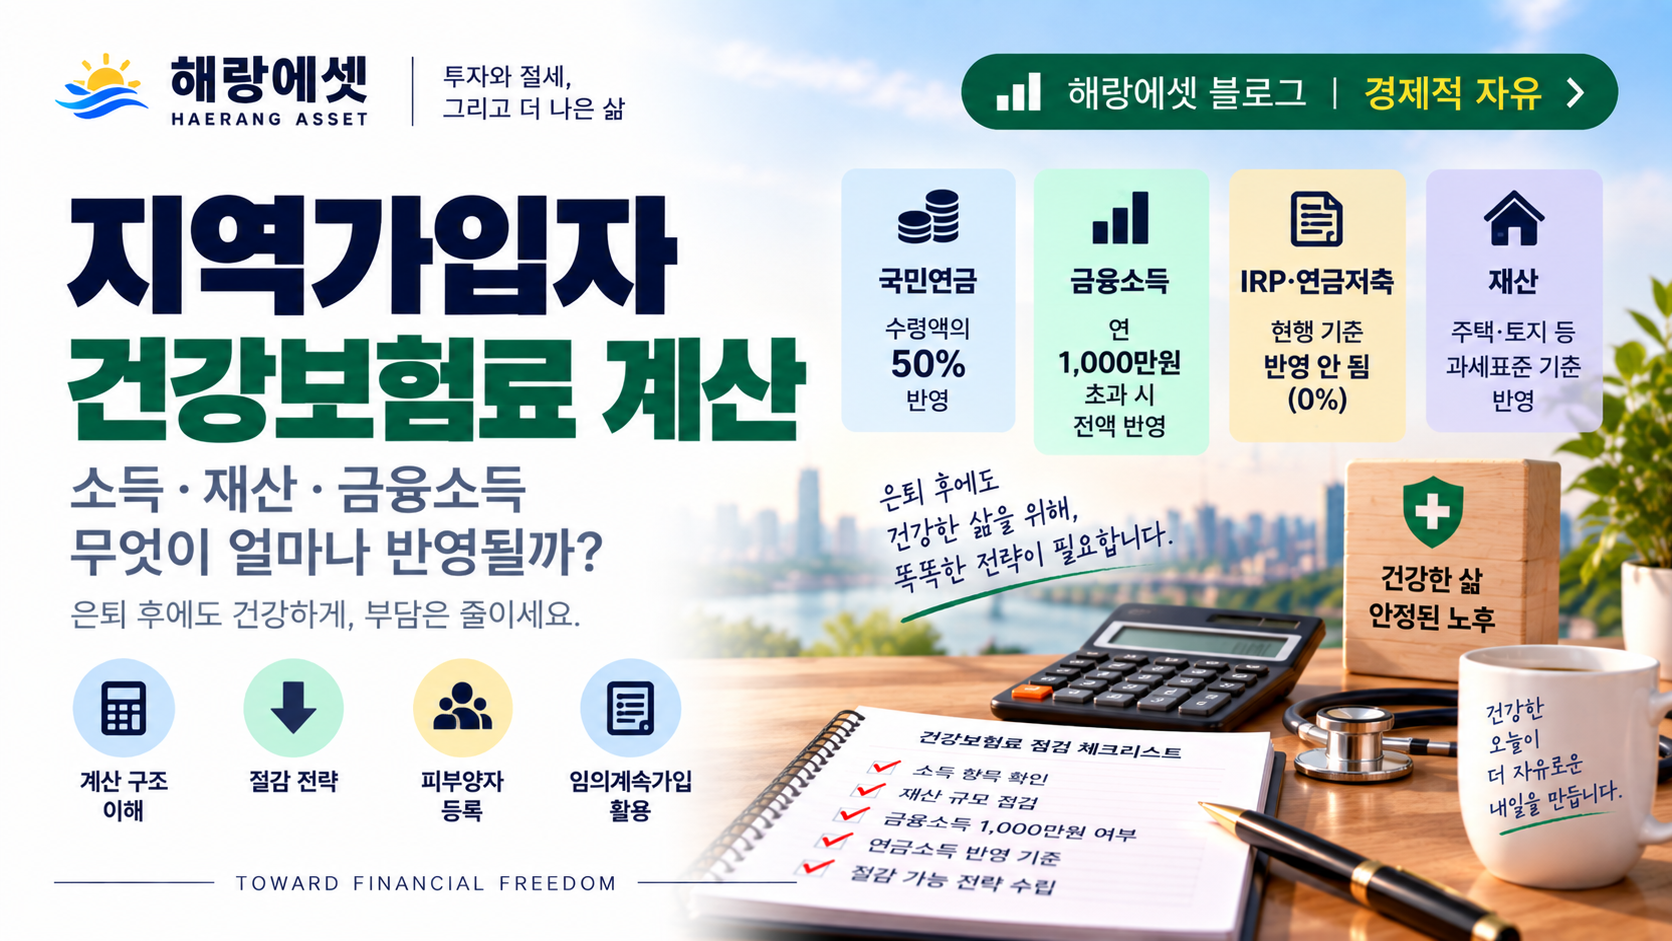
55세 은퇴를 결심했을 때 제일 먼저 계산한 것 중 하나가 지역가입자 건강보험료였습니다. IRP, 연금저축, 국민연금까지 꼼꼼히 준비했는데 건보료를 빠뜨리면 현금흐름 계획이 처음부터 어긋납니다. 직장 다닐 때는 회사가 절반을 부담해줬으니 실제 부담이 얼마인지도 잘 몰랐습니다. 지역가입자로 전환되면 소득과 재산 전체를 점수화해서 전액 본인이 납부하는 구조로 바뀝니다. 월 20~40만 원이 갑자기 더 나가는 건 현금흐름 계획에 꽤 큰 구멍이 됩니다. 어떤 소득이 반영되고, 어떻게 줄일 수 있는지 정리합니다.