퇴직 후 건강보험·국민연금·IRP, 첫 1년에 꼭 확인해야 할 7가지

How to Find Blind Money

퇴직 직후 12개월은 노후 재정의 판도를 사실상 영구히 바꾸는 골든타임입니다. 퇴직금 수령 방식, 건강보험 전환, 국민연금 수령 시기, 금융소득 관리 — 이 중 하나라도 잘못 결정하면 수백만 원에서 많게는 수천만 원이 새어 나갈 수 있습니다.

퇴직 전 반드시 해야 할 4가지 — 놓치면 수백만 원 손해

퇴직 전 반드시 해야 할 4가지 — 놓치면 수백만 원 손해

퇴직 당일 이후에는 되돌릴 수 없는 결정들이 있다. 퇴직금이 일반 계좌로 입금되면 세금 감면 혜택이 사라지고, 건강보험 임의계속가입은 신청 기한을 놓치면 다시 기회가 없다. 이런 것들을 퇴직 전에 미리 챙겨두면 수백만 원 단위의 차이를 만들 수 있다. 퇴직 6개월 전부터 순서대로 점검해야 할 4가지를 정리해본다. 1. IRP 계좌 개설 + 계좌번호 인사팀 제출 (퇴직 3개월 … 더 읽기
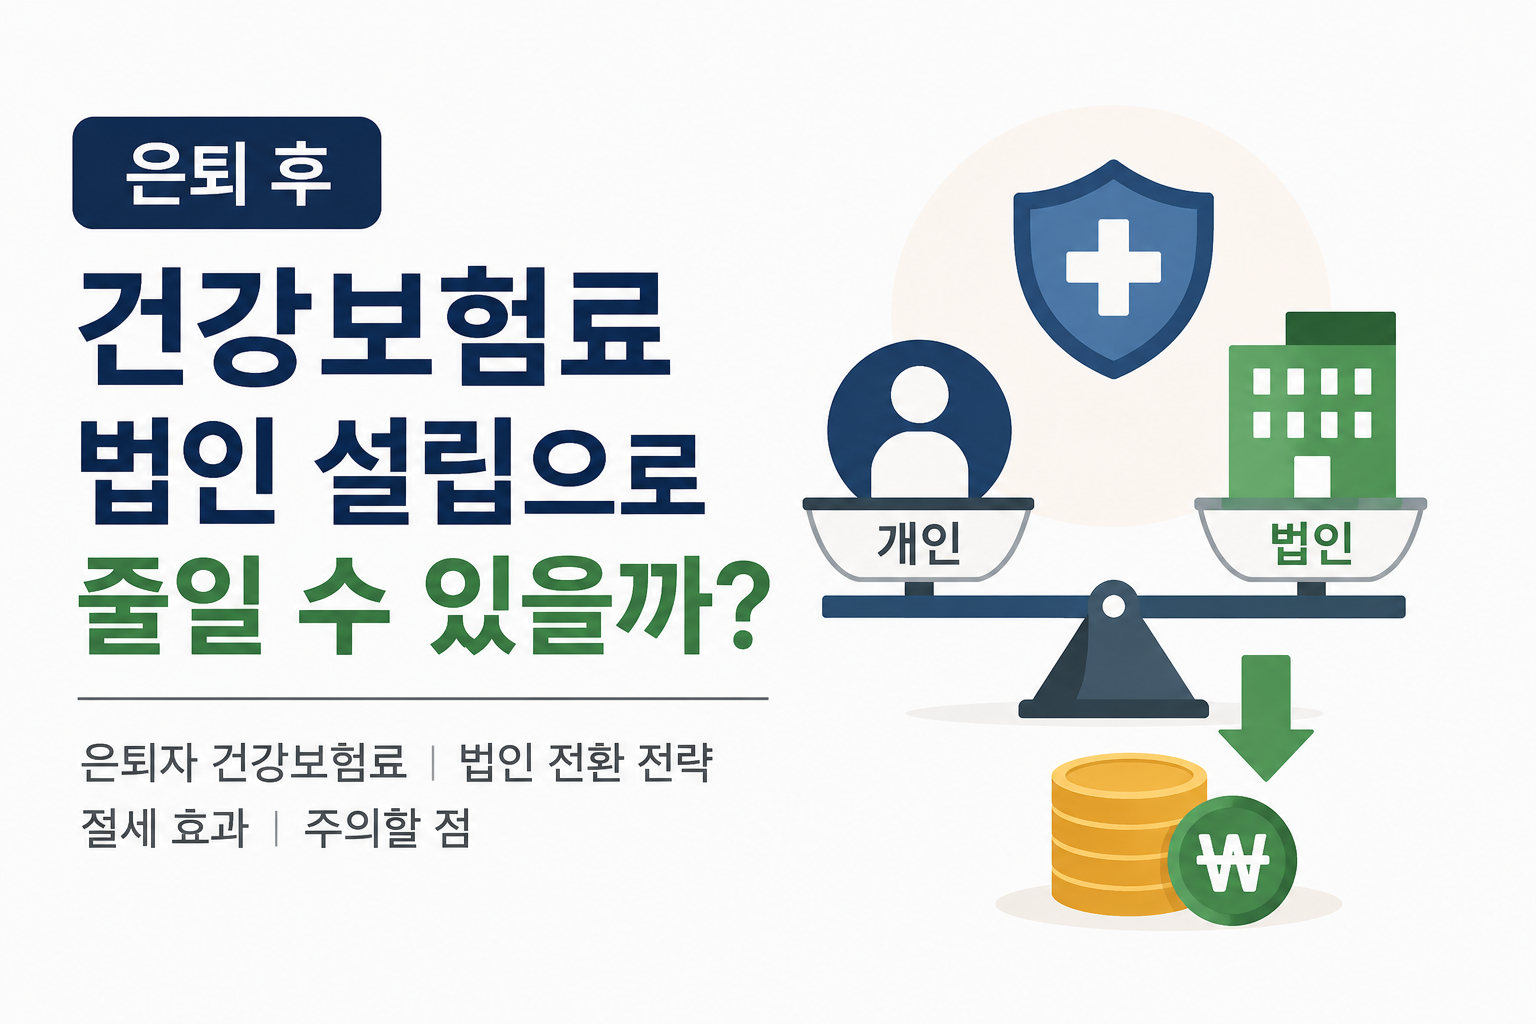
은퇴 후 건강보험료, 법인 설립으로 줄일 수 있을까 — 적발 사례부터 알아야 한다

은퇴 후 건강보험료, 법인 설립으로 줄일 수 있을까 — 적발 사례부터 알아야 한다

퇴직 후 지역가입자로 전환되면서 건강보험료가 갑자기 월 30~50만원대로 뛰는 경우가 흔하다. 이때 “법인을 만들어 대표이사로 직장가입자가 되면 건보료가 줄어든다”는 이야기를 듣고 솔깃해지는 사람들이 있다. 이론적으로는 가능한 방법이다. 하지만 가장 먼저 알아야 할 것이 있다. 이 방식이 최근 국민건강보험공단의 집중 단속 대상이 되고 있다는 사실이다.

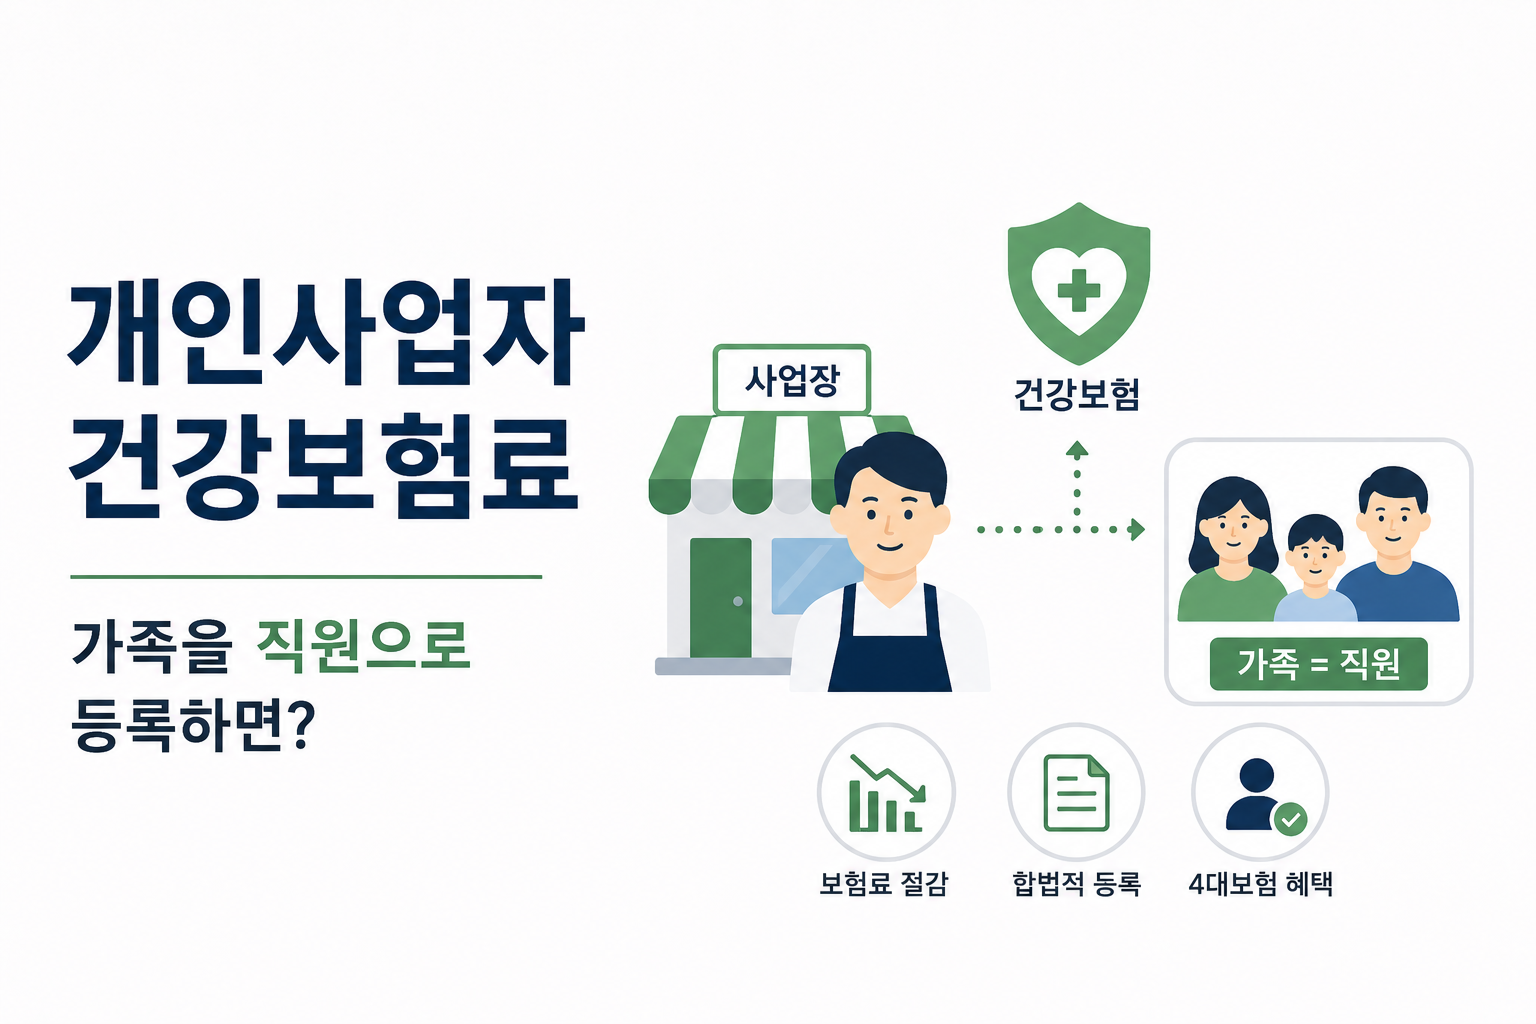
개인사업자 건강보험료, 가족을 직원으로 등록하면 줄어드는 이유

개인사업자 건강보험료, 가족을 직원으로 등록하면 줄어드는 이유

직원 없이 혼자 사업하는 개인사업자라면 건강보험료 고지서를 받고 한 번쯤 놀란 경험이 있을 것이다. 소득뿐 아니라 재산까지 합산되는 지역가입자 구조 때문에, 자산이 좀 있는 사업자는 월 40만 원 가까이 내는 경우도 흔하다. 가족을 직원으로 등록하면 이 구조 자체가 바뀐다. 원리와 실제로 득이 되는지 따져보는 방법을 정리한다.

건강보험 피부양자 자격 요건 — 소득·재산 기준과 탈락 조건 완전 정리

건강보험 피부양자 자격 요건 — 소득·재산 기준과 탈락 조건 완전 정리

퇴직을 앞두고 있다면 꼭 확인해야 할 게 하나 있다. 자녀나 배우자가 직장가입자라면, 본인이 피부양자로 등록될 수 있는지 여부다. 피부양자로 등록되면 건강보험료를 한 푼도 내지 않으면서 동일한 혜택을 받을 수 있다. 반면 지역가입자로 전환되면 월 20~40만 원의 보험료가 새로 발생한다. 차이가 작지 않다.

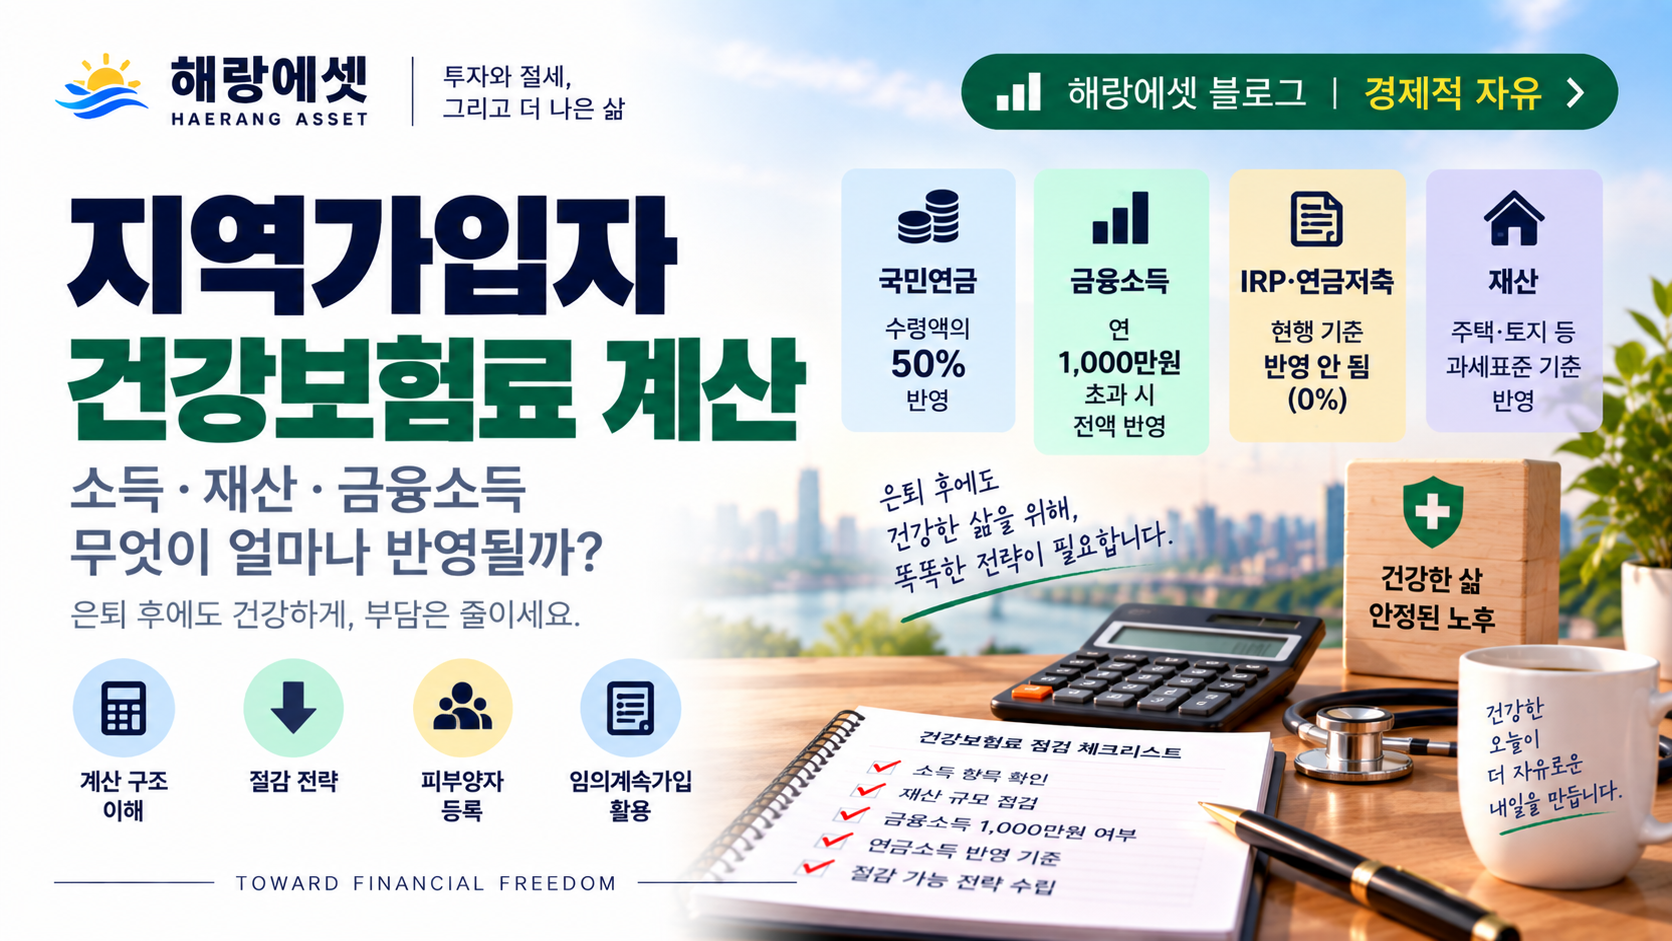
지역가입자 건강보험료 계산 — 소득·재산·금융소득 반영 기준 완전 정리

지역가입자 건강보험료 계산 — 소득·재산·금융소득 반영 기준 완전 정리

55세 은퇴를 결심했을 때 제일 먼저 계산한 것 중 하나가 지역가입자 건강보험료였습니다. IRP, 연금저축, 국민연금까지 꼼꼼히 준비했는데 건보료를 빠뜨리면 현금흐름 계획이 처음부터 어긋납니다. 직장 다닐 때는 회사가 절반을 부담해줬으니 실제 부담이 얼마인지도 잘 몰랐습니다. 지역가입자로 전환되면 소득과 재산 전체를 점수화해서 전액 본인이 납부하는 구조로 바뀝니다. 월 20~40만 원이 갑자기 더 나가는 건 현금흐름 계획에 꽤 큰 구멍이 됩니다. 어떤 소득이 반영되고, 어떻게 줄일 수 있는지 정리합니다.