오래된 개인연금신탁, 증권사로 옮길 수 있을까 — 먼저 확인해야 할 것

오래된 개인연금신탁, 증권사로 옮길 수 있을까 — 먼저 확인해야 할 것

은행 서랍 속에 잠든 1990년대 개인연금. “수익률이 연 1~2%밖에 안 되는데 증권사로 옮겨서 ETF로 굴리면 안 되나?” 합리적인 생각이다. 그런데 이 질문에 답하기 전에 반드시 짚어야 할 게 있다. 1994~2000년에 가입한 “개인연금저축(신탁)”과 지금 증권사에서 파는 “연금저축펀드”는 법적으로 완전히 다른 제도다. 이 차이를 모르고 이관을 시도하면 헛수고로 끝난다.

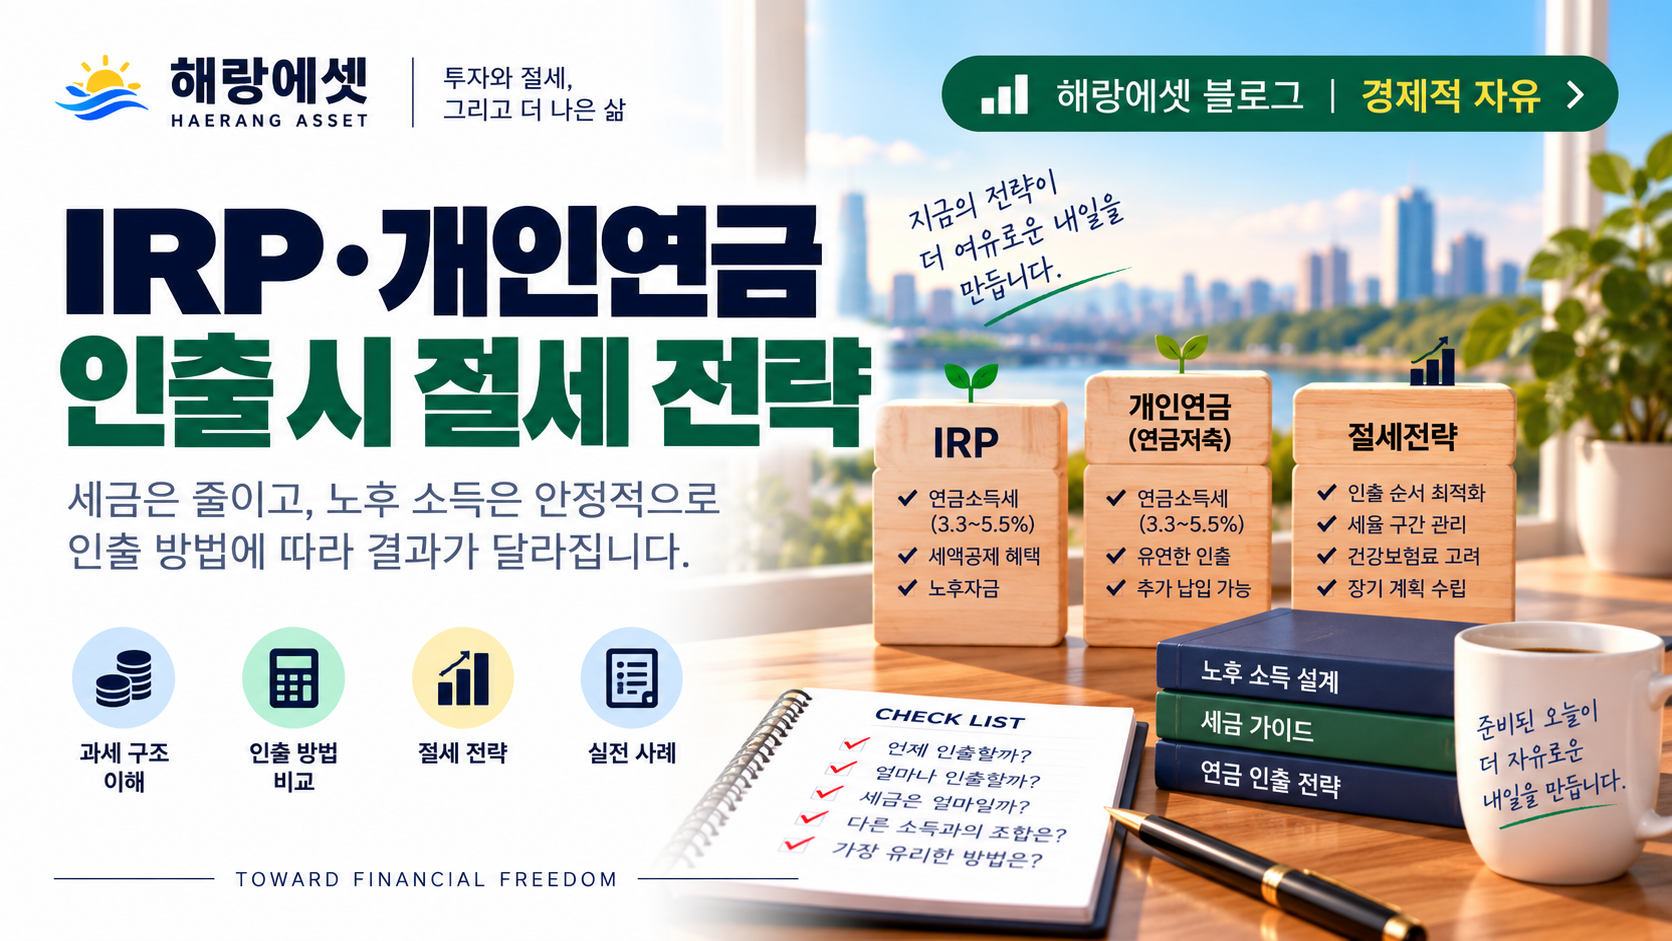
IRP·연금저축펀드 인출 절세 전략 — 세금 구조부터 인출 설계까지

IRP·연금저축펀드 인출 절세 전략 — 세금 구조부터 인출 설계까지

55세에 은퇴하고 나서 국민연금은 아직 한참 먼 얘기였다. 수령 시작까지 10년 가까운 공백이 있었고, 그 기간 동안 생활비의 일부를 IRP와 연금저축펀드에서 꺼내야 하는 상황이 됐다. 그때 처음으로 “이 돈, 세금이 얼마나 나오지?”를 진지하게 따져봤다. 적립할 때는 세액공제를 신경 썼는데, 막상 인출 단계에서는 생각보다 복잡한 구조가 기다리고 있었다.