
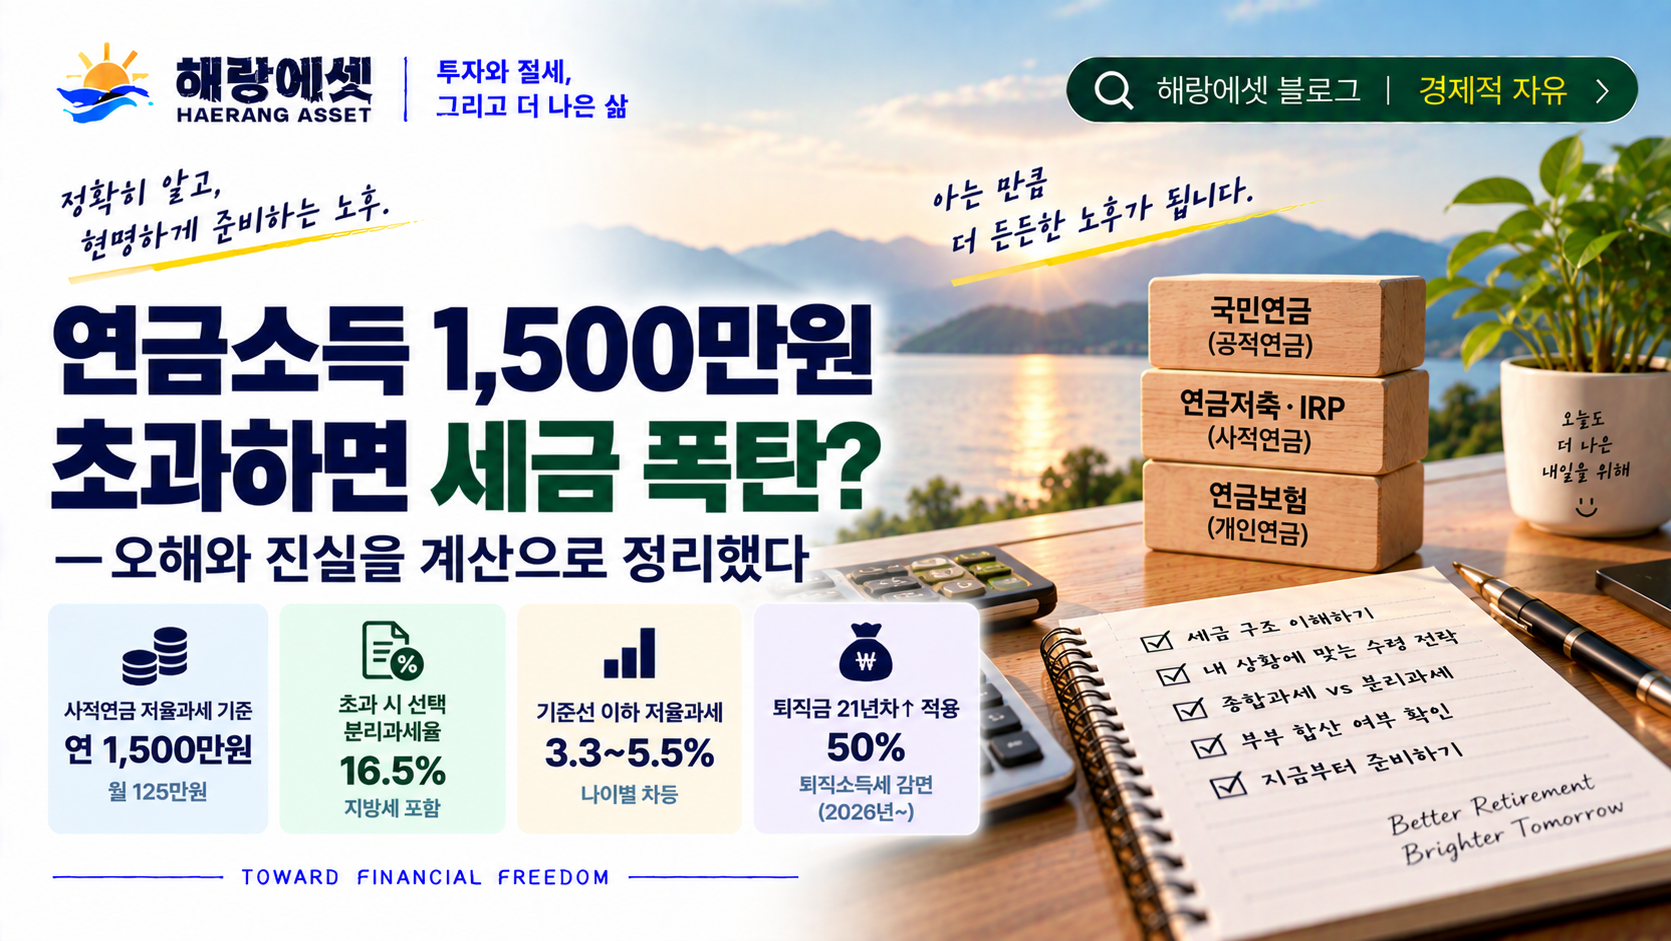
연금소득 1,500만원 초과하면 세금 폭탄? — 오해와 진실을 계산으로 정리했다
📌 기준: 소득세법 제14조·제129조 · 조세특례제한법 | 최종 업데이트: 2026년 9월 | 세율·공제한도는 세법 개정에 따라 달라질 수 있음
연금 인출 계획을 세우면서 처음으로 “사적연금 1,500만원 기준”을 알게 됐을 때, 솔직히 당황했다. 이미 IRP와 연금저축에 수년치 납입금이 쌓여 있었는데, 수령 시점에 “1,500만원 넘으면 세금 폭탄”이라는 말이 카페와 유튜브에 넘쳐났다. 처음엔 그 말이 맞다고 믿고 연금 수령액을 월 125만원(연 1,500만원) 이하로 억지로 맞추려고 했다.
직접 세금을 계산해보고 나서야 세 가지 오해가 섞여 있다는 걸 깨달았다. 1,500만원을 초과해도 16.5% 분리과세를 선택할 수 있고, 다른 소득이 없는 은퇴자라면 종합과세가 오히려 유리한 경우도 있었다. 퇴직금 재원은 아예 1,500만원 계산에서 제외된다는 것도 처음 알았다.
이 글은 그 계산 과정을 그대로 정리한 것이다. “세금 폭탄”이라는 표현에 겁먹어 연금 수령 설계를 미루고 있다면, 수치로 직접 확인해보길 권한다.
📋 목차
1. 먼저 용어 정리 — 헷갈리는 개념 3가지
① 사적연금 vs 공적연금 — 1,500만원은 사적연금에만
| 구분 | 종류 | 1,500만원 기준 적용 |
|---|---|---|
| 사적연금 | 연금저축 · IRP | 적용 |
| 공적연금 | 국민연금 · 공무원연금 | 별도 계산 (무조건 종합과세) |
1,500만원 기준은 사적연금(연금저축·IRP)에만 적용된다. 국민연금은 금액에 관계없이 무조건 종합과세이며, 사적연금 1,500만원과 합산되지 않는다. 국민연금을 월 100만원 받아도 사적연금 계산에는 영향이 없다.
② 이연퇴직소득 — 1,500만원 계산과 무관
퇴직금을 IRP로 이전 후 연금으로 수령할 때 적용되는 이연퇴직소득은 사적연금 1,500만원 합산 계산에서 완전히 제외된다. 얼마를 받든 별도로 분리과세된다. 퇴직금 재원이 많아도 1,500만원 기준을 초과시키지 않는다.
③ 세액공제 받지 않은 납입원금 — 과세 제외
연금계좌 납입 한도는 연 1,800만원이지만 세액공제 한도는 900만원이다. 세액공제를 받지 않은 나머지 원금은 인출 시 과세 제외다. 따라서 실제 수령액이 1,500만원을 넘어도 과세 대상 금액이 1,500만원 이하일 수 있다.
1,500만원 기준 — 포함 vs 미포함 정리
✅ 포함: 세액공제 받은 납입원금 + 연금계좌 운용수익(ETF 매매차익·배당·이자)
❌ 미포함: 이연퇴직소득(퇴직금 재원) + 세액공제 받지 않은 납입원금
2. 오해 ① — 초과하면 무조건 종합과세다?
아니다. 2023년 1월 1일 이후 연금수령분부터 사적연금 합계가 연 1,500만원을 초과해도 16.5%(지방세 포함) 분리과세를 선택할 수 있다. “무조건 종합과세 폭탄”은 사실이 아니다.
| 구분 | 1,500만원 이하 | 1,500만원 초과 |
|---|---|---|
| 저율 분리과세 | 3.3~5.5% (나이별) | 적용 불가 |
| 선택적 분리과세 | — | 16.5% (해당 과세대상 사적연금소득 전액) |
| 종합과세 | 선택 가능 | 선택 가능 |
3. 오해 ② — 초과하면 항상 분리과세가 유리하다?
경우에 따라 다르다. 다른 소득이 없는 은퇴자라면 연금소득공제와 기본공제를 적용받아 종합과세가 오히려 유리한 경우도 있다. 직접 계산해본 결과가 예상과 달랐다.
| 상황 | 종합과세 세금(예시) | 분리과세 (16.5%) | 일반적 경향 |
|---|---|---|---|
| 다른 소득 없음 (기본공제만 적용 가정) | 약 64만원 | 297만원 | 종합과세 유리 |
| 다른 종합소득이 있는 경우 | 소득·공제 항목에 따라 상이 | 297만원 | 개별 계산 필요 |
※ 연금소득 1,800만원 기준. 분리과세 세금(297만원) = 1,800만원 × 16.5%. 종합과세는 근로소득공제·인적공제·각종 세액공제 등 개인 상황에 따라 결과가 크게 달라지므로 계산기로 직접 확인 필요.
분리과세 선택 시 연금소득공제가 적용되지 않고 해당 과세대상 사적연금소득에 16.5%가 적용된다. 종합과세는 연금소득공제 후 낮아진 과세표준에 세율이 적용된다. 이 차이가 다른 소득이 없는 은퇴자에게 종합과세가 유리한 이유다. 매년 그해 다른 소득을 확인하고 유리한 쪽을 선택하는 것이 핵심이다.
🧮 종합과세 vs 분리과세 직접 계산해보기
4. 오해 ③ — 부부 합산으로 1,500만원을 계산한다?
아니다. 연금소득은 개인 단위로 과세된다. 부부의 연금을 합산하지 않는다. 부부가 각자 연금저축과 IRP를 운용하면 각각 1,500만원, 즉 합산 월 250만원(부부 합계)까지 저율과세(3.3~5.5%) 구간을 활용할 수 있다.
부부 각각 연금 운용 시 저율과세 구간
배우자 각 연 1,500만원(월 125만원) × 2인 = 합산 연 3,000만원(월 250만원)까지 3.3~5.5% 저율과세 유지 가능. 젊을 때부터 부부가 각각 연금저축 계좌를 개설해야 하는 이유다.
5. 나이별 연금소득세율 — 오래 받을수록 세율이 낮아진다
사적연금 1,500만원 이하 구간의 저율과세는 수령 나이에 따라 세율이 다르다. 같은 금액이라도 늦게 받을수록 세율이 낮아진다.
| 수령 나이 | 세율 (지방세 포함) | 연 1,500만원 수령 시 세금 |
|---|---|---|
| 만 55~69세 | 5.5% | 82.5만원 |
| 만 70~79세 | 4.4% | 66만원 |
| 만 80세 이상 | 3.3% | 49.5만원 |
6. 2026년 달라진 것 — 퇴직금 장기 수령 절세 확대
2026년 1월 1일부터 이연퇴직소득 연금수령 시 적용 세율이 개정됐다. 오래 나눠 받을수록 절세 효과가 더 커졌다.
| 수령 연차 | 2025년까지 | 2026년부터 |
|---|---|---|
| 10년 이하 | 퇴직소득세의 70% | 퇴직소득세의 70% (동일) |
| 11~20년 | 퇴직소득세의 70% | 퇴직소득세의 60% |
| 21년 이상 | 퇴직소득세의 60% | 퇴직소득세의 50% |
출처: 국세청 · 소득세법 시행령 개정 (2026년 시행)
예시: 퇴직금 1억원·근속 20년 기준 퇴직소득세 약 262만원이라면, 21년차 이후 연금으로 받으면 131만원(50%)만 낸다. 이연퇴직소득은 1,500만원 합산과도 무관하므로, 퇴직소득세 측면에서는 장기 분할 수령의 절세 효과가 커진다.
7. 실전 전략 4가지
① 1,500만원 이하로 설계해 저율과세 유지
연금저축+IRP에서 연간 1,500만원 이하(월 125만원)로 수령 기간을 길게 잡는다. 55세 이후 긴 기간 동안 3.3~5.5% 저율로 과세된다.
② 초과 시 분리과세 vs 종합과세 매년 비교
그해 다른 소득(근로·사업·금융·국민연금)과 합산해 시뮬레이션하고 유리한 쪽을 선택한다. 퇴직 초기에는 종합과세, 재취업·임대소득이 있으면 분리과세가 유리할 수 있다.
③ 부부 각자 계좌에서 각각 1,500만원 관리
부부 합산 월 250만원(각 125만원)까지 저율과세 구간을 두 배로 활용한다. 이를 위해 배우자 명의 연금저축 계좌를 일찍 개설해두는 것이 중요하다.
④ 퇴직금은 IRP에서 장기 수령
이연퇴직소득은 1,500만원 합산과 무관하고, 2026년부터 21년차 이후 퇴직소득세의 50%만 낸다. 퇴직소득세 측면에서는 오래 나눠 받을수록 절세 효과가 크다 (단, 생활비 필요 시기·운용수익률·자산 구성 등 개인 재무 상황과 함께 판단해야 한다).
🧮 연금 수령 시뮬레이션 직접 계산하기
8. 추가로 주의할 함정 2가지
① 분리과세 선택 시 연금소득공제 없음
분리과세를 선택하면 연금소득공제가 적용되지 않고 해당 과세대상 사적연금소득에 16.5%가 적용된다. 종합과세 선택 시에는 연금소득공제 후 낮아진 과세표준에 세율이 적용된다. 이 차이가 소득이 없는 은퇴자에게 종합과세가 유리한 핵심 이유다.
② 1,500만원은 과세 대상 금액 기준이다
세액공제 받지 않은 납입원금이 있다면 이 금액을 먼저 차감한 후 1,500만원 기준을 판단한다. 실제 수령액이 1,500만원을 넘어도 과세 대상 금액이 기준선 이하일 수 있다. 본인의 세액공제 미적용 납입액을 연금계좌에서 확인해두는 것이 좋다.
함께 읽으면 좋은 글
→ IRP·연금저축 10년 인출 전략 — 55세부터 65세까지 세금 최소·수령 최대 시뮬레이션
→ 연금 수령 나이 전략 — 55세·60세·65세, 언제 꺼내야 세금이 가장 적을까
→ 부부 연금 분산 수령 전략 — 각자 IRP·연금저축 있으면 수령 시기를 다르게 설계하라
본 글은 소득세법 제14조·제129조 및 2026년 기준으로 작성됐습니다. 개인 소득 상황에 따라 유리한 과세 방식이 달라지므로 정확한 판단은 세무사 상담을 권장합니다. 이 글은 투자 권유 또는 세무 조언이 아니며, 세법 개정에 따라 내용이 변경될 수 있습니다.