세액공제 환급금 20년 재투자하면 얼마가 되나 — 매년 148만원의 복리 마법

세액공제 환급금 20년 재투자하면 얼마가 되나 — 매년 148만원의 복리 마법

매년 3월, 연금저축·IRP 가입자의 통장에 돈이 들어온다. 세액공제 환급금이다. 총급여 5,500만원 이하 기준으로 연 900만원을 납입하면 148.5만원이 돌아온다. 월로 환산하면 12.4만원이다. 대부분의 사람들은 이 돈을 어떻게 할까. 회식비로 쓰거나, 쇼핑하거나, 통장에 그냥 놔둔다. 그러나 이 돈을 매년 ETF에 재투자하면 20년 후 6,484만원이 된다. 생활비로 쓰면 사라지는 돈이, 재투자하면 원금의 2.2배가 된다. 이 글은 연금저축·IRP를 납입 … 더 읽기
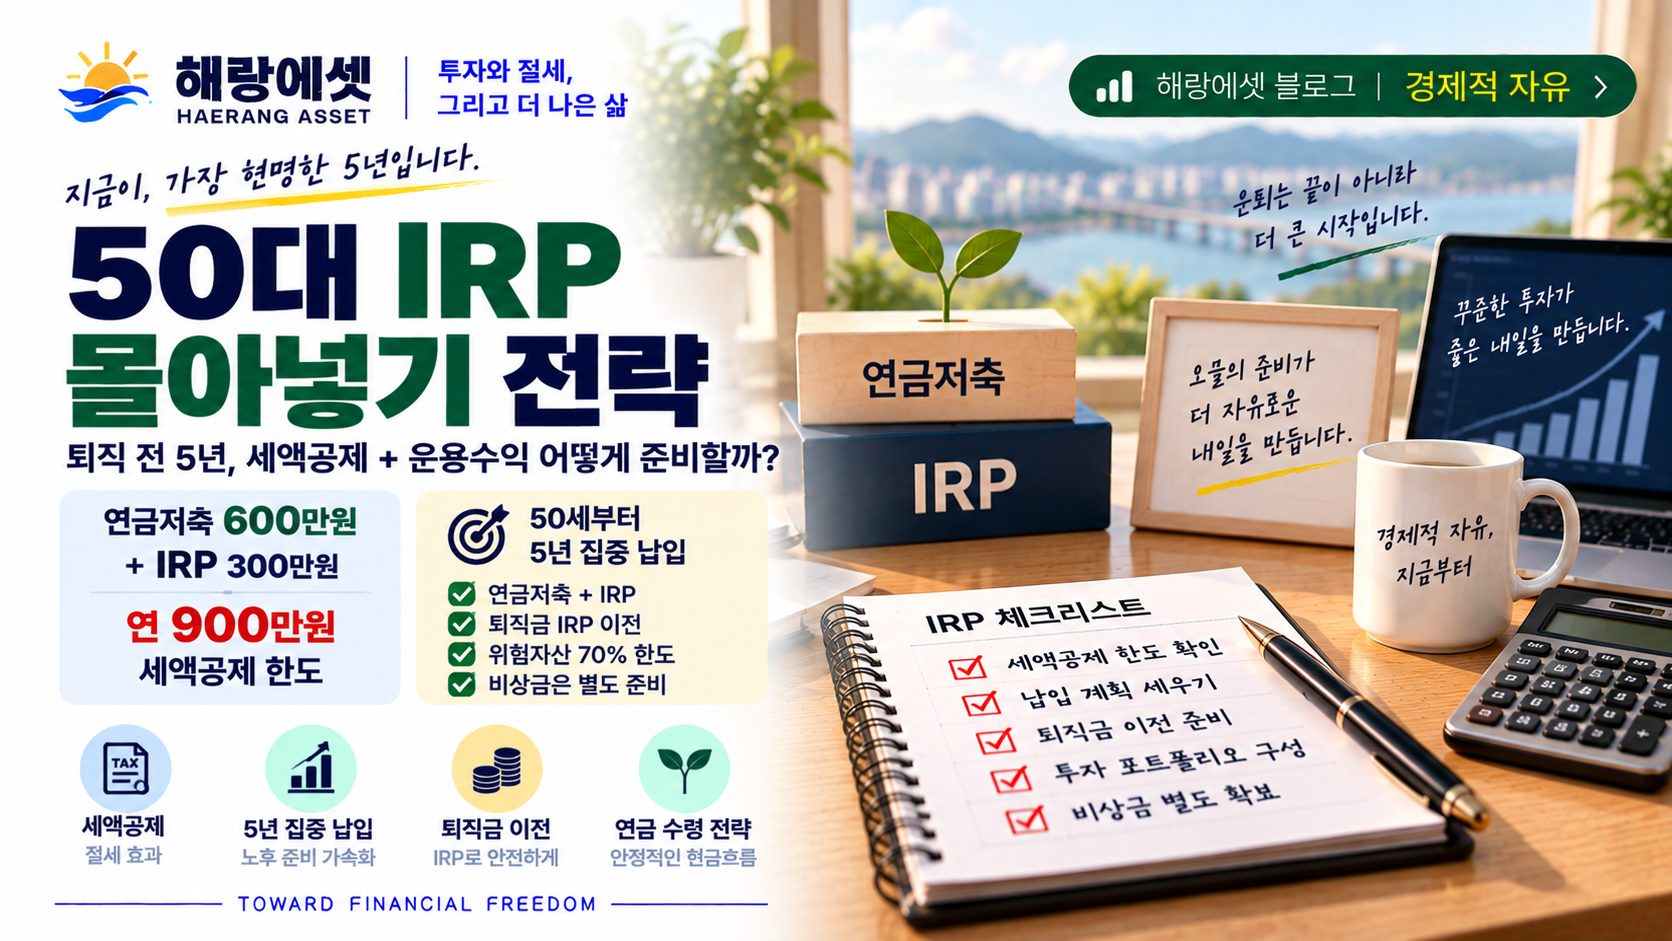
50대 IRP 몰아넣기 전략 — 퇴직 전 5년, 세액공제+운용수익 총정리

50대 IRP 집중 납입 전략

50대가 되면 은퇴가 막연한 미래가 아니라 구체적인 일정이 된다. 이 시기에 가장 강력한 절세 수단이 IRP(개인형 퇴직연금) 집중 납입이다. 퇴직 전 마지막 5~10년은 소득이 정점에 달해 세율이 높고, 납입금이 55세 이후 바로 연금으로 전환된다. 이 시기를 그냥 흘려보내면 수백~수천만원의 절세 기회를 날린다. 이 글은 퇴직을 5~15년 앞둔 45~55세 직장인을 위해 IRP 집중 납입 전략의 실제 혜택을 수치로 계산했다.

투자자의 아침 #22 – “원칙을 지키는 투자의 기술” (2026.07.24)

💡 오늘의 명언 “가장 중요한 것은 감정을 배제하고 철저하게 규칙과 원칙에 따라 투자하는 것이다.” 🔍 명언의 의미 투자를 하다 보면 시장의 급등락 속에서 공포와 탐욕이라는 감정이 고개를 듭니다. 이 감정에 휩쓸리는 순간, 이성적인 판단은 흐려지고 원칙 없는 매매로 이어져 실패를 자초하게 됩니다. 성공적인 투자는 머리로 하는 것이 아니라, 흔들림 없는 나만의 투자 원칙과 시스템을 지켜내는 … 더 읽기

월급쟁이 경제적 자유 로드맵 — 연봉 5,000만원으로 20년 안에 가능한가

월급쟁이 경제적 자유 로드맵 — 연봉 5,000만원으로 20년 안에 가능한가

“경제적 자유”라는 말은 막연하게 들린다. 얼마를 모아야 하는지, 얼마나 걸리는지 구체적으로 계산해본 사람이 드물다. 이 글은 연봉 5,000만원 직장인이 월 150만원을 투자할 때, 실제로 언제 경제적 자유에 도달할 수 있는지 단계별로 계산한다. 경제적 자유를 막연히 꿈꾸지만 구체적인 숫자를 모르는 30~40대 직장인을 위한 글이다.

투자자의 아침 #21 – “시장의 소음을 차단하는 힘” (2026.07.23)

💡 오늘의 명언 “단기적인 주가 움직임에 일희일비하지 마라. 시장은 단기적으로는 투표기지만, 장기적으로는 저울이다.” 🔍 명언의 의미 매일같이 쏟아지는 뉴스와 주가의 등락은 투자자의 마음을 흔드는 가장 큰 요인입니다. 단기적인 시장은 때때로 대중의 감정과 인기에 따라 움직이지만(투표기), 결국 시간이 지나면 기업의 본질적인 가치와 실적을 정확하게 평가해 냅니다(저울). 남들의 시선이나 흔들리는 시세에 휘둘리지 않고, 기업의 내재 가치에 집중할 … 더 읽기

투자자의 아침 #19 (2026.07.21) – “변동성을 대하는 자세”

💡 오늘의 명언 “주식 시장의 폭락은 끔찍한 재앙이 아니라, 오히려 훌륭한 기업을 싼값에 살 수 있는 절호의 기회다.” 🔍 명언의 의미 대부분의 투자자는 시장이 하락할 때 공포를 느끼고 투매를 고민합니다. 하지만 진정한 가치 투자자에게 하락장은 평소 비싸서 사지 못했던 우량한 자산을 할인된 가격에 담을 수 있는 선물과 같습니다. 시장의 흔들림을 두려움의 대상이 아닌 ‘확장된 기회’의 … 더 읽기

투자자의 아침 #18 (2026.07.20) – “시장의 파도를 견디는 인내”

💡 오늘의 명언 “시간은 훌륭한 기업의 친구이자, 평범한 기업의 적이다.” 🔍 명언의 의미 시간은 투자자에게 가장 강력한 무기가 될 수도 있고, 반대로 가장 가혹한 형벌이 될 수도 있습니다. 그 차이를 만드는 것은 바로 우리가 선택한 자산의 펀더멘털입니다. 경쟁력을 갖추고 꾸준히 이익을 창출하는 우량한 기업과 함께할 때 시간은 복리의 마법을 부리며 자산을 불려줍니다. 반면, 가치가 불분명하거나 … 더 읽기

72의 법칙, 계산기 없이 암산으로 “돈이 두 배 되는 시간” 구하기

“연 6% 수익률로 투자하면 내 돈이 두 배가 되는 데 얼마나 걸릴까?” 이런 질문에 복잡한 로그 계산 없이 암산으로 답할 수 있는 방법이 있습니다. 바로 72의 법칙(Rule of 72)입니다. 투자, 저축, 심지어 물가상승률까지 — 복리가 작동하는 모든 곳에 써먹을 수 있는 실전 공식이라 알아두면 두고두고 유용합니다.

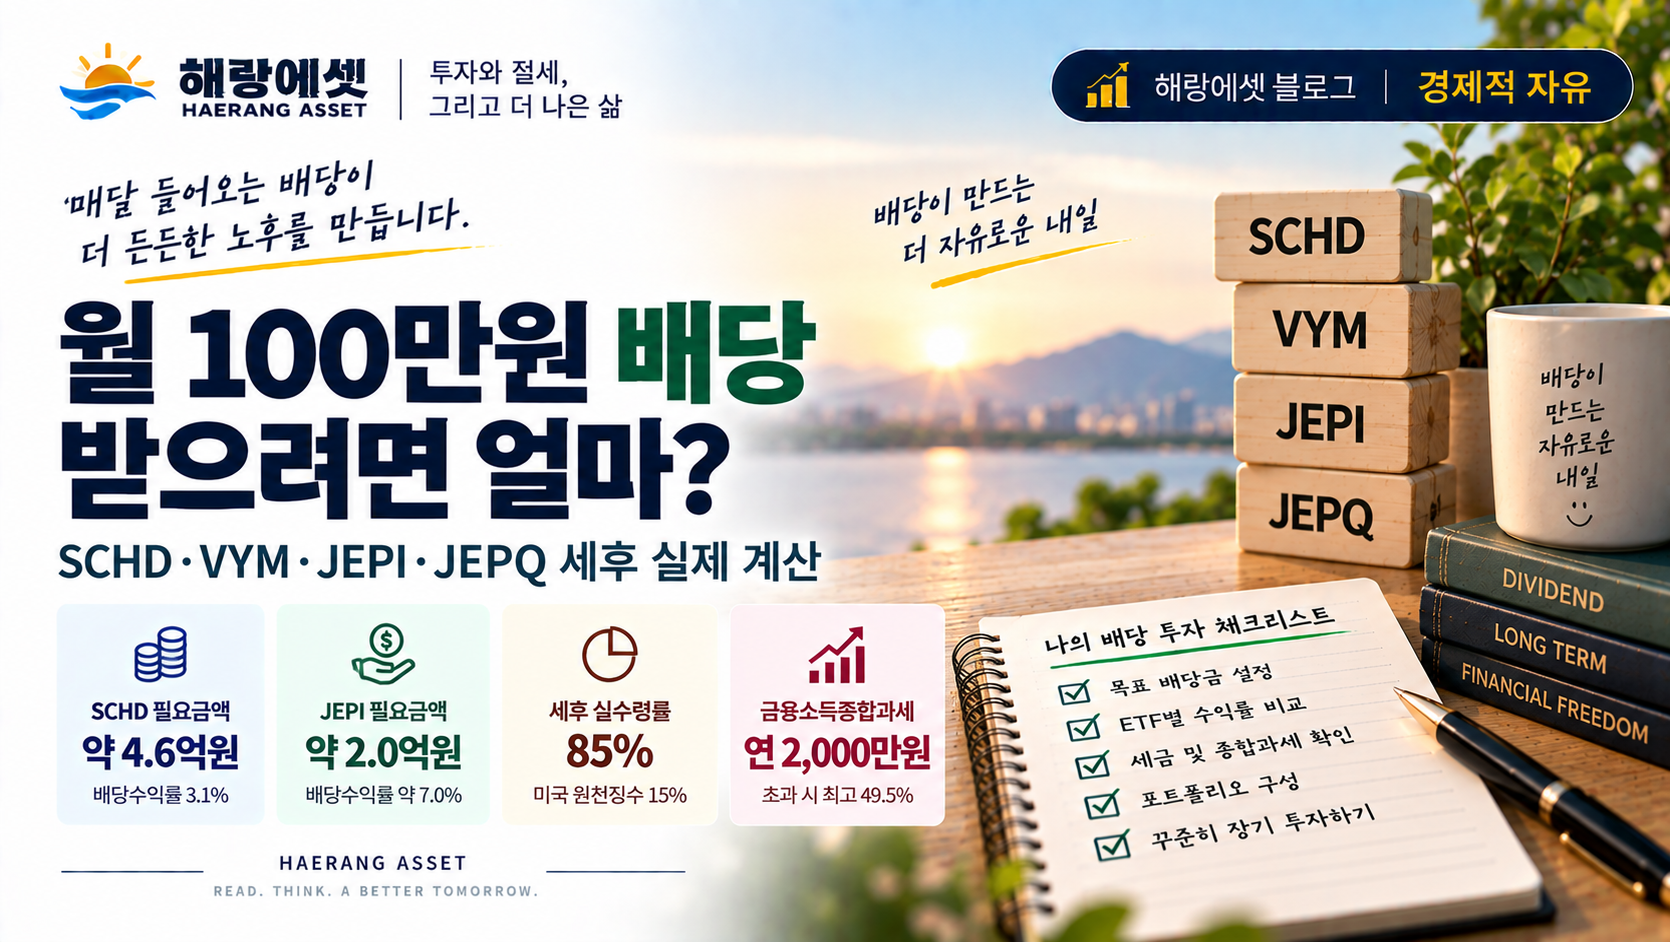
월 100만원 배당 받으려면 얼마? 미국 ETF(SCHD·JEPI) 실제 계산

월 100만원 배당 투자 가이드

“배당으로 매달 100만원이 들어오면 어떨까.” 주식 투자를 시작하면 누구나 한 번쯤 하는 상상이다. 그런데 막상 얼마를 투자해야 하는지, 세금은 어떻게 떼이는지 정확히 계산해본 사람은 많지 않다. 계산해보면 생각보다 더 큰 금액이 필요하고, 세금 구조를 모르면 예상치 못한 추가 세금이 발생하기도 한다.

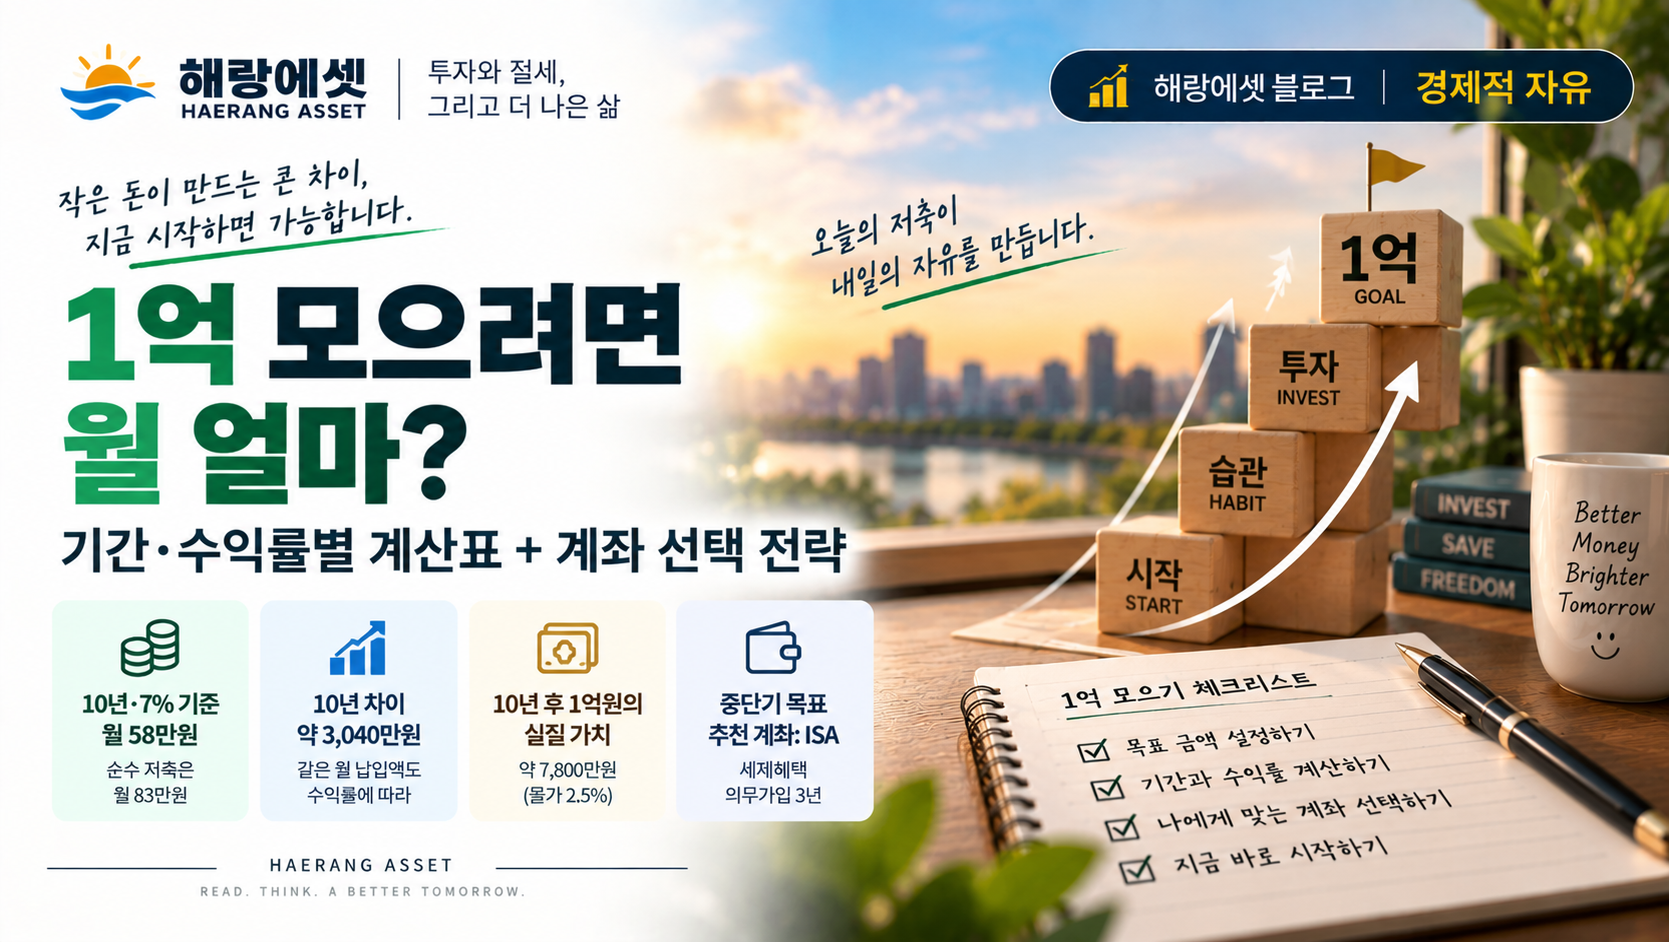
1억 모으려면 월 얼마? 기간·수익률별 계산표 + 절세 전략

1억 모으기 재테크 인포그래픽

“1억 모으기”는 재테크의 첫 번째 목표로 가장 많이 꼽힌다. 직장 초반에 처음 이 목표를 세웠을 때, 막연히 매달 열심히 모으면 되겠다고 생각했다. 그런데 실제로 기간과 수익률을 바꿔가며 계산해보니 결과가 너무 달랐다. 순수 저축과 ETF 투자의 10년 누적 차이가 3,000만원이 넘는다는 걸 보고 나서야 어느 계좌에 어떻게 담느냐가 얼마를 모으느냐만큼 중요하다는 걸 이해했다.