연금저축·IRP에 돈이 쌓인 채 사망하면? — 상속·세금 완전 가이드

연금저축·IRP 상속 가이드

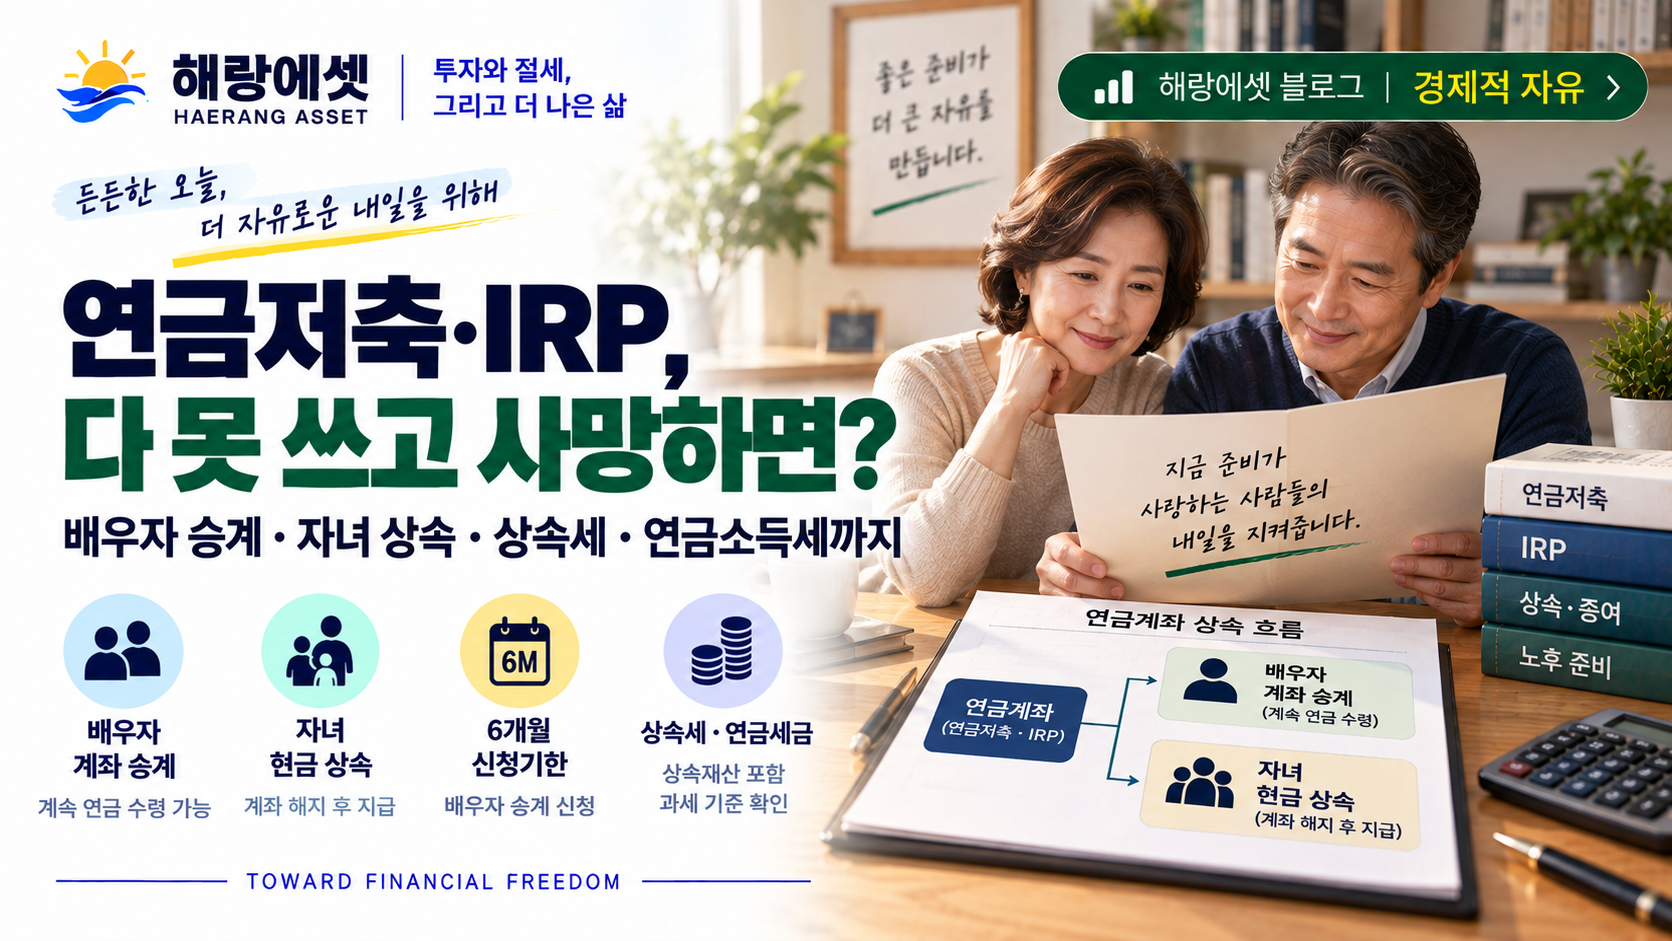
연금저축펀드와 IRP를 꾸준히 납입하다 보면 어느 순간 잔액이 수억 원을 넘기도 한다. 그런데 55세 이후 연금 수령을 시작해도 분리과세 구간(연 1,500만 원) 이하로 조금씩 인출하다 보면, 수명이 다할 때까지 계좌에 상당한 금액이 남아 있을 수 있다. “내가 이 돈을 다 쓰지 못하고 사망하면 어떻게 되나?” — 이 질문에 제대로 답하려면 계좌 승계 구조, 상속세 포함 여부, 상속인별 세금 처리를 따로따로 이해해야 한다.

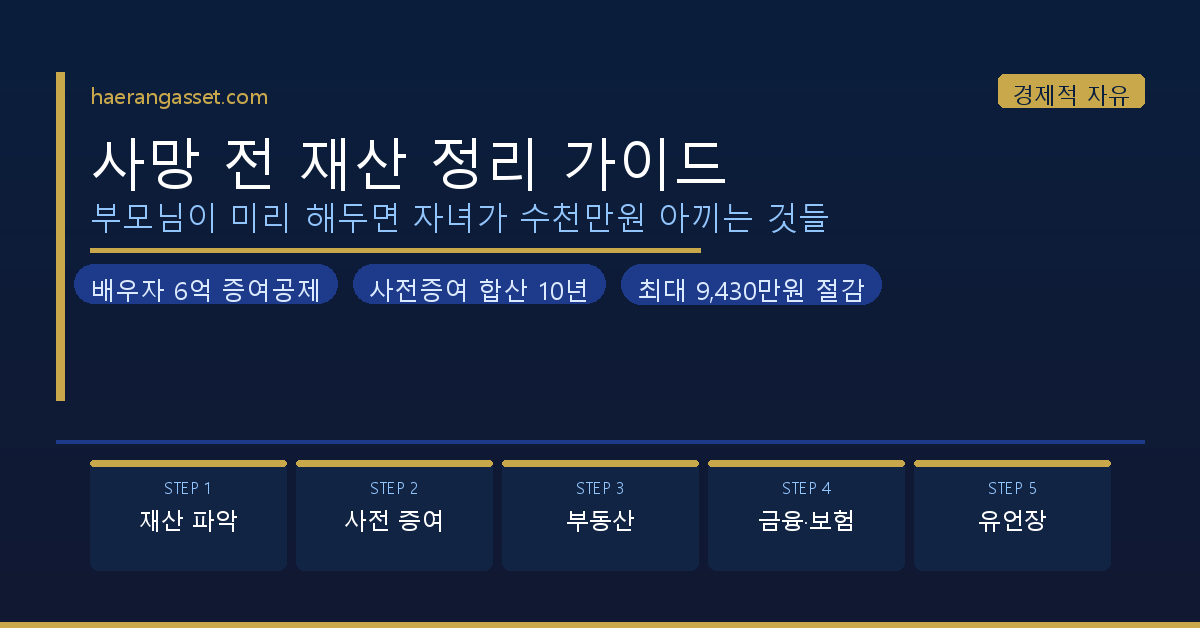
사망 전 재산 정리 가이드 부모님이 미리 해두면 자녀가 수천만원 아끼는 것들

사망 전 재산 정리 가이드 부모님이 미리 해두면 자녀가 수천만원 아끼는 것들

상속은 준비 여부에 따라 세금이 수천만 원씩 달라진다. 그런데 대부분의 가정은 막상 일이 닥쳐서야 비로소 움직이기 시작한다. 사망 후 6개월 안에 상속세를 신고해야 하고, 유언장 없이는 법정 분쟁으로 이어지기도 한다. 부모님이 살아 계실 때 단계적으로 정리해두면, 자녀는 슬픔 속에서도 불필요한 세금과 혼란을 피할 수 있다.

상속세 vs 증여세 차이 — 세율은 같아도 공제 한도가 다르다

부모님 재산을 물려받는 방법은 크게 두 가지입니다. 살아계실 때 미리 받으면 증여, 돌아가신 후 받으면 상속입니다. 둘 다 세금이 붙지만, 세율표는 같아도 공제 한도와 계산 방식이 달라 실제 세부담은 크게 차이 날 수 있습니다.

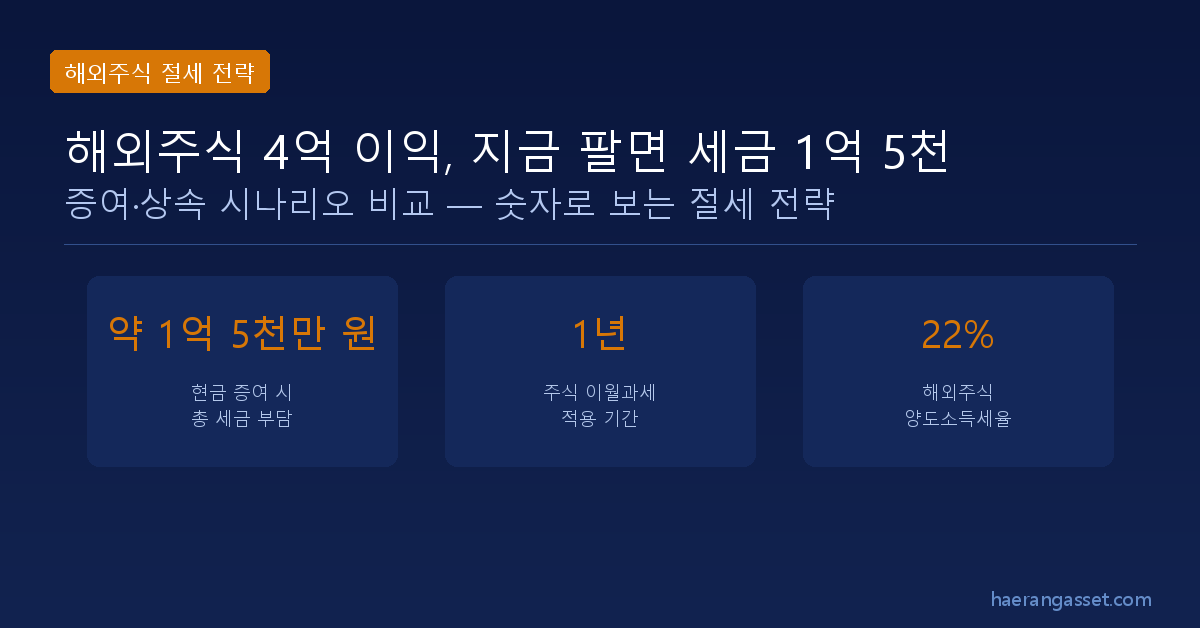
해외주식 4억 이익, 지금 팔면 세금 1억 5천 — 증여·상속으로 줄이는 법

해외주식 4억 이익, 지금 팔면 세금 1억 5천 — 증여·상속으로 줄이는 법

S&P 500 ETF를 10년간 꾸준히 모은 결과, 취득가액 1억 원짜리 포지션이 지금 5억 원이 됐다고 가정하자. 미실현이익이 4억 원이다. 이 돈을 자녀에게 물려주고 싶은데, “지금 팔고 현금으로 줄까, 아니면 주식 그대로 증여할까, 아니면 그냥 보유하다가 상속할까?” 이 질문에 답하려면 양도소득세·증여세·이월과세 규정을 동시에 이해해야 한다. 세 가지 시나리오를 숫자로 비교한다.

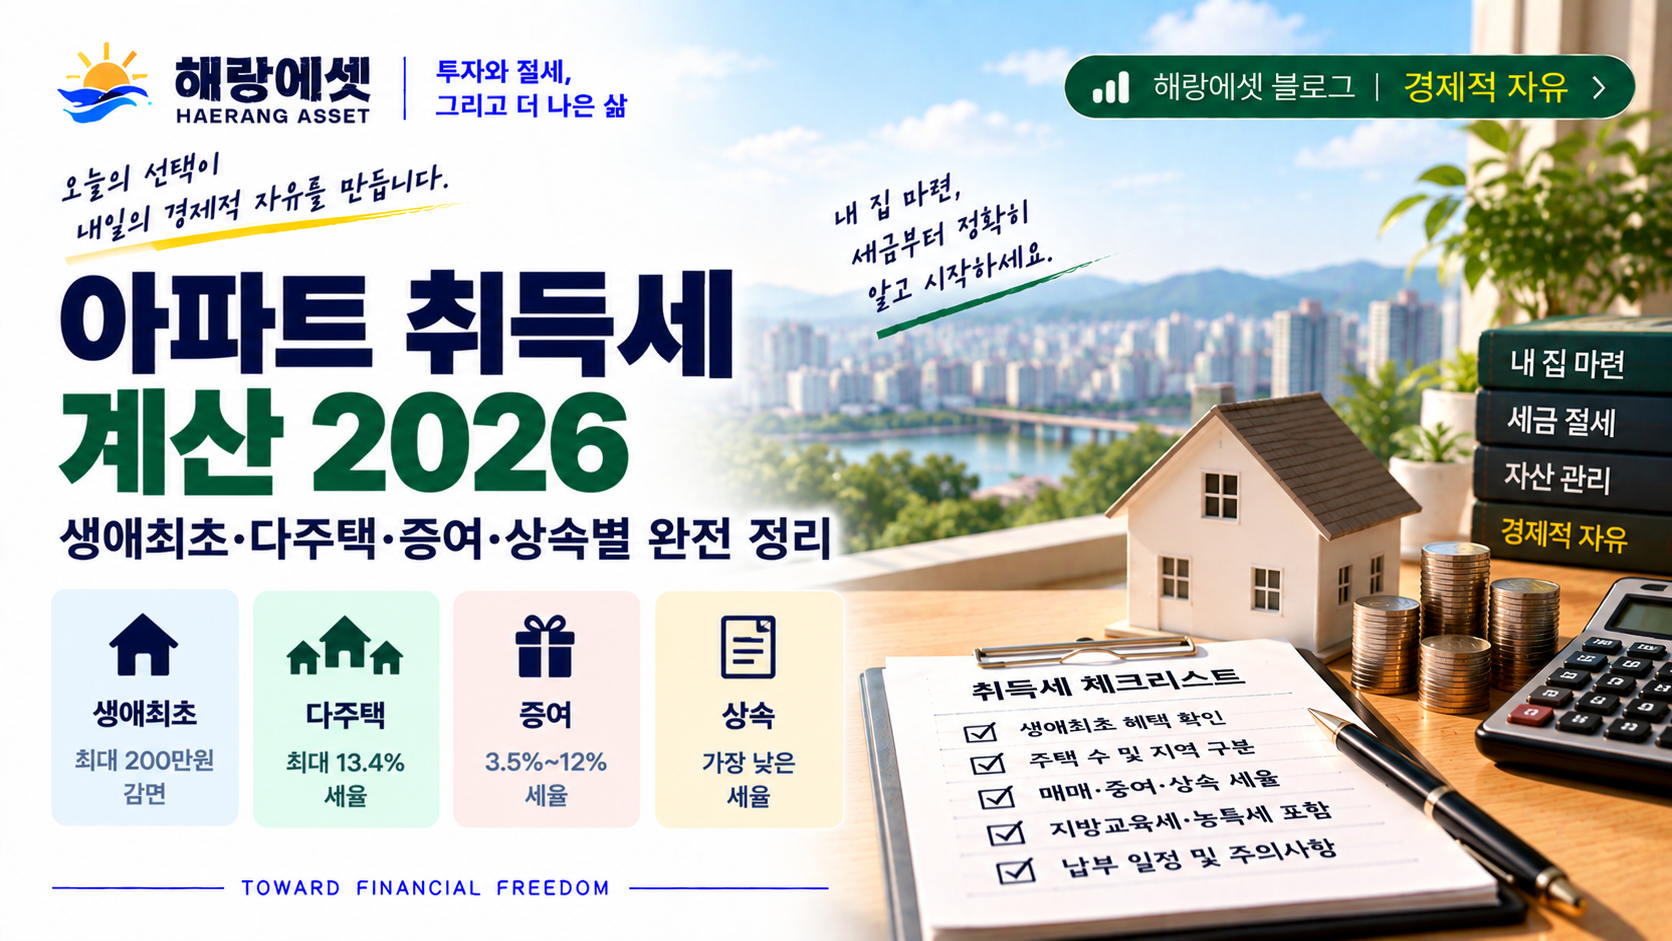
아파트 취득세 계산 2026 (생애최초·다주택·증여·상속)

아파트 취득세 계산 2026 인포그래픽

집을 살 때 취득세가 얼마나 나오는지 미리 알아두지 않으면 예상치 못한 목돈이 빠져나간다. 8억원짜리 아파트를 1주택자로 사면 약 2,210만원이지만, 조정대상지역에서 2주택자로 사면 7,200만원으로 3배 넘게 차이가 난다. 2026년 현행 세율 기준으로 상황별 취득세를 정확히 정리한다.

상속 vs 증여 세금 비교 (부모님 집) — 실전 계산

상속 vs 증여 세금 비교 (부모님 집) — 실전 계산

“미리 증여해두면 세금이 적겠지”라고 생각하는 분들이 많다. 하지만 공시가 10억원 아파트 기준으로 직접 계산하면 대부분의 경우 상속이 훨씬 유리하다. 구체적으로 얼마나 차이 나는지 시뮬레이션으로 확인해보자.

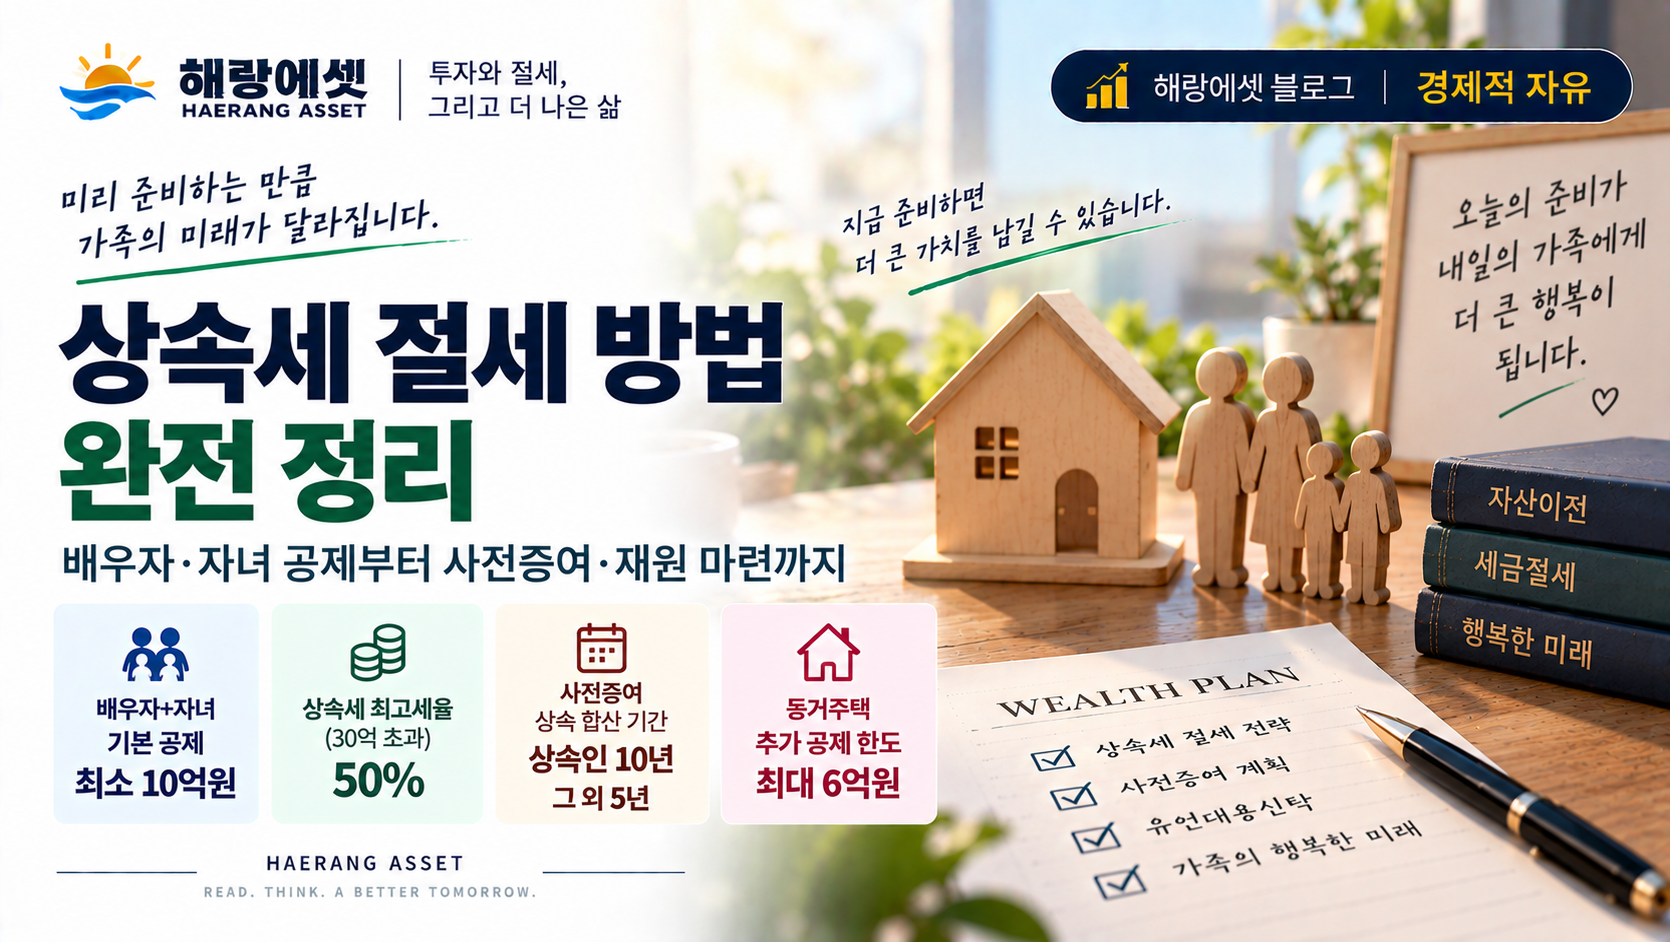
상속세 절세 방법 완전 정리 — 배우자·자녀 공제부터 사전증여·재원 마련까지

상속세 절세와 가족의 미래 준비

올해 55세로 은퇴했습니다. 27년 직장 생활을 마무리하고 나니 노후 생활비보다 먼저 든 걱정이 있었습니다. 자산의 상당 부분이 부동산에 묶여 있다는 사실이었습니다. 내가 먼저 가면 자녀가 상속세를 어떻게 낼까 싶었습니다.