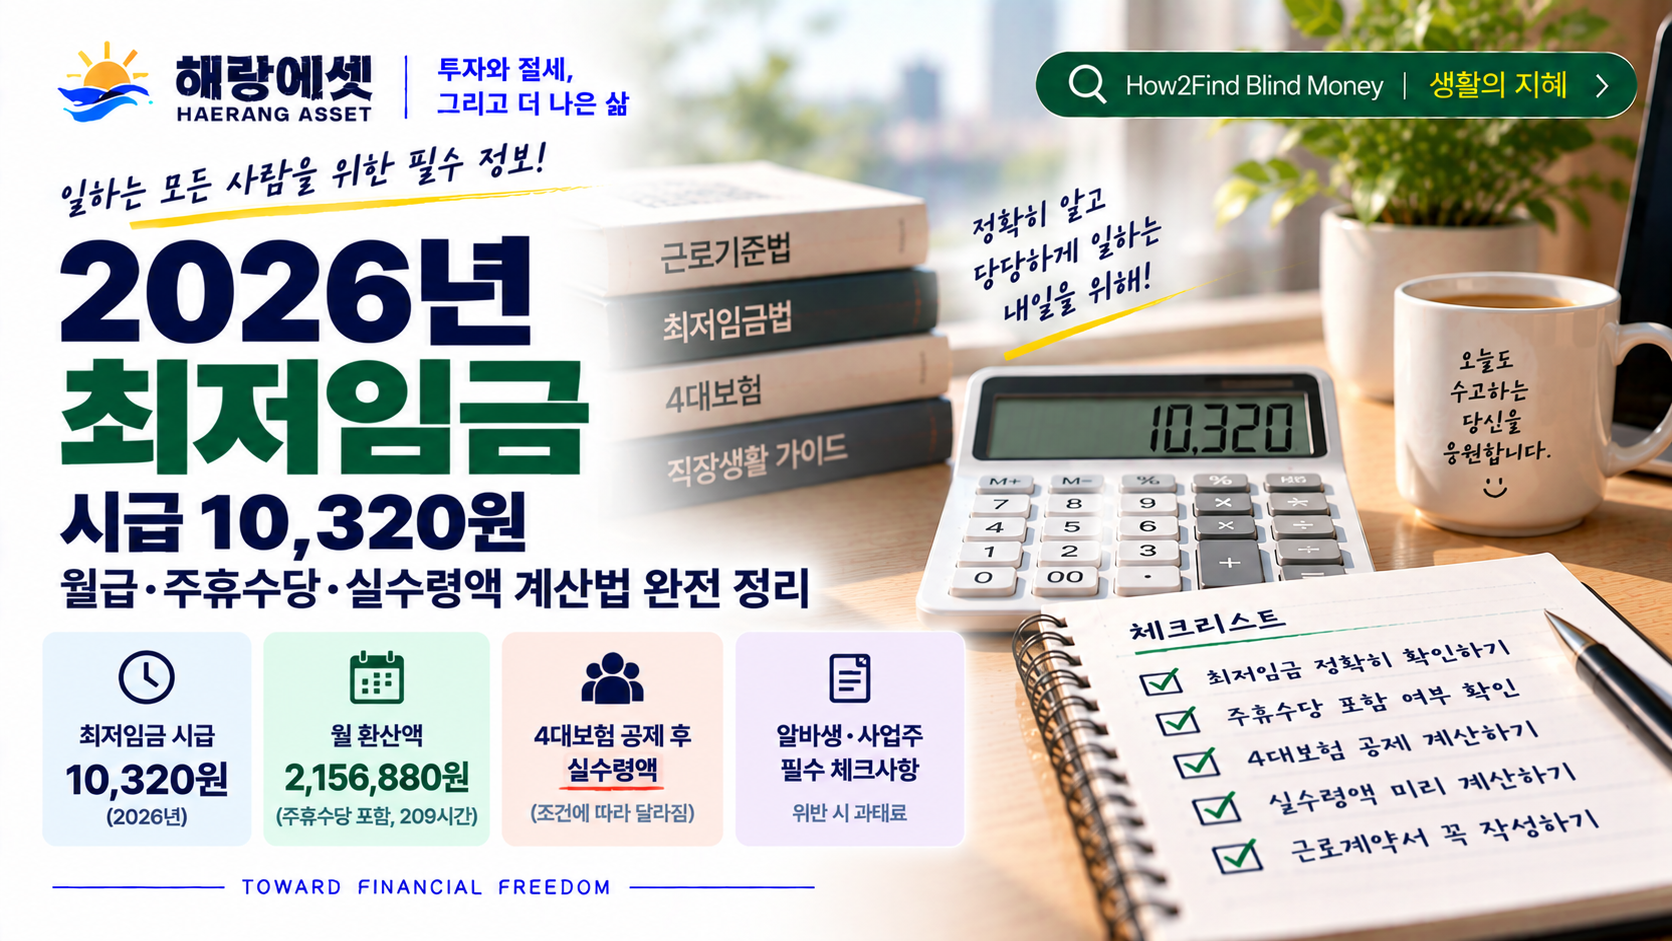
월급명세서에 적힌 “기본급”과 실제 각종 수당을 계산할 때 쓰이는 임금은 다를 수 있습니다. 그 기준이 되는 개념이 바로 통상임금입니다. 연장근로수당, 야간근로수당, 휴일근로수당은 물론 퇴직금 산정에도 영향을 주기 때문에, 통상임금 범위가 넓어지느냐 좁아지느냐에 따라 실수령액이 크게 달라집니다.
경제적 자유나 조기은퇴(FIRE)를 준비할 때 가장 먼저 막히는 질문이 있습니다. “그래서 도대체 얼마를 모아야 은퇴할 수 있는 걸까?” 막연하게 “10억”, “20억” 같은 숫자를 떠올리기 쉽지만, 사실 이 질문에는 아주 간단한 공식이 있습니다. 바로 25배 법칙입니다.
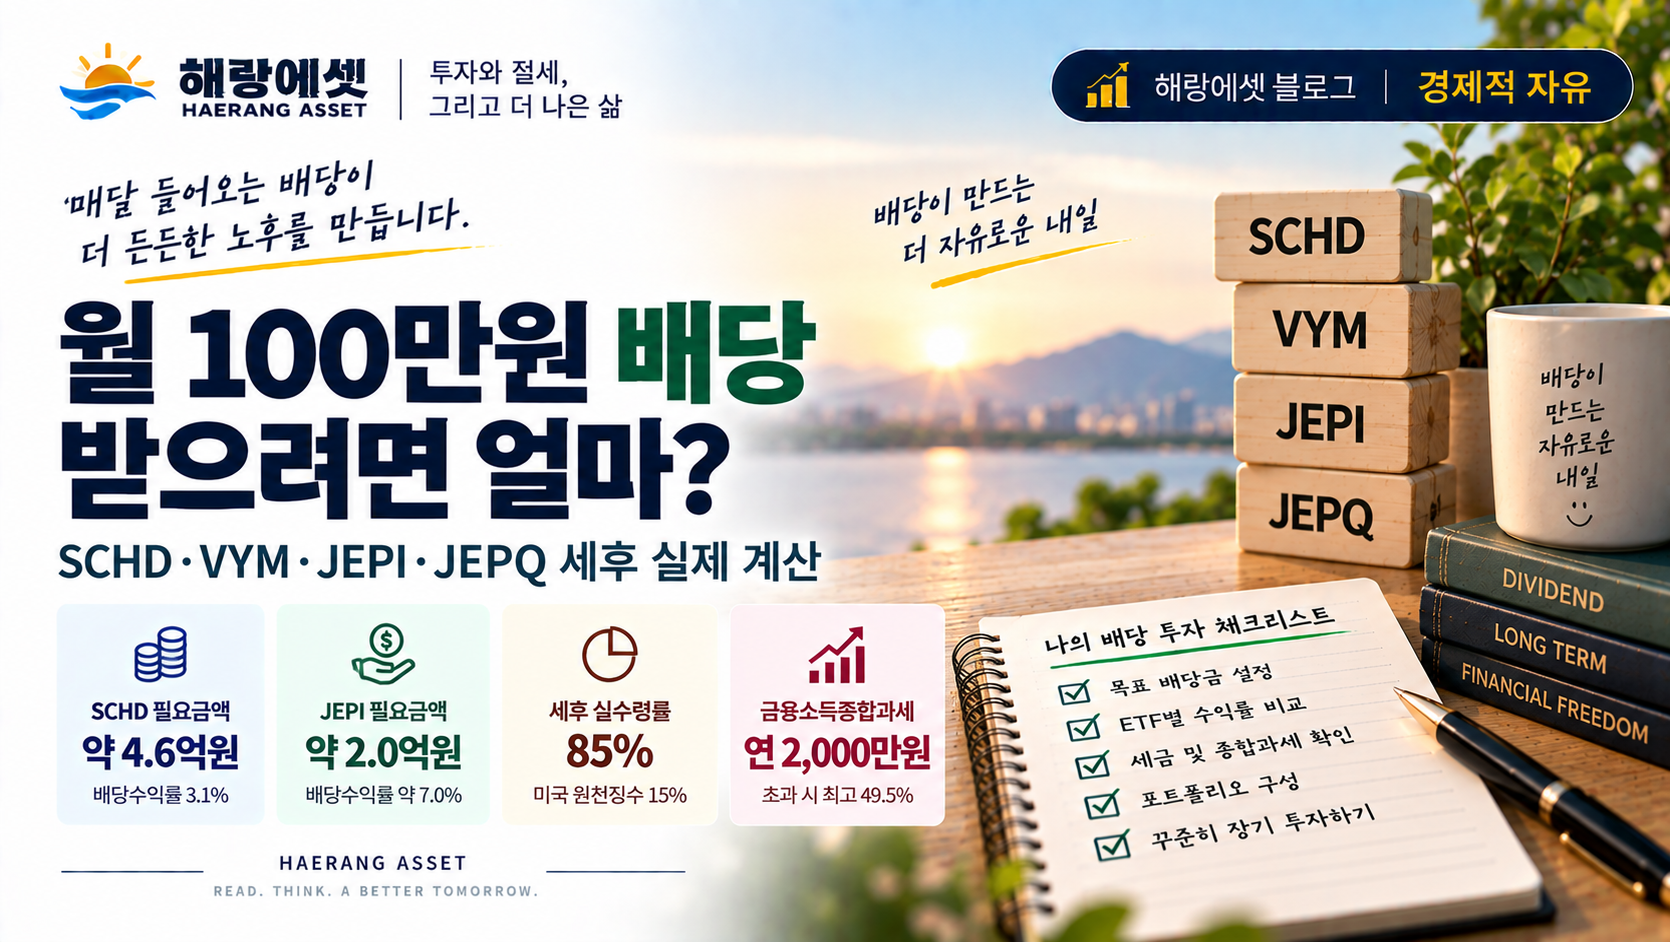
“배당으로 매달 100만원이 들어오면 어떨까.” 주식 투자를 시작하면 누구나 한 번쯤 하는 상상이다. 그런데 막상 얼마를 투자해야 하는지, 세금은 어떻게 떼이는지 정확히 계산해본 사람은 많지 않다. 계산해보면 생각보다 더 큰 금액이 필요하고, 세금 구조를 모르면 예상치 못한 추가 세금이 발생하기도 한다.
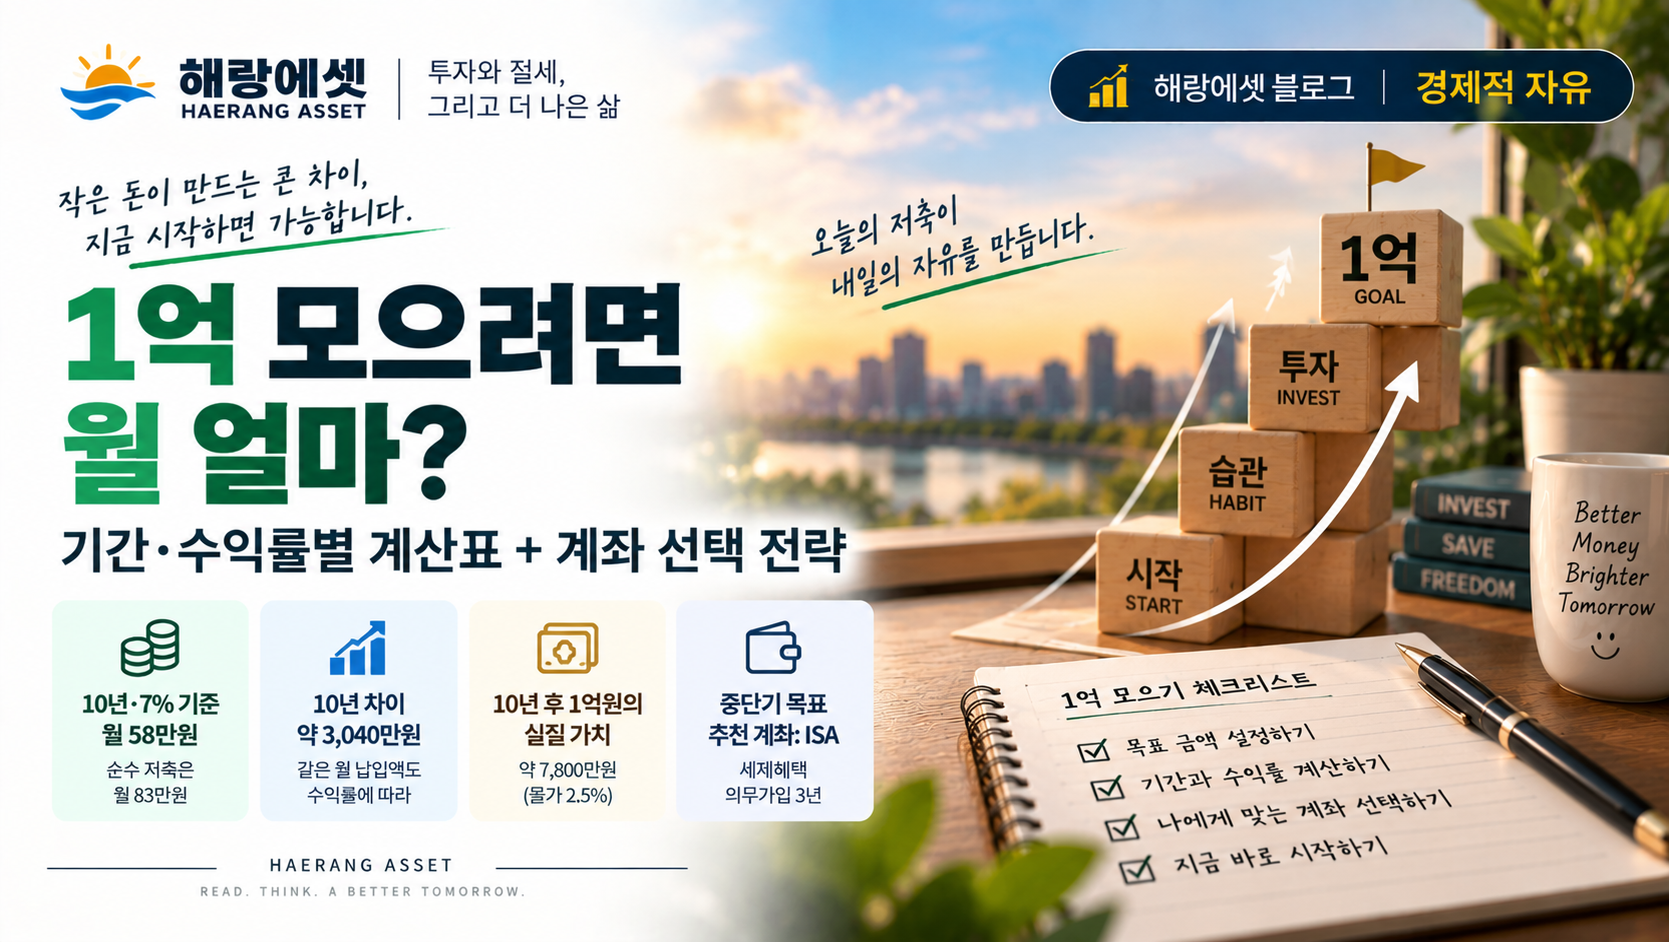
“1억 모으기”는 재테크의 첫 번째 목표로 가장 많이 꼽힌다. 직장 초반에 처음 이 목표를 세웠을 때, 막연히 매달 열심히 모으면 되겠다고 생각했다. 그런데 실제로 기간과 수익률을 바꿔가며 계산해보니 결과가 너무 달랐다. 순수 저축과 ETF 투자의 10년 누적 차이가 3,000만원이 넘는다는 걸 보고 나서야 어느 계좌에 어떻게 담느냐가 얼마를 모으느냐만큼 중요하다는 걸 이해했다.
50대는 재테크에서 가장 중요한 10년이다. 자녀 교육비가 정리되고 소득은 정점에 가까워지지만, 은퇴까지 남은 시간은 10년 안팎이다. 이 10년을 어떻게 쓰느냐가 이후 30년의 노후를 결정한다. 나쁜 소식은 이 시기에 흔히 하는 실수들 — 절세 계좌를 안 쓰거나, ISA 가입 자격이 사라지거나, 증여 10년 주기를 놓치는 것들 — 이 돌이키기 어렵다는 것이다.