“사업자 등록을 안 했으니 신고 안 해도 되겠지.” “소액이라 괜찮겠지.” 이 두 가지 생각이 가장 위험하다. 국세청은 네이버·쿠팡·구글로부터 판매·정산 내역을 자동으로 수집하고, 구글 애드센스 외화 수취 내역도 외환은행망을 통해 모니터링된다. 신고를 누락하면 무신고 가산세 20%와 납부지연 가산세(1일 0.022%)가 동시에 붙는다.
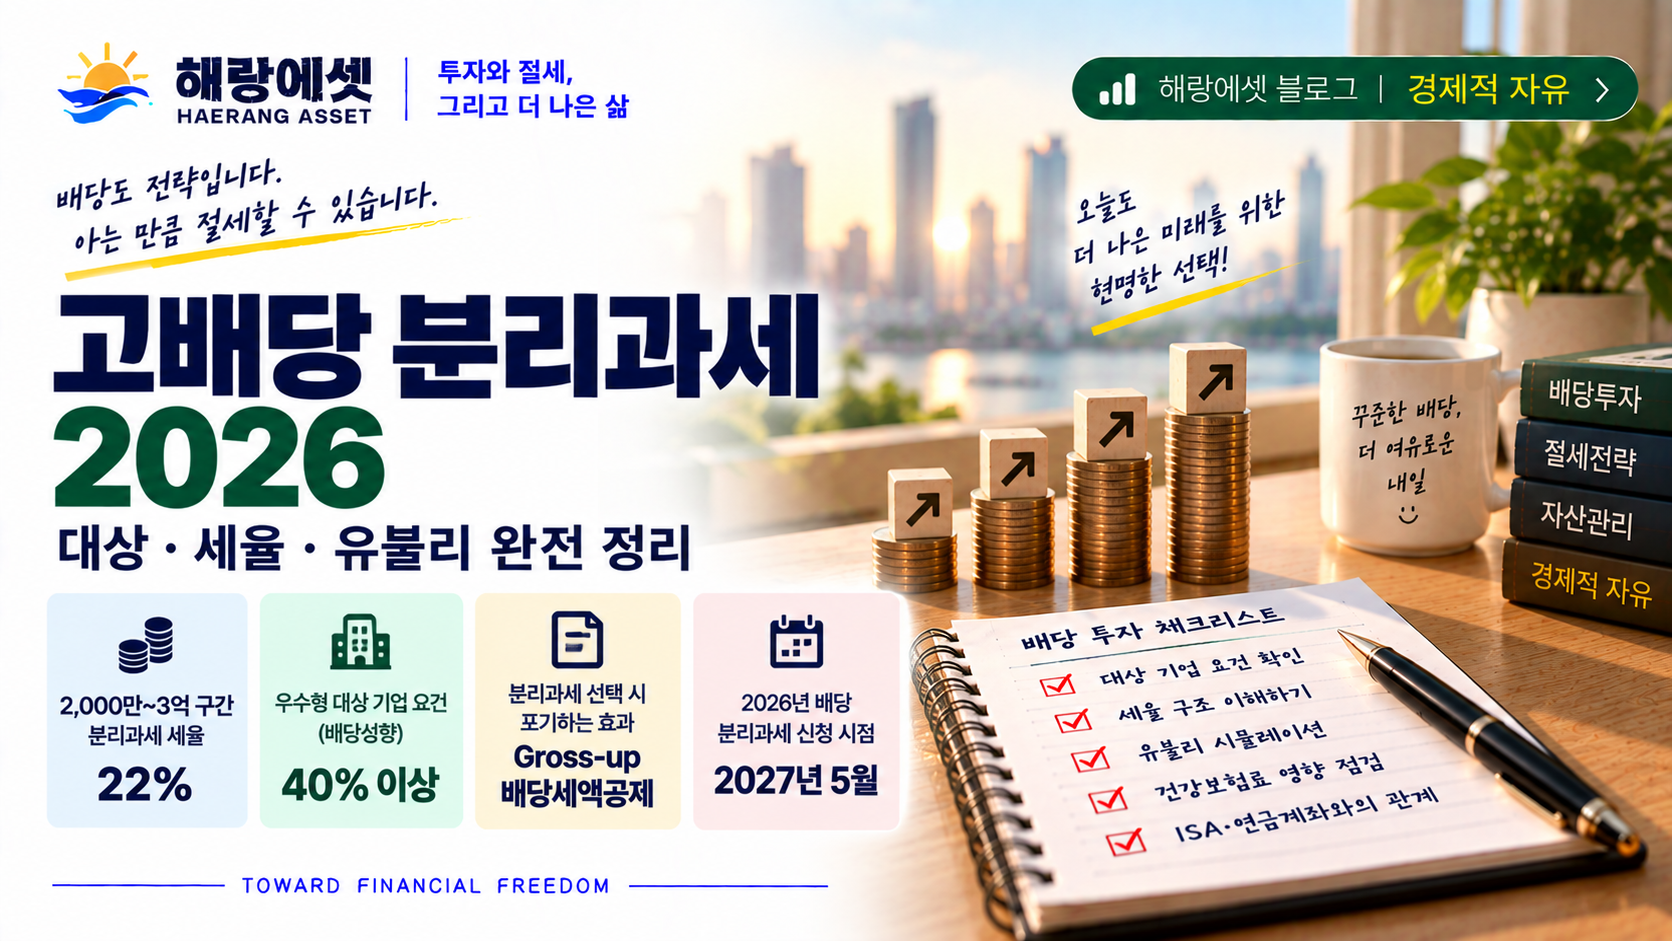
2025년 12월 국회 본회의를 통과한 배당소득 분리과세 제도가 2026년 1월 1일부터 시행됐다. 3년 한시 제도다.
배당소득이 많은 투자자에게 ‘세금 폭탄’을 피할 기회처럼 보이지만, 핵심을 먼저 알아야 한다.
이 제도는 모든 배당 투자자에게 유리하지 않다. 다른 소득이 없는 은퇴자라면 분리과세를 선택하면 오히려 세금이 더 나올 수 있다.
대상 기업, 세율 구조, 누가 유리하고 누가 불리한지를 시뮬레이션과 함께 정리한다.
어느 날 갑자기 건강보험료 고지서가 날아온다. 월 20만~30만원씩. 자녀 직장보험에 얹혀 한 푼도 안 내던 분들이 지역가입자로 전환되는 것이다. 2022년 9월 건강보험료 부과 체계 개편 이후, 매년 수십만 명이 통보 없이 지역가입자로 전환돼 갑자기 월 30만~50만원 고지서를 받고 있다.
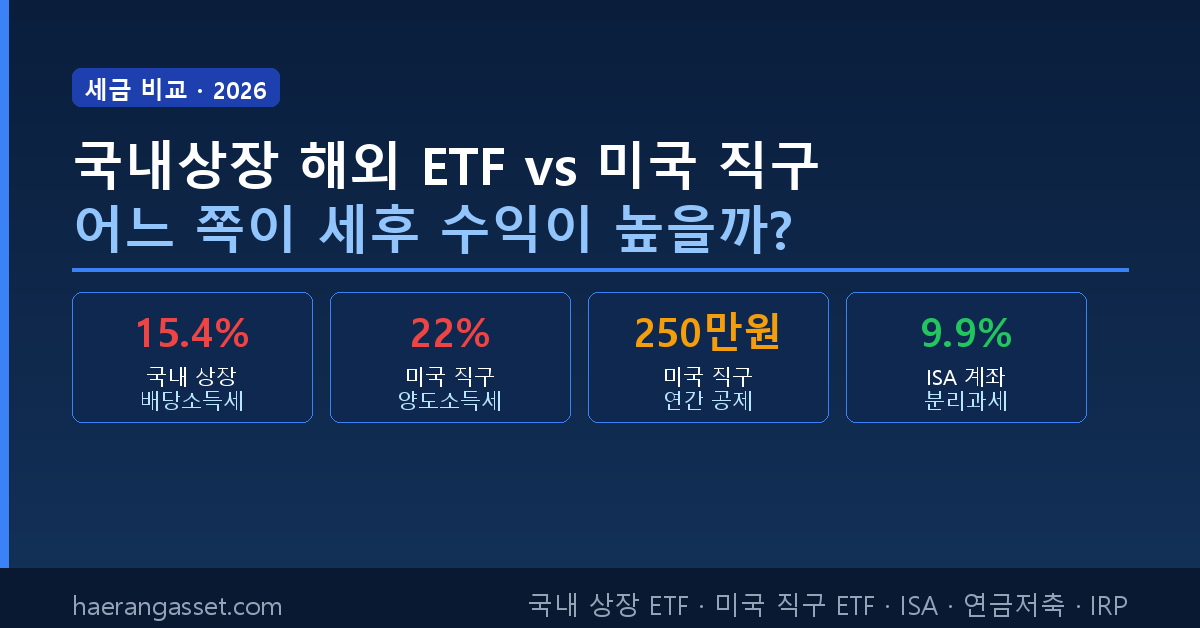
똑같이 S&P500에 투자해도 어디서 사느냐에 따라 세금이 달라집니다. 한국 거래소에 상장된 국내 ETF(TIGER·KODEX 미국S&P500 등)로 살 것인지, 미국 계좌에서 VOO·QQQ를 직접 살 것인지 — 이 선택이 세후 수익률에 의미 있는 차이를 만듭니다. 2026년 기준 두 방식의 세금 구조와 절세 계좌 활용법을 비교합니다.
투자 경험이 쌓이고 장기투자를 이어가다 보면 어느 순간 깨닫는 것이 있다. 수익률만큼, 아니 어떤 구간에서는 수익률보다 더 크게 최종 결과를 바꾸는 것이 세금이라는 사실이다. 절세로 아낀 돈이 그대로 재투자되고, 그 재투자금이 다시 복리로 불어나는 과정이 반복되면 10년, 20년 후 자산에 미치는 차이는 생각보다 훨씬 크다. 수익을 높이는 것만큼 세금을 줄이는 것이 장기투자의 핵심 과제인 이유다.
조기은퇴를 준비하면서 투자 계좌에서 배당이 쌓이고, 연금 수령이 가까워지면 자연스럽게 드는 의문이 있다. 5월에 종합소득세를 신고해야 하는가. 직장에 다닐 때는 회사가 연말정산으로 다 처리해줬기 때문에 신경 쓸 일이 없었는데, 퇴직 이후에는 어떤 소득이 얼마가 되면 신고 대상이 되는지 직접 파악해둬야 한다.