퇴직을 앞두고 있다면 꼭 확인해야 할 게 하나 있다. 자녀나 배우자가 직장가입자라면, 본인이 피부양자로 등록될 수 있는지 여부다. 피부양자로 등록되면 건강보험료를 한 푼도 내지 않으면서 동일한 혜택을 받을 수 있다. 반면 지역가입자로 전환되면 월 20~40만 원의 보험료가 새로 발생한다. 차이가 작지 않다.
55세에 은퇴하고 나서 국민연금은 아직 한참 먼 얘기였다. 수령 시작까지 10년 가까운 공백이 있었고, 그 기간 동안 생활비의 일부를 IRP와 연금저축펀드에서 꺼내야 하는 상황이 됐다. 그때 처음으로 “이 돈, 세금이 얼마나 나오지?”를 진지하게 따져봤다. 적립할 때는 세액공제를 신경 썼는데, 막상 인출 단계에서는 생각보다 복잡한 구조가 기다리고 있었다.
퇴직금을 받게 되면 가장 궁금한 게 “세금이 얼마나 떼이는가”다. 퇴직소득세는 일반 소득세와 계산 방식이 완전히 다르다. 수십 년간 쌓인 퇴직금을 한 해 소득으로 그대로 과세하면 세금 폭탄을 맞으니, 근속연수를 반영해 세 부담을 낮춰주는 구조로 설계돼 있다. 7단계를 따라가면 예상 세액을 직접 확인할 수 있다.
은퇴 후 법인 설립을 고민하면서 자연스럽게 법인으로 무엇을 할 수 있을지까지 생각이 이어졌다. 금융자산만 담는 것이 아니라, 임대수익이 생기는 부동산도 법인 명의로 운영하면 어떨지 궁금해졌다. 그러다 보니 부동산 세금 구조를 따로 공부할 수밖에 없었는데, 공부하면서 놀란 것이 있었다. 부동산은 종류에 따라 법인이 유리한 경우와 불리한 경우가 정반대로 갈린다는 사실이었다.
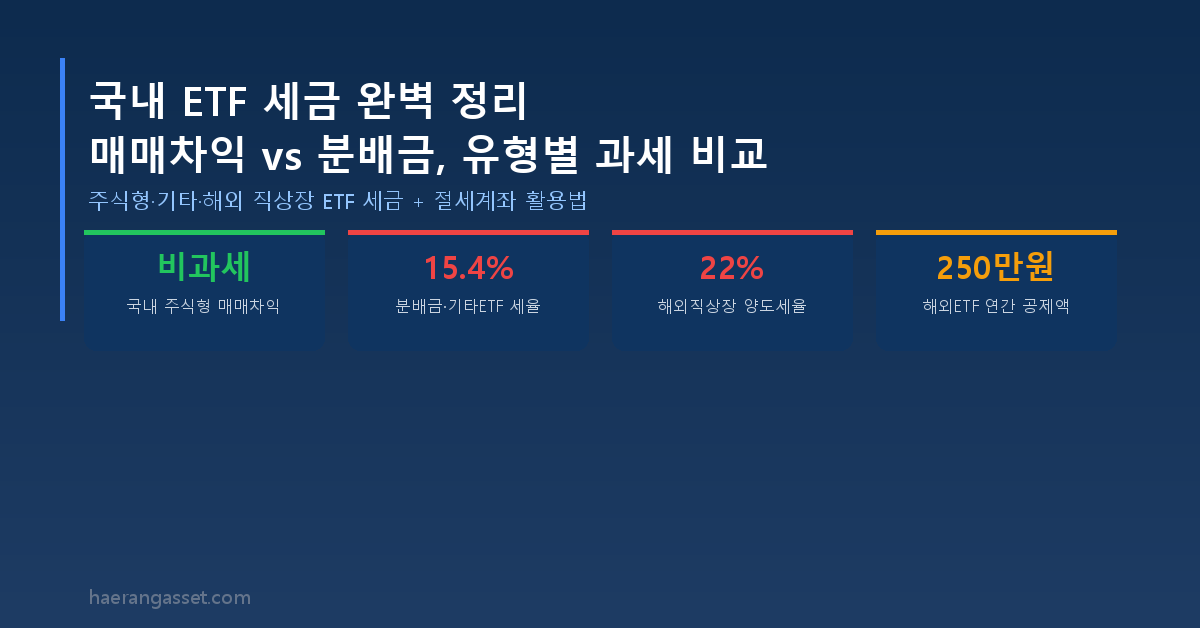
“국내 ETF는 세금 없다”는 말은 반은 맞고 반은 틀립니다. 같은 국내 상장 ETF라도 주식형이냐 채권형이냐 해외형이냐에 따라 매매차익에 세금이 붙기도 하고 안 붙기도 합니다. 분배금은 또 별개 기준으로 과세됩니다. 유형별 과세 구조와 절세계좌 활용법까지 한 번에 정리합니다.