ETF 계좌 세금 비교 | 같은 S&P500, 30년 후 2억4천 만원 차이 나는 이유

ETF 계좌 세금 비교 | 같은 S&P500, 30년 후 2억4천 만원 차이 나는 이유

많은 투자자가 “어떤 ETF를 살까”에 집중한다. 그런데 장기 투자에서 수익률 못지않게 중요한 것이 있다. 어떤 계좌에 담느냐다. 같은 S&P500 ETF를 월 50만원씩 30년간 투자해도, 어떤 계좌를 선택하느냐에 따라 세후 최종 자산이 최대 2억 4,000만원 차이가 난다. 수익률의 차이가 아니라 세금 구조의 차이에서 비롯된다. 이 글은 절세 계좌 조합을 고민 중인 30~50대 직장인 투자자를 위해, 4가지 … 더 읽기
ETF 수수료 총정리 | 총보수·TER·매매중개수수료율 차이

“이 ETF는 보수가 연 0.15%밖에 안 돼요”라는 말만 믿고 상품을 고르면 낭패를 볼 수 있습니다. 공시된 숫자 뒤에 몇 가지 비용이 더 숨어 있기 때문입니다. 투자자가 실제로 부담하는 비용을 제대로 알려면 총보수, TER, 매매·중개수수료율 세 가지를 함께 봐야 합니다.

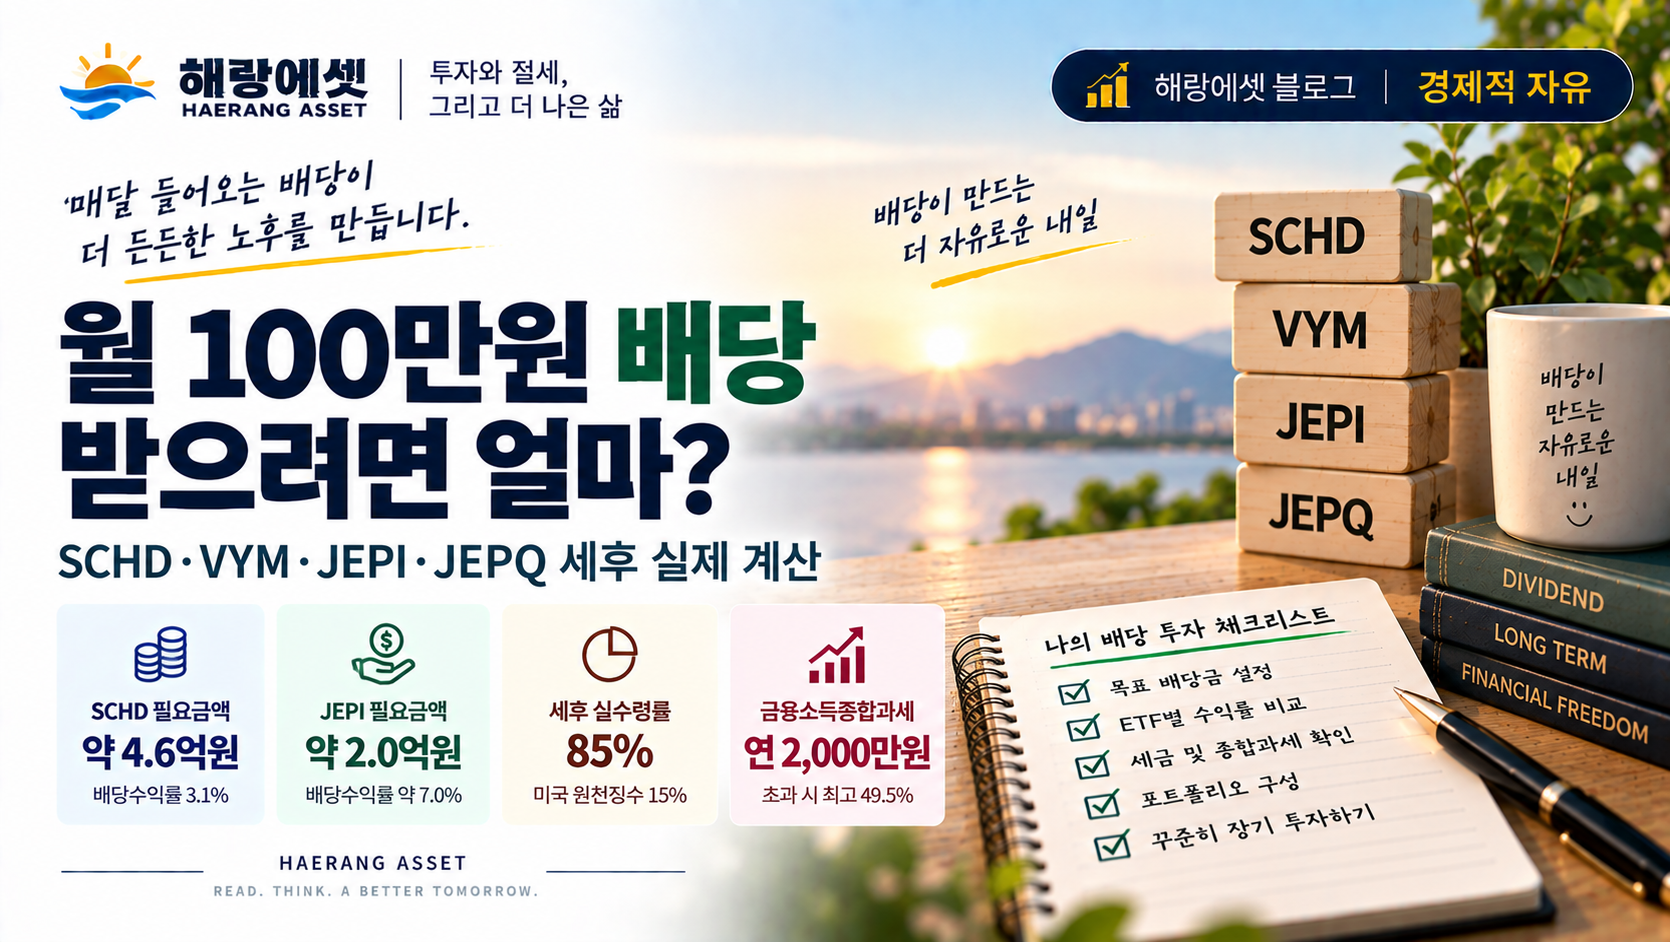
월 100만원 배당 받으려면 얼마? 미국 ETF(SCHD·JEPI) 실제 계산

월 100만원 배당 투자 가이드

“배당으로 매달 100만원이 들어오면 어떨까.” 주식 투자를 시작하면 누구나 한 번쯤 하는 상상이다. 그런데 막상 얼마를 투자해야 하는지, 세금은 어떻게 떼이는지 정확히 계산해본 사람은 많지 않다. 계산해보면 생각보다 더 큰 금액이 필요하고, 세금 구조를 모르면 예상치 못한 추가 세금이 발생하기도 한다.

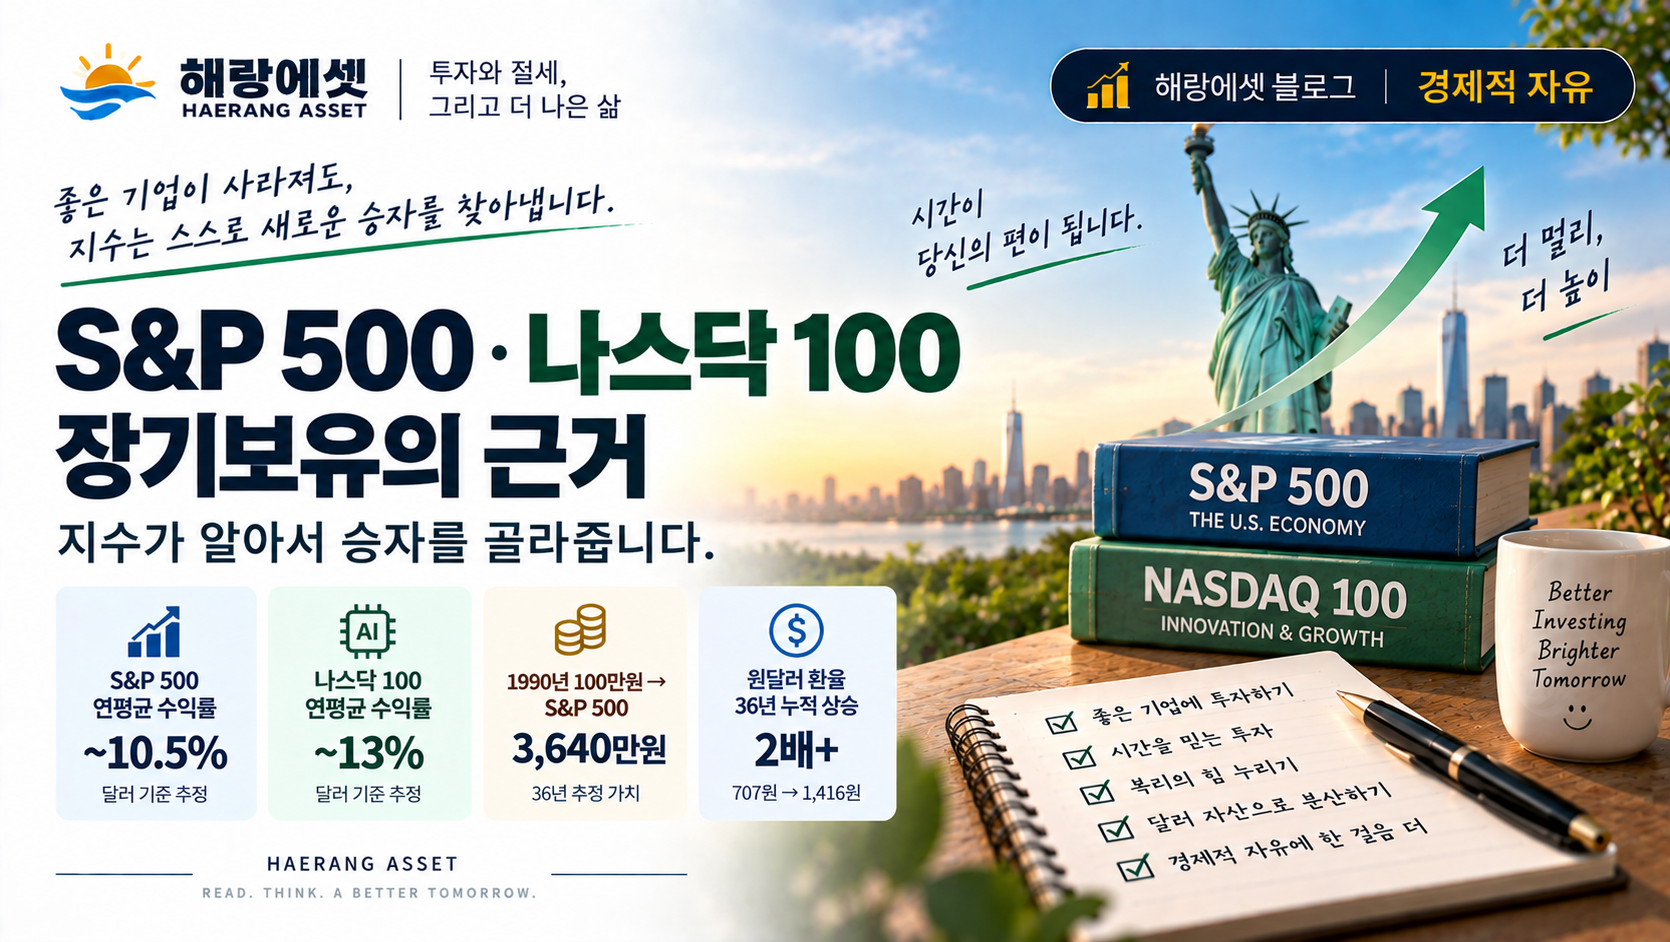
지수가 알아서 승자를 골라줍니다 — S&P 500·나스닥 100 장기보유의 근거

지수가 만드는 장기투자의 힘

“S&P 500이나 나스닥 100에 그냥 묻어두면 된다는데, 그게 왜 맞는 말인가요?” 이 질문에 제대로 답하려면 지수의 기계적 구조, 미국이라는 나라의 기업 생태계, 그리고 원화와 달러의 장기 관계까지 입체적으로 봐야 합니다. 이 글을 읽고 나면 “왜 S&P 500인가”라는 질문에 스스로 답할 수 있게 됩니다.

미국 ETF 완전 비교 — VOO·SPY·QQQ·SCHD 수수료와 규모로 보는 선택 기준

미국 ETF 완전 비교 가이드

오랫동안 해외 직접투자를 해오면서 결국 하나의 결론에 다다랐다. 장기적으로 우상향하는 지수에 장기 투자하는 것이 가장 현명한 방법이라는 것. 개별 종목을 고르고, 타이밍을 재고, 테마를 좇다가 돌아오면 항상 넓고 싸게 담아둔 인덱스가 더 나아 있었다.

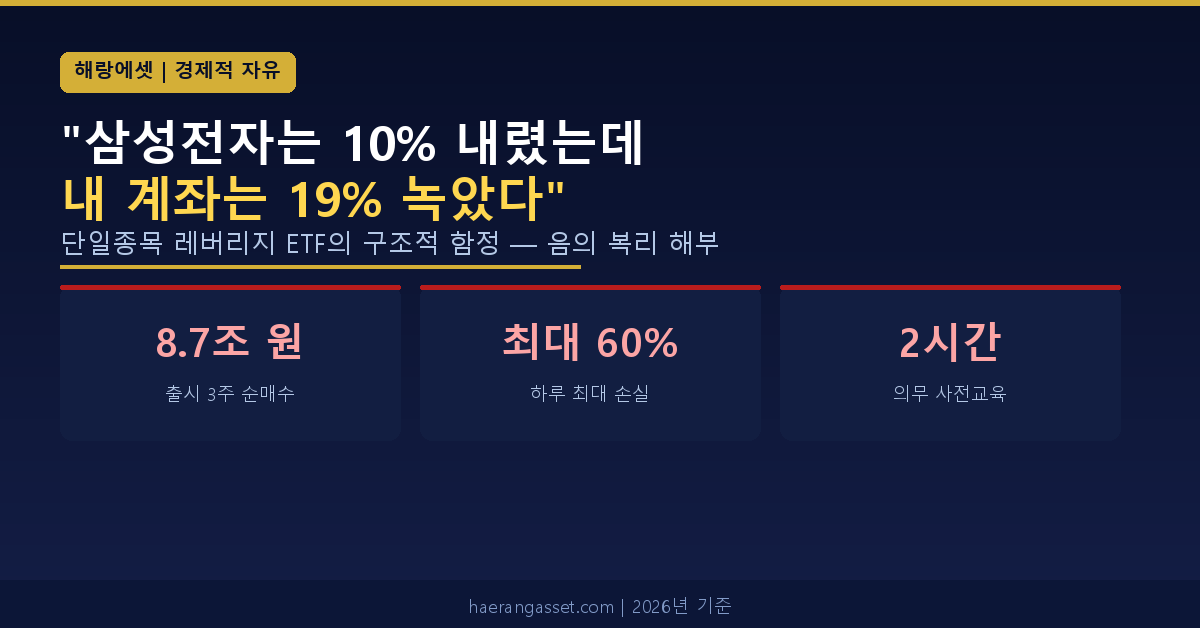
“삼성전자는 10% 내렸는데 내 계좌는 19% 녹았다” — 단일종목 레버리지 ETF의 함정

"삼성전자는 10% 내렸는데 내 계좌는 19% 녹았다" — 단일종목 레버리지 ETF의 함정

2026년 6월 폭락장에서 단일종목 레버리지 ETF에 투자한 개인들이 실제로 던진 질문입니다. 5월 27일 국내에 처음 출시된 이 상품에 불과 2주 만에 개인 자금 8조 7천억 원이 몰렸고, 6월 말 두 번의 폭락장을 거치며 상당수가 원금이 녹아내리는 경험을 했습니다. 왜 이런 일이 벌어지는지, ‘음의 복리’라는 구조적 함정을 숫자로 해부합니다.

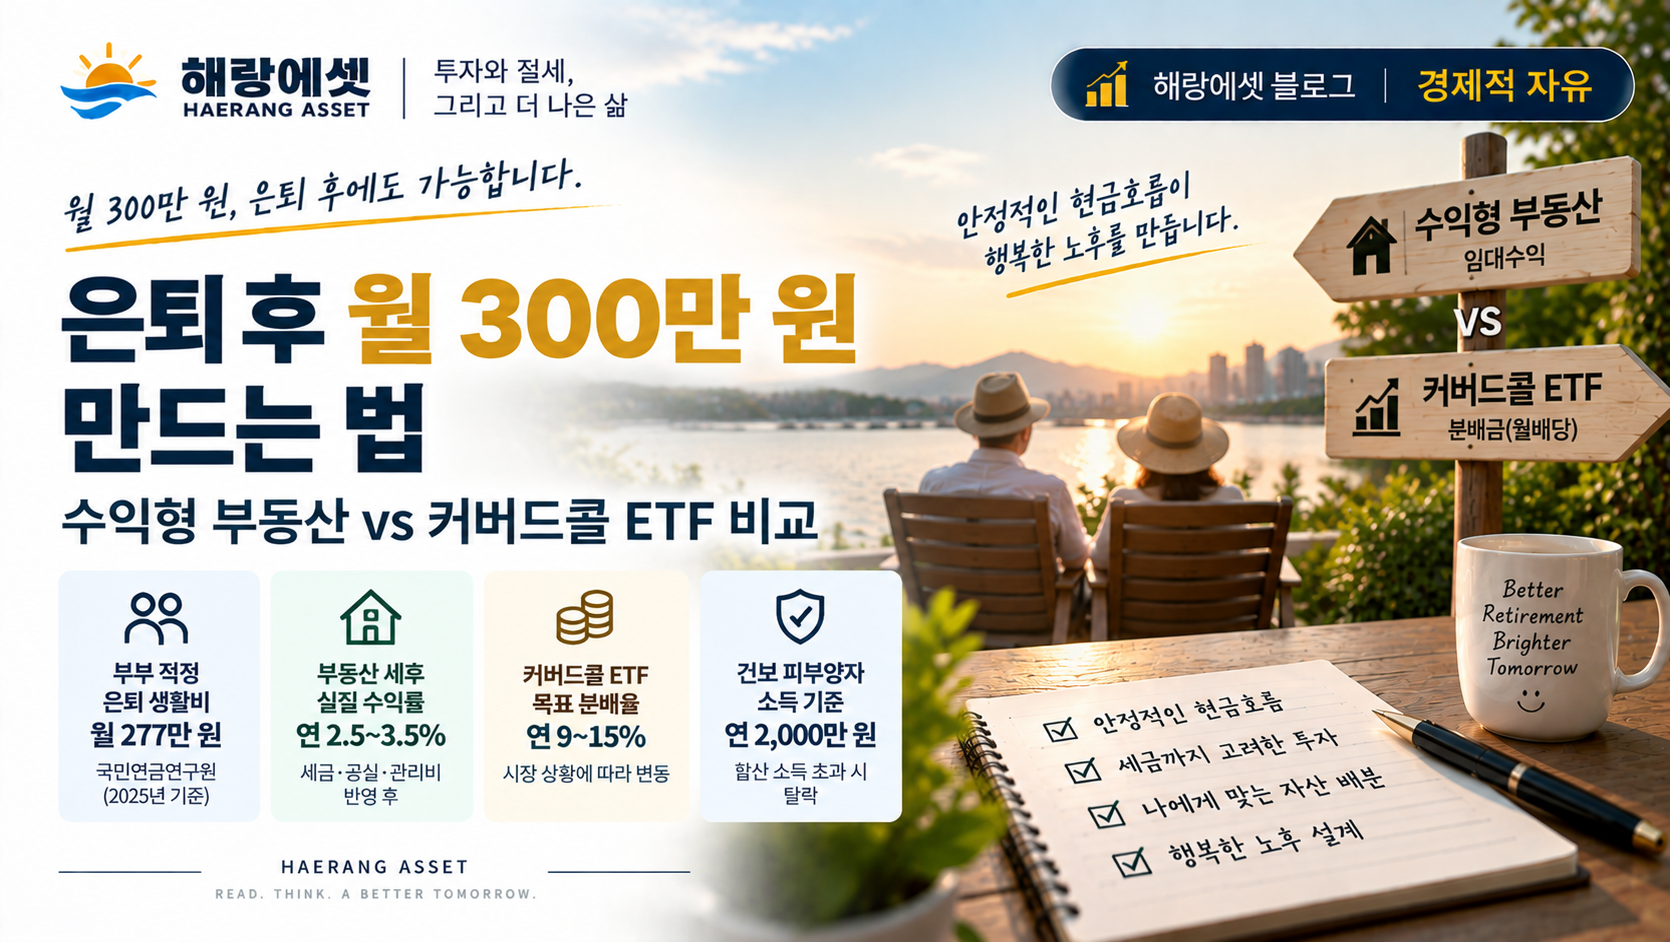
은퇴 후 월 300만 원 만드는 법 — 수익형 부동산 vs 커버드콜 ETF 비교

은퇴 후 월 300만 원 설계

은퇴를 앞둔 분들이 가장 많이 던지는 질문이 있습니다. “퇴직금과 모아둔 자산을 어떻게 굴려야 매달 안정적으로 생활비가 나올까요?” 부동산 임대 수입으로 살겠다는 분과 ETF·배당으로 현금흐름을 만들겠다는 분이 대표적인 두 갈래입니다. 오늘은 이 두 전략을 단순 비교가 아니라, 세금·건강보험·환금성·관리 부담까지 입체적으로 해부합니다.

커버드콜 ETF란? 월배당 구조부터 세금·투자 전략까지

커버드콜 ETF란? 월배당 구조부터 세금·투자 전략까지

매달 현금이 들어오는 투자 구조를 만들고 싶은 은퇴자에게 커버드콜 ETF가 자주 거론된다. 연 6~15% 수준의 분배율을 내세우는 상품들이 많지만, 구조를 정확히 이해하지 않으면 분배율 숫자만 보고 잘못된 선택을 할 수 있다.

ETF 세금 Q&A 12문 12답 — 국내·해외 ETF 과세와 퇴직자 절세 완전 정리

ETF 세금 Q&A 재테크 가이드

은퇴를 준비하면서 ETF를 처음 공부하기 시작했을 때 질문이 줄지 않았다. ETF가 펀드랑 뭐가 다른지, 세금은 어떻게 되는지, 퇴직금을 IRP에 넣으면 그 안에서 ETF를 살 수 있는 건지, 분배금만으로 생활비를 충당할 수 있는 건지. 검색을 해도 파편적인 정보만 나왔고, 전체 그림이 한 번에 잡히지 않았다.

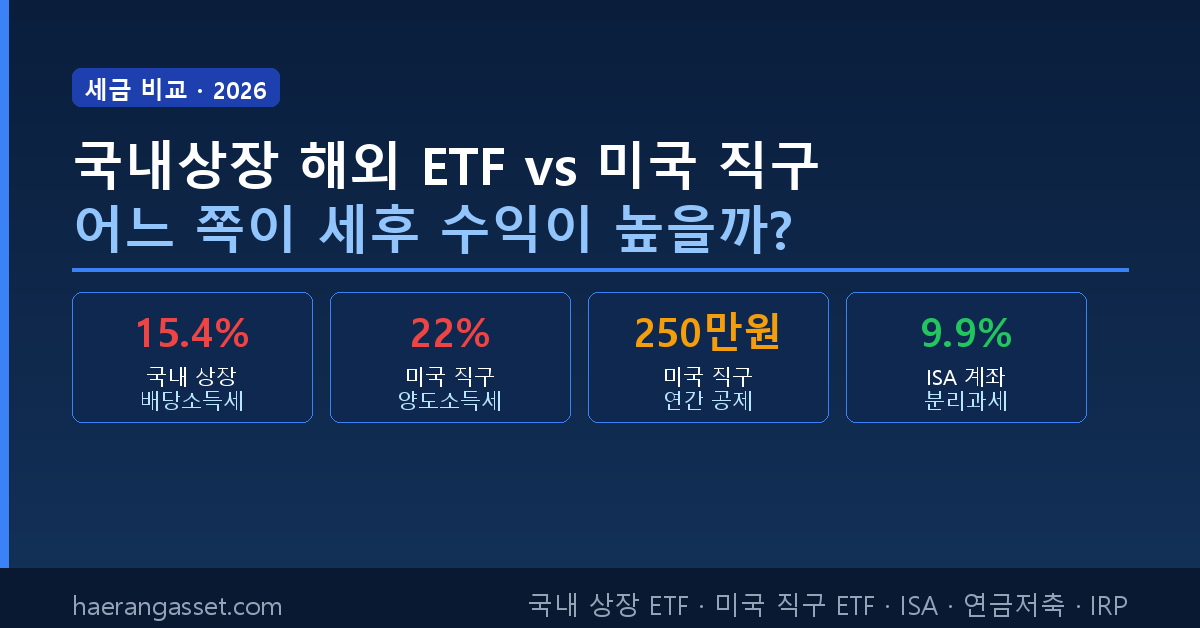
국내상장 해외 ETF vs 미국 직구, 어느 쪽이 세후 수익이 높을까?

국내상장 해외 ETF vs 미국 직구, 어느 쪽이 세후 수익이 높을까?

똑같이 S&P500에 투자해도 어디서 사느냐에 따라 세금이 달라집니다. 한국 거래소에 상장된 국내 ETF(TIGER·KODEX 미국S&P500 등)로 살 것인지, 미국 계좌에서 VOO·QQQ를 직접 살 것인지 — 이 선택이 세후 수익률에 의미 있는 차이를 만듭니다. 2026년 기준 두 방식의 세금 구조와 절세 계좌 활용법을 비교합니다.