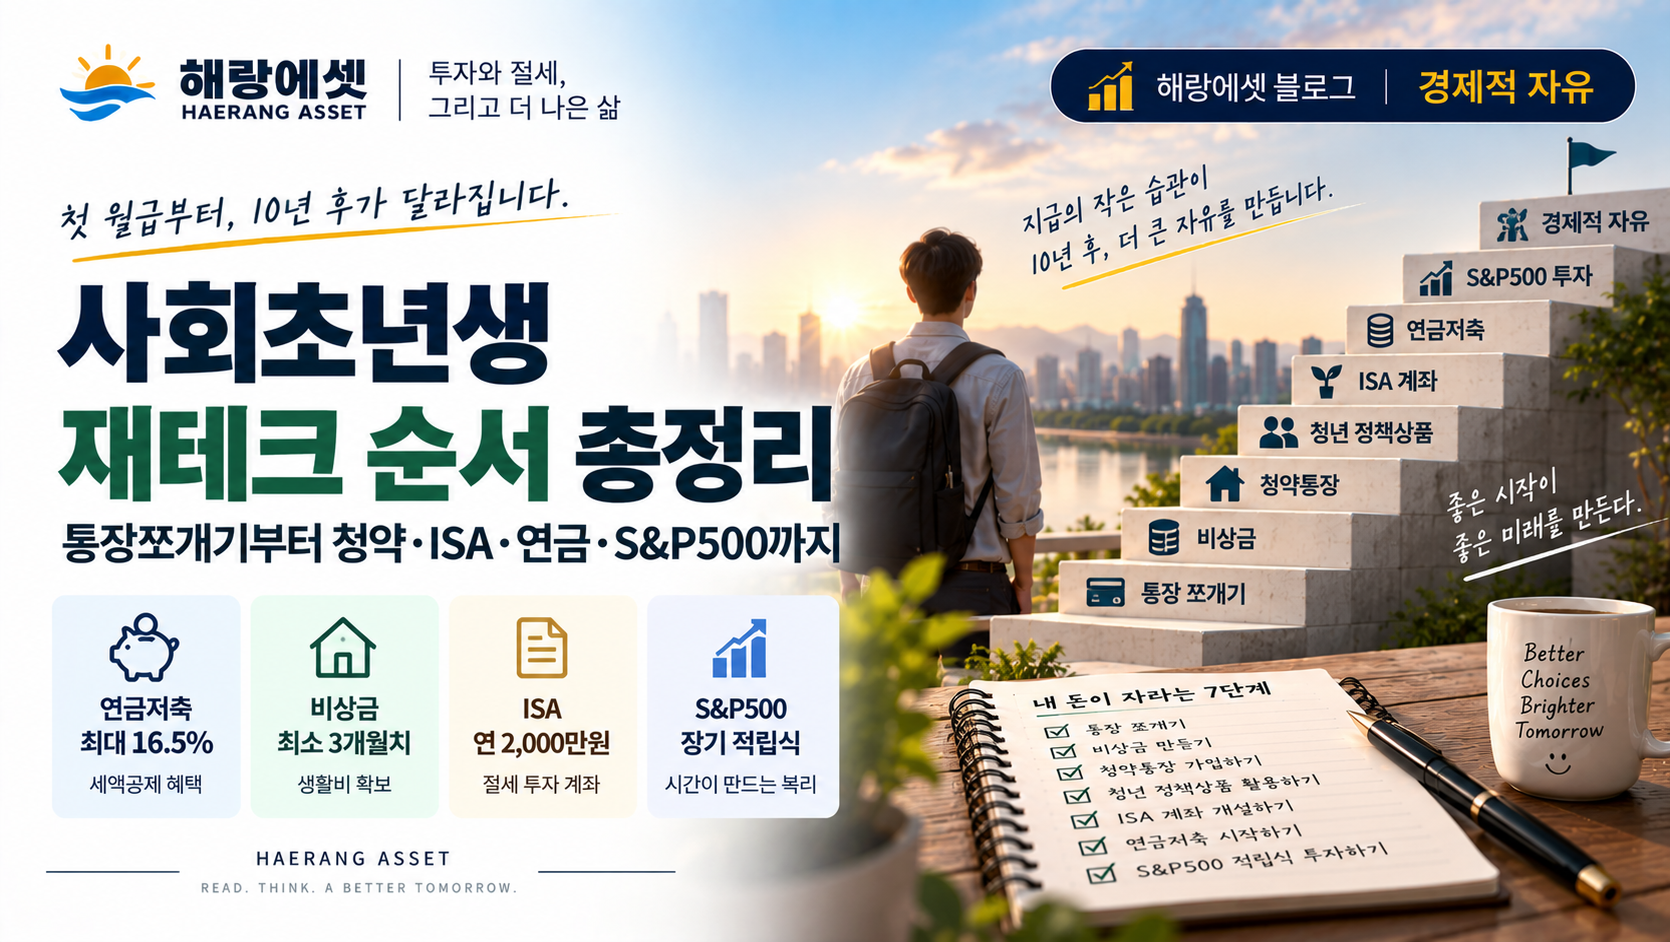
첫 월급이 통장에 찍히는 순간은 인생에서 손꼽히게 설레는 경험입니다. 그런데 이 첫 월급을 어떻게 다루느냐가 앞으로 10년, 20년 뒤 자산 규모를 극적으로 갈라놓습니다. 오늘은 사회초년생이 첫 월급부터 반드시 밟아야 할 재테크 순서를, 2026년 최신 정책상품까지 반영해 정리합니다.
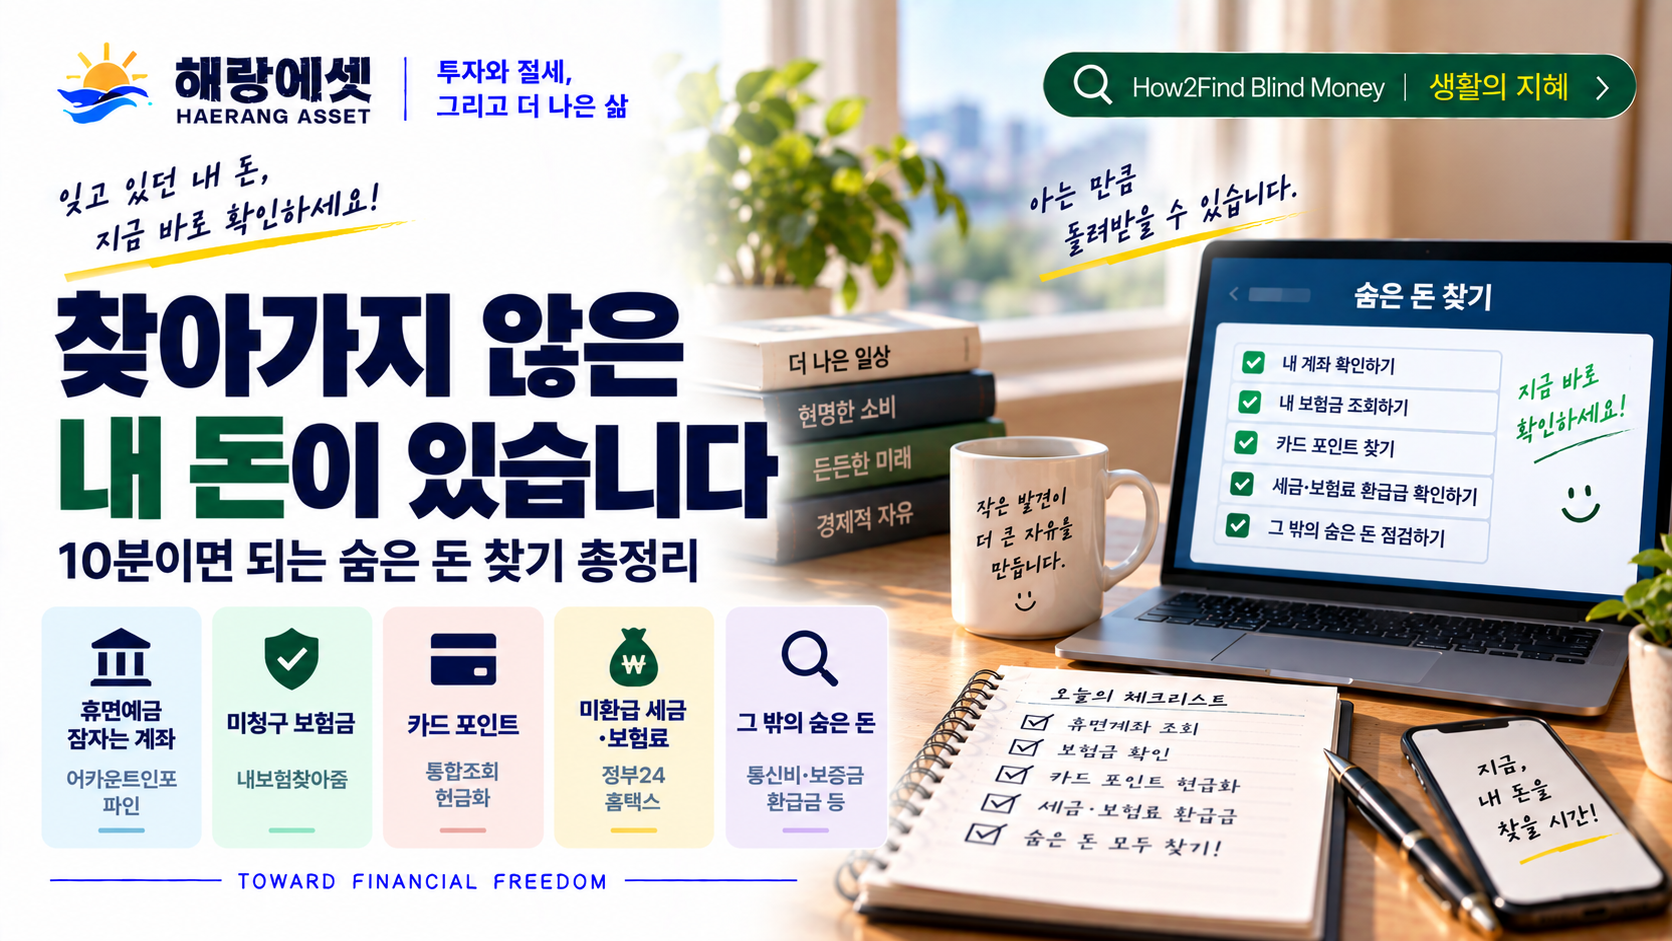
이 블로그의 이름처럼, 오늘은 ‘보이지 않는 돈(Blind Money)’을 찾는 가장 확실한 방법을 다룹니다. 새로 버는 돈이 아니라, 이미 내 이름으로 쌓여 있는데 내가 몰라서 못 찾고 있는 돈 말입니다. 소멸시효가 지나면 영영 사라지기 전에, 오늘 바로 점검해보세요.
50대는 재테크에서 가장 중요한 10년이다. 자녀 교육비가 정리되고 소득은 정점에 가까워지지만, 은퇴까지 남은 시간은 10년 안팎이다. 이 10년을 어떻게 쓰느냐가 이후 30년의 노후를 결정한다. 나쁜 소식은 이 시기에 흔히 하는 실수들 — 절세 계좌를 안 쓰거나, ISA 가입 자격이 사라지거나, 증여 10년 주기를 놓치는 것들 — 이 돌이키기 어렵다는 것이다.
이 블로그를 시작하게 된 가장 근본적인 이유가 바로 이 문장 안에 있습니다. 많은 분들이 AI를 보며 “내 직업이 사라지지 않을까”를 걱정합니다. 그 걱정은 충분히 현실적입니다. 그러나 관점을 조금만 바꾸면, 이 거대한 변화는 평범한 개인이 ‘노동의 굴레’를 벗어나 ‘자본의 주인’으로 올라설 수 있는 역사상 가장 큰 기회이기도 합니다. 오늘은 그 냉정한 구조를 짚어보겠습니다.
《돈의 심리학》과 《돈의 방정식》을 리뷰하며 돈을 대하는 심리적 태도가 왜 중요한지 거듭 확인했다. 이 책은 그 ‘태도’라는 주제를 한 단계 더 파고든다. 두 책이 차분한 스토리텔링으로 통찰을 전달했다면, 이 책은 독자의 내면을 직접 써가며 점검하게 만드는 워크북에 가까운 구성을 취한다.