IRP·연금저축, 은행이랑 증권사 중 어디가 수수료가 쌀까

IRP·연금저축, 은행이랑 증권사 중 어디가 수수료가 쌀까

투자 수익률에는 공을 들이면서 수수료는 잘 따져보지 않는 경우가 많다. 그런데 장기 투자에서는 반복해서 발생하는 고정 비용을 최소화하는 게 수익률을 높이는 것만큼, 어쩌면 그보다 더 확실한 방법이다. 수익률은 시장 상황에 따라 오르내리지만 수수료는 매년 조용히, 확실하게 빠져나간다. 같은 원금, 같은 수익률이라도 어떤 그릇에 담느냐에 따라 30년 뒤 최종 자산이 수천만 원에서 1억 원 이상 차이 날 수 있다.

Day 61: 코스피 7,000 돌파, 그러나 환율 1,336원 — 엇갈린 두 파고를 넘는 법

오늘 코스피가 마침내 7,000포인트를 돌파했습니다. 코스피 지수는 전일 대비 +1.40%(▲97.12p) 상승한 7,051.64포인트를 기록했습니다. 코스닥 지수는 +2.28%(▲18.49p) 오른 830.37포인트, 코스피200도 +1.32% 상승한 1,114.61포인트를 기록하며 3대 지수 모두 강한 상승으로 마감했습니다.

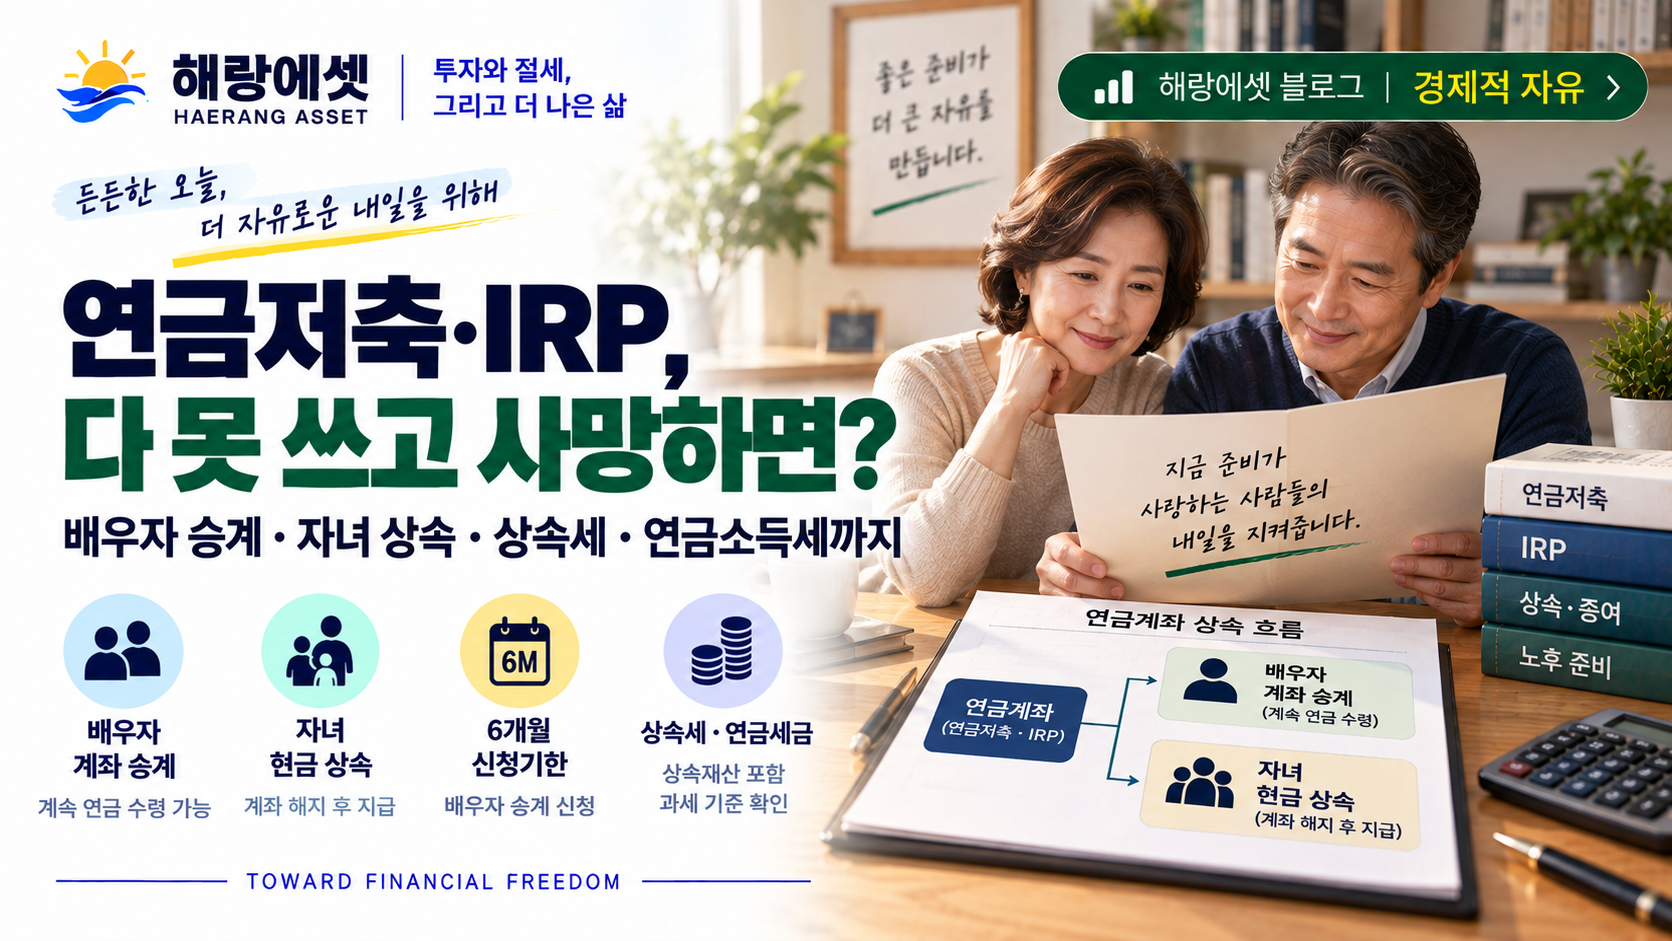
연금저축·IRP에 돈이 쌓인 채 사망하면? — 상속·세금 완전 가이드

연금저축·IRP 상속 가이드

연금저축펀드와 IRP를 꾸준히 납입하다 보면 어느 순간 잔액이 수억 원을 넘기도 한다. 그런데 55세 이후 연금 수령을 시작해도 분리과세 구간(연 1,500만 원) 이하로 조금씩 인출하다 보면, 수명이 다할 때까지 계좌에 상당한 금액이 남아 있을 수 있다. “내가 이 돈을 다 쓰지 못하고 사망하면 어떻게 되나?” — 이 질문에 제대로 답하려면 계좌 승계 구조, 상속세 포함 여부, 상속인별 세금 처리를 따로따로 이해해야 한다.

Day 60: 두 달의 항해를 마치며, 10년의 나침반은 여전히 흔들리지 않는다

오늘 코스피는 어제의 강한 반등 이후 소폭 조정을 받았습니다. 코스피 지수는 전일 대비 −0.58%(▼40.87p) 하락한 6,954.52포인트, 코스피200은 −0.46% 하락한 1,100.08포인트를 기록했습니다. 코스닥 지수도 −1.25%(▼10.31p)로 811.88포인트에 마감했습니다.

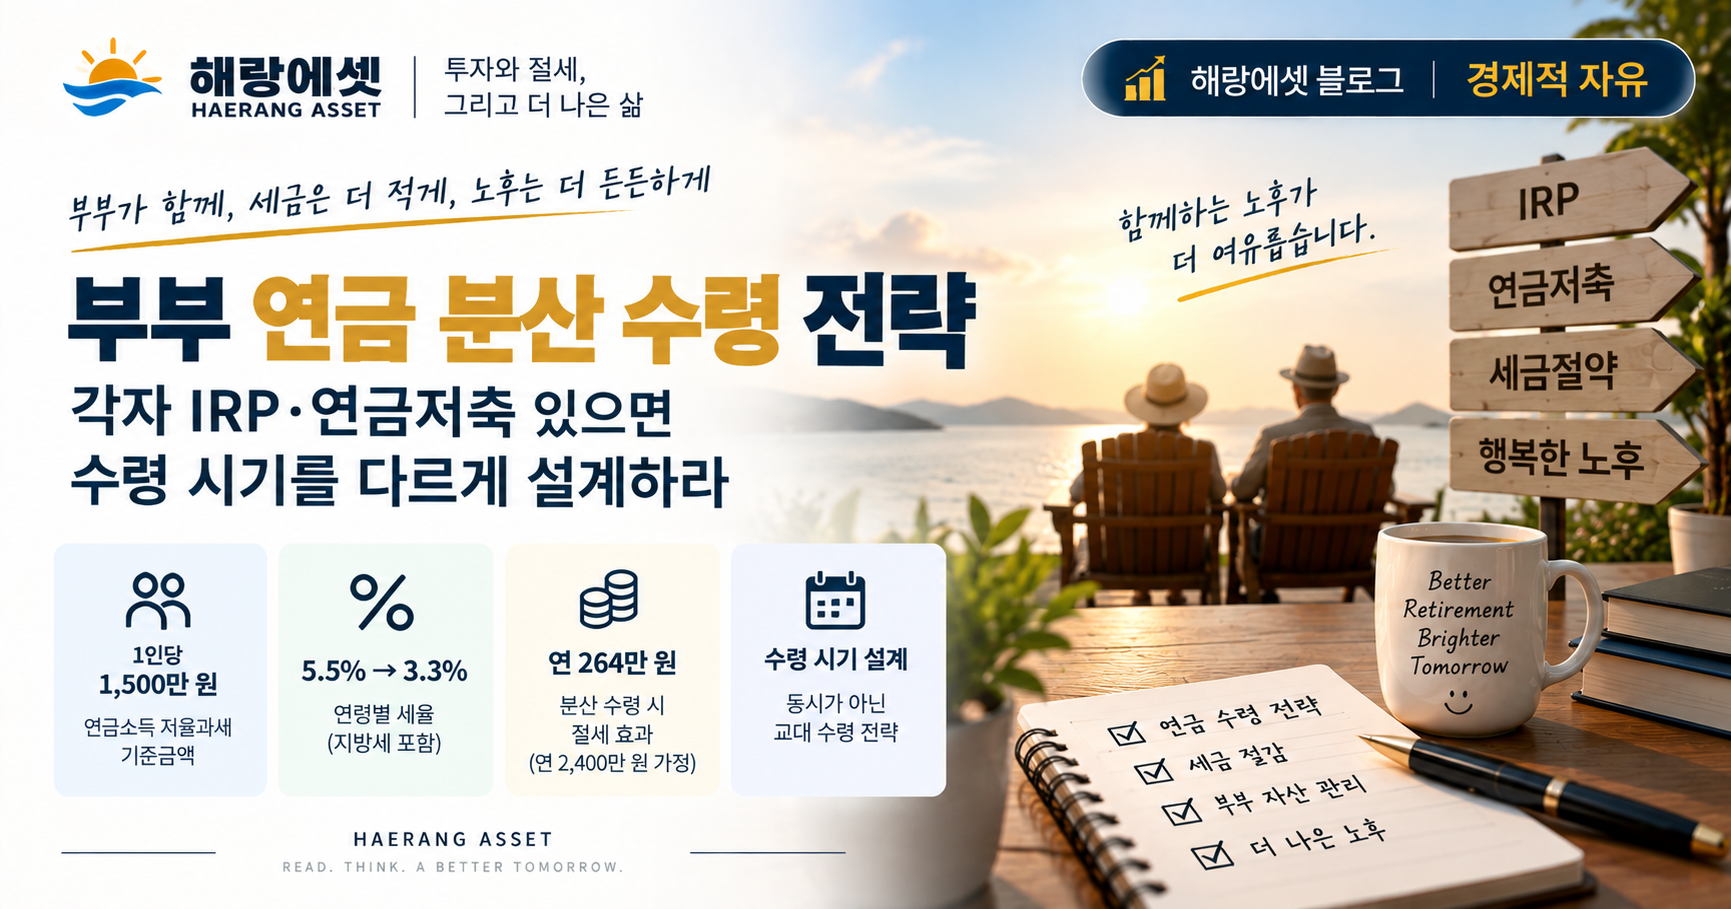
부부 연금 분산 수령 전략 — 각자 IRP·연금저축 있으면 수령 시기를 다르게 설계하라

부부 연금 분산 수령 전략

은퇴 후 현금흐름을 설계하면서 처음에는 내 계좌만 들여다봤다. 그런데 공부를 하다 보니, 배우자 계좌를 어떻게 활용하느냐에 따라 25년 동안의 세금 총액이 수천만원씩 달라진다는 걸 알게 됐다. 단순히 돈을 더 많이 모으는 문제가 아니라, 이미 쌓인 돈을 어떻게 꺼내느냐의 문제였다.

Day 59: 코스피 +4.61% 급등, 7,000 탈환의 문턱에서 장기 항해자는 무엇을 본다

오늘 증시는 강하게 반등했습니다. 코스피 지수는 전일 대비 +4.61%(▲308.19p) 급등한 6,995.40포인트로 7,000포인트 목전까지 치솟았습니다. 코스피200도 +5.10%(▲53.67p)의 강한 상승으로 1,105.19포인트를 기록했으며, 코스닥 지수도 +1.07%(▲8.69p)로 822.19포인트에 마감했습니다.

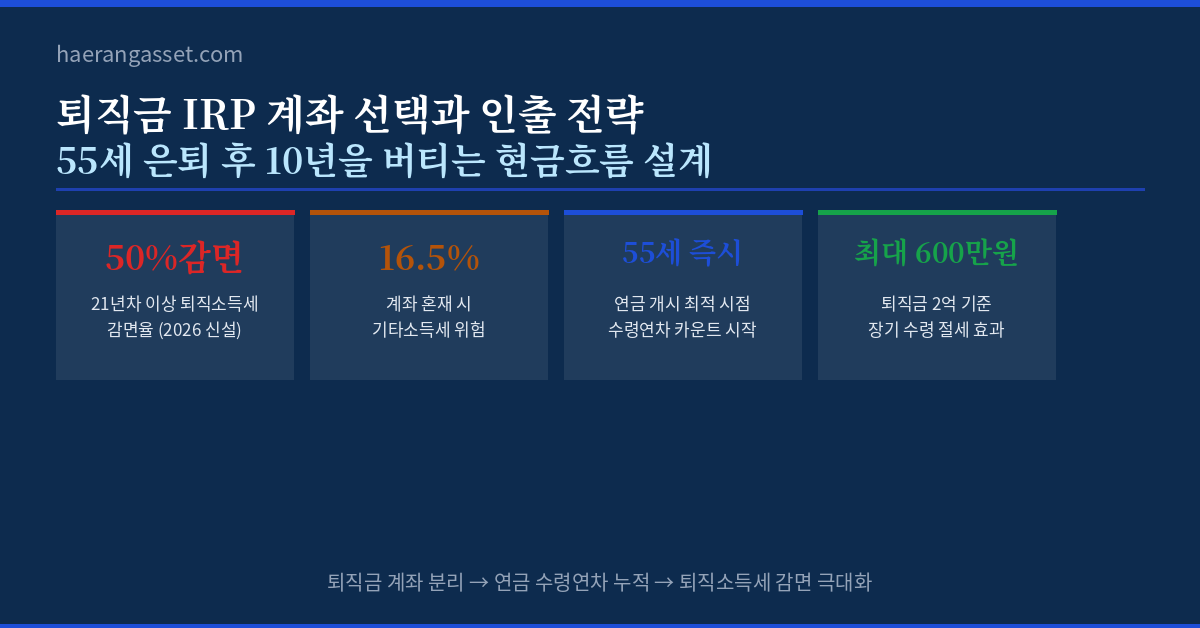
퇴직금 IRP 계좌 선택과 인출 전략 — 55세 은퇴 후 10년을 버티는 현금흐름 설계

퇴직금 IRP 계좌 선택과 인출 전략 — 55세 은퇴 후 10년을 버티는 현금흐름 설계

55세 은퇴를 앞두고 퇴직금 수령 문제를 진지하게 들여다본 건 꽤 오래 됐다. 이미 개인납입용 IRP는 오랫동안 유지해왔고, 매년 세액공제를 받으며 꾸준히 적립해온 계좌다. 여기에 퇴직금까지 합쳐 받으면 편하겠지만, 이게 단순한 편의의 문제가 아니라는 걸 공부하면서 알게 됐다.

ISA 만기 됐다 — 해지·재가입·연금 이관 중 어느 게 유리한가

ISA 만기 됐다 — 해지·재가입·연금 이관 중 어느 게 유리한가

ISA 만기 시점에 대부분의 사람들은 그냥 해지하고 돈을 찾아간다. 그런데 이 시점에 어떤 선택을 하느냐에 따라 추가 세액공제를 받을 수도, 건강보험 피부양자 자격을 지킬 수도 있다. 은퇴를 앞두거나 이미 은퇴한 상황이라면 선택지의 무게가 달라진다.

연금저축 vs IRP vs ISA 비교 | 절세 계좌 선택·우선순위

연금저축 vs IRP vs ISA 비교 | 절세 계좌 선택·우선순위

퇴직금 1억원이 통장에 들어왔다. 처음엔 안도감이 든다. 그런데 잠시 후 현실적인 고민이 시작된다. 예금에 넣자니 이자가 너무 낮고, 주식에 넣자니 불안하고, IRP는 들어봤는데 뭐가 유리한지 모르겠다. 이 결정이 중요한 이유는 하나다. 같은 1억원을 어디에 넣느냐에 따라 10년 후 세후 수령액이 5,000만원 이상 차이가 난다.

Day 58: 코스피 +1.64% 반등, 회복의 불씨 속에서도 나침반은 10년을 가리킨다

이번 주를 마무리하는 오늘, 증시가 강하게 반등했습니다. 코스피 지수는 전일 대비 +1.64%(▲107.73p) 오른 6,687.21포인트, 코스닥 지수는 +2.95%(▲23.28p) 상승한 813.49포인트, 코스피200도 +1.81% 오르며 1,051.52포인트를 기록했습니다. 3대 지수 모두 강한 상승으로 이번 주를 마무리했습니다.