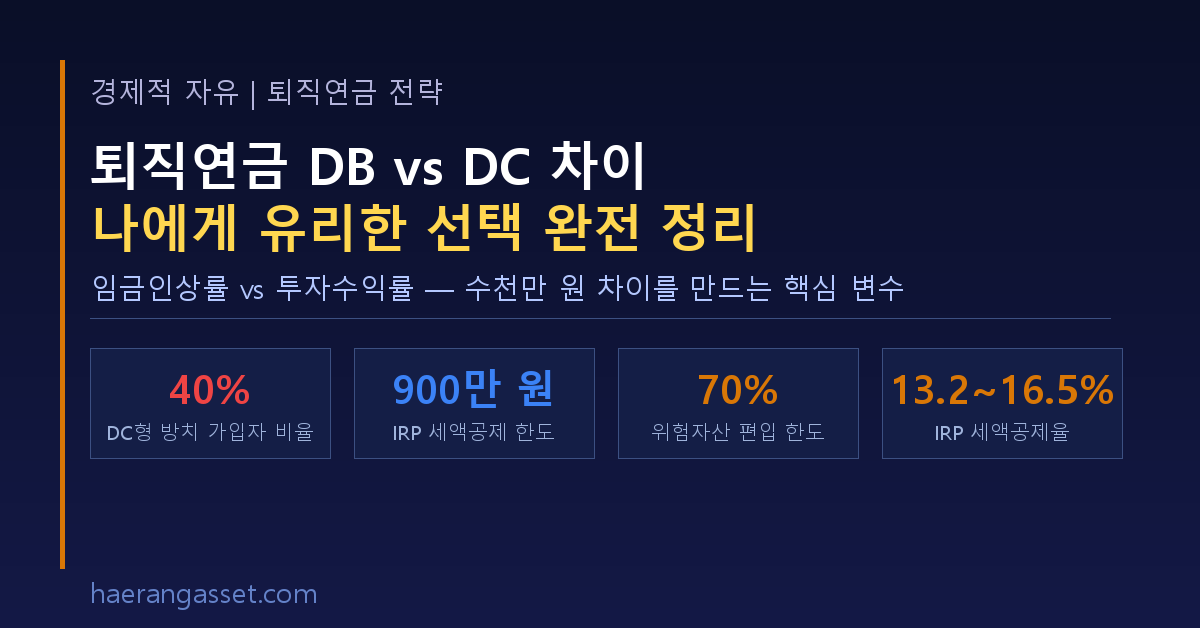
은퇴설계
은퇴 후 필요한 생활비와 연금, 투자자산을 종합적으로 설계하는 방법을 다룹니다. 은퇴자산 규모 계산부터 자산배분과 인출 순서, 현금흐름 관리까지 살펴봅니다.
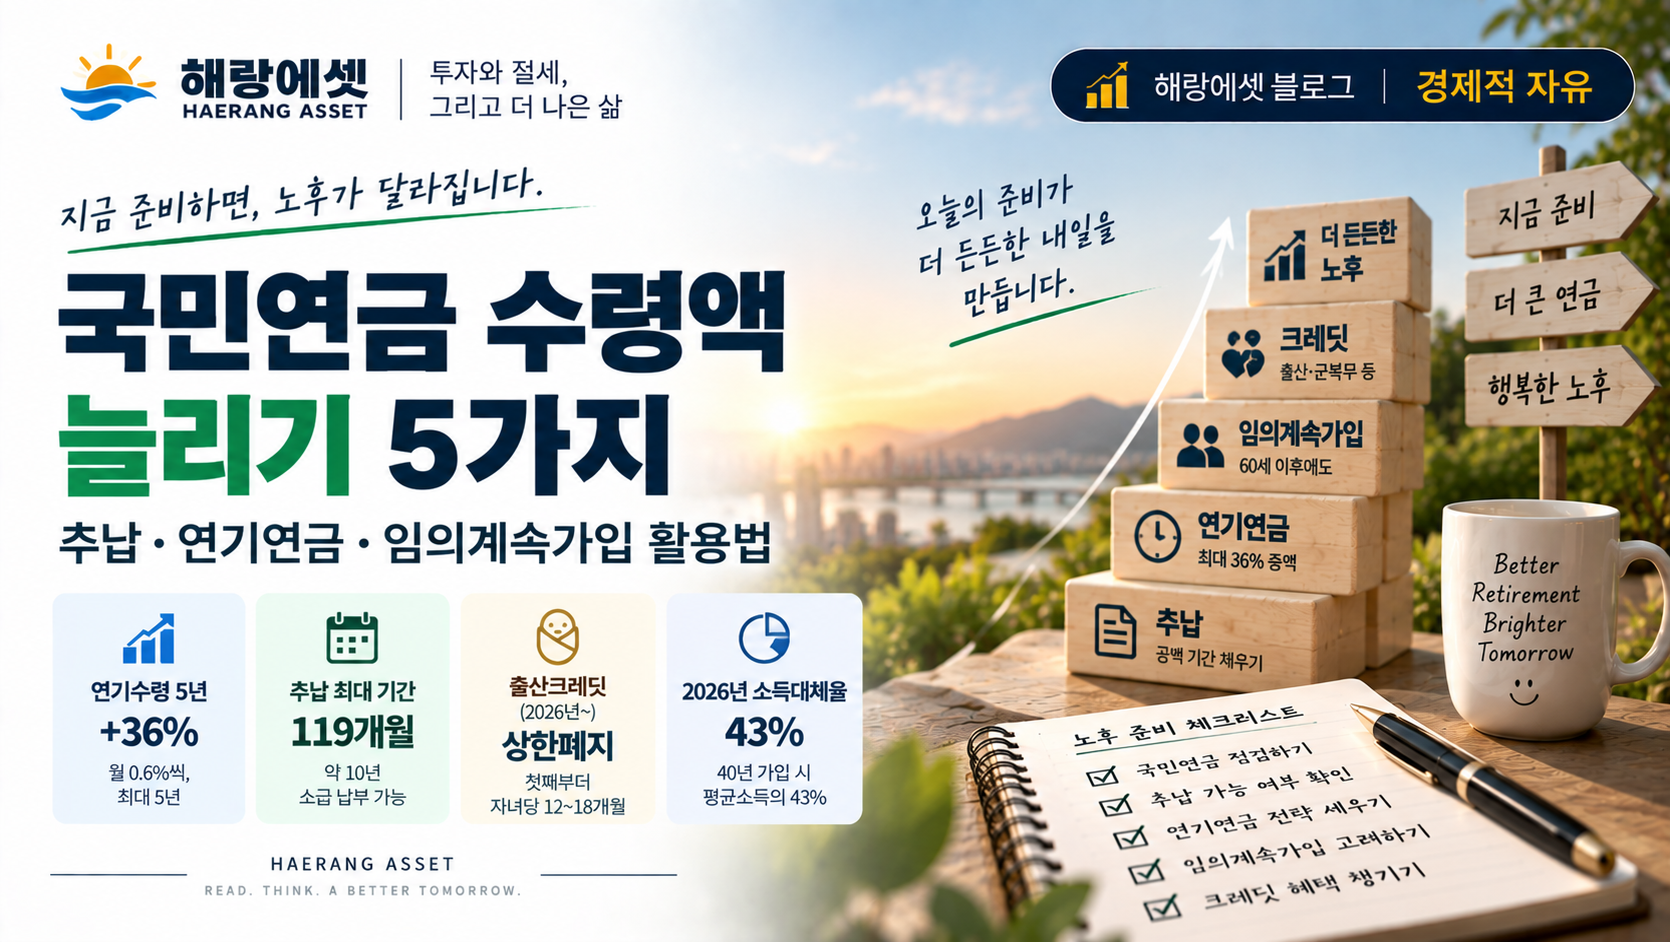
국민연금 조기수령 vs 연기수령 — 손익분기점은 77세와 84세

국민연금 수령 시기 결정은 단순히 “언제 받느냐”가 아니라, 본인의 건강 상태와 다른 소득원, 세금·건보료 상황을 종합적으로 따지는 전략이다. 2026년 기준으로 조기·정기·연기수령의 손익분기점과 세금·건보료 영향을 정확히 정리한다. 세 가지 선택지 1963년생 이후라면 65세가 정기수령 기준점이다. 여기서 앞뒤로 최대 5년씩 조절할 수 있다. 구분 수령 시작 나이 월 수령액 변화 비고 조기수령 60~64세 1년당 6% 감액 (최대 … 더 읽기
[뉴스분석] ‘연 30% 대박’에 흔들리는 50대 은퇴 시계, 연금 포모(FOMO)를 이기는 ‘노후 원금 사수법’ (06/27)
안녕하세요, 정보의 사각지대에서 자본의 생리를 정밀하게 해부하는 How2FindBlindMoney입니다. 최근 자본 시장이 유례없는 지수 랠리를 펼치면서, 개인연금 시장에도 이른바 ‘주식형 연금 열풍’이 거세게 불어닥치고 있습니다. 오늘 자 금융감독원 및 금융투자업계 데이터에 따르면, 최근 1년 새 연금저축펀드 적립금이 무려 61조 원 넘게 폭증한 가운데 일부 공격적인 주식형 연금 상품의 연간 수익률이 30%에 육박하는 기록적인 수치를 달성했습니다. 이러한 … 더 읽기

연금이라는 안전망이 있었기에, 법인으로 인생 2막을 시작할 수 있었다
55세를 앞두고 법인을 설립했다. 주변에서는 종종 묻는다. “이제 은퇴할 나이인데 왜 굳이 사업을 시작하나요?” 사실 나 역시 직장생활을 하는 동안에는 퇴직 후 사업을 한다는 생각을 진지하게 해본 적이 없었다. 사업은 늘 불확실해 보였고, 매달 정해진 날짜에 월급이 들어오는 직장인의 삶이 훨씬 안정적으로 느껴졌기 때문이다. 그런데 막상 퇴직이 가까워지자 생각이 조금 달라졌다. 은퇴는 경제활동의 끝이 아니라 … 더 읽기
법인 설립 후 첫 월급, 인생 2막이 시작됐음을 실감한 날
지난 5월 말, 오랜 고민 끝에 법인을 설립했다. 30년 넘게 직장인으로 살아오면서 언젠가는 퇴직 이후의 삶을 준비해야 한다고 생각했지만, 막상 법인을 설립하고 사업자등록증을 손에 쥐게 되니 생각보다 많은 감정이 교차했다. 직장인으로서의 삶과 사업가로서의 삶 사이에 작은 다리를 하나 놓은 기분이었다. 그리고 오늘. 법인 설립 후 처음으로 급여를 지급했다. 법인 통장에서 개인 통장으로 월급이 입금되는 모습을 … 더 읽기
55세, 직장인의 삶을 내려놓고 사업가로 인생 2막을 준비하며

30년 넘게 직장인으로 살아왔다. 매달 정해진 날짜에 월급이 들어오고, 회사가 건강보험과 국민연금을 챙겨주고, 정해진 업무를 수행하는 삶. 어느 순간부터 이런 생각이 들었다. “퇴직 후에는 어떤 삶을 살아야 할까?” 많은 사람들이 은퇴를 경제활동의 끝이라고 생각한다. 하지만 나는 조금 다르게 생각했다. 직장을 떠나는 것은 맞지만, 일을 그만두고 싶지는 않았다. 다만 누군가가 정해주는 일을 하는 것이 아니라, 내가 … 더 읽기