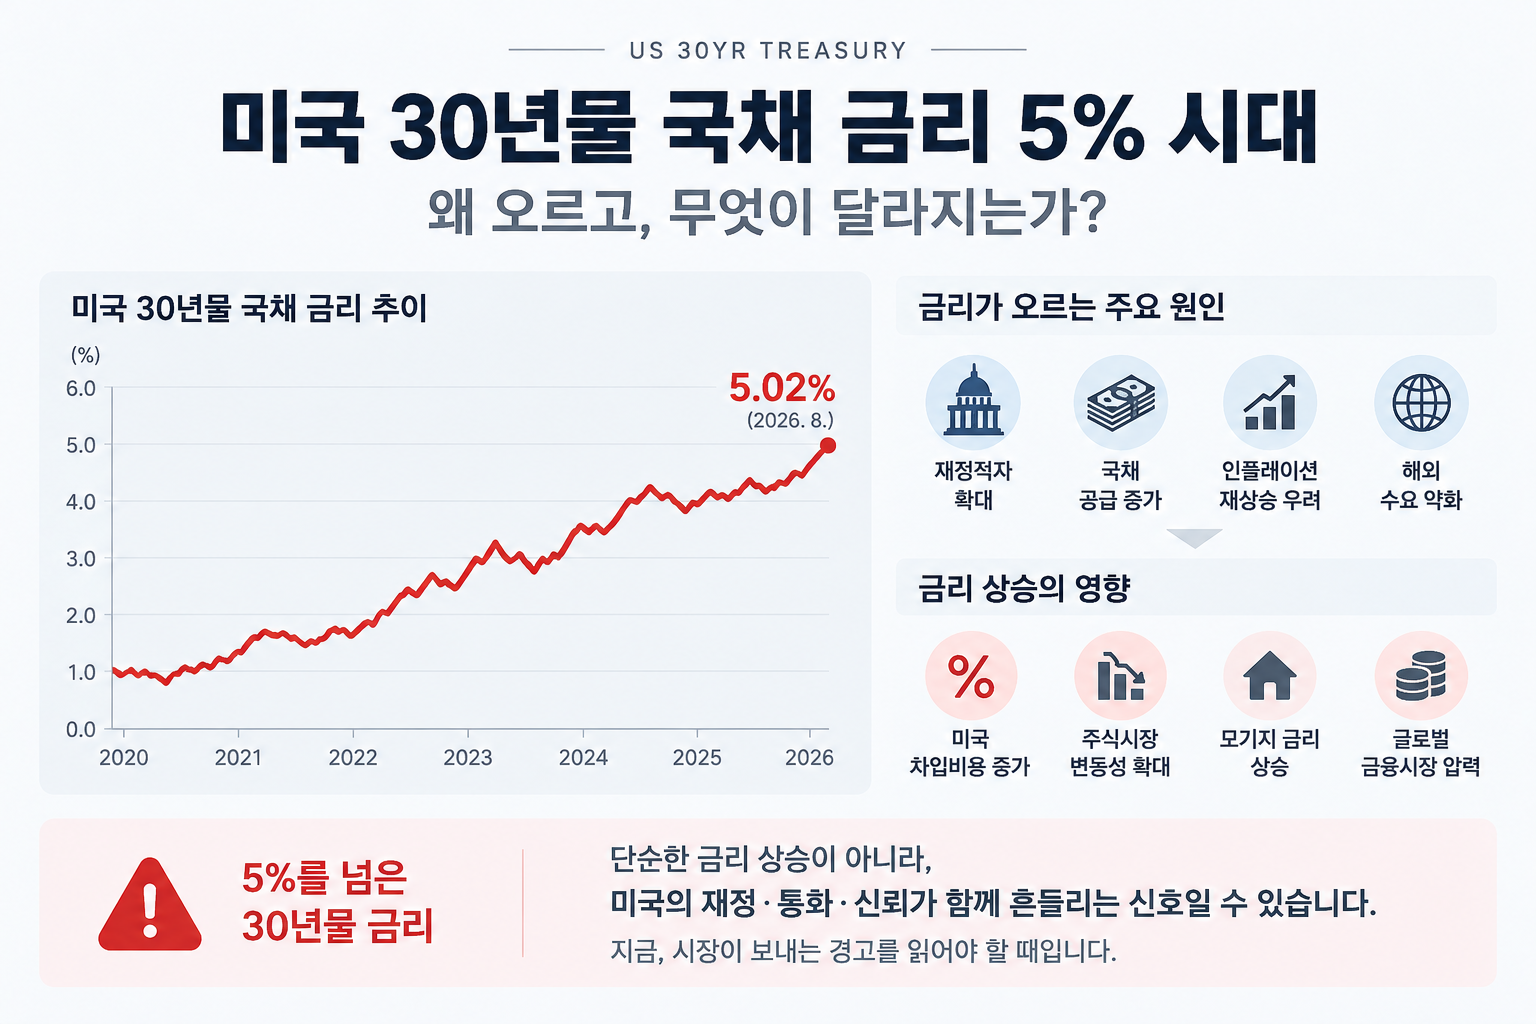
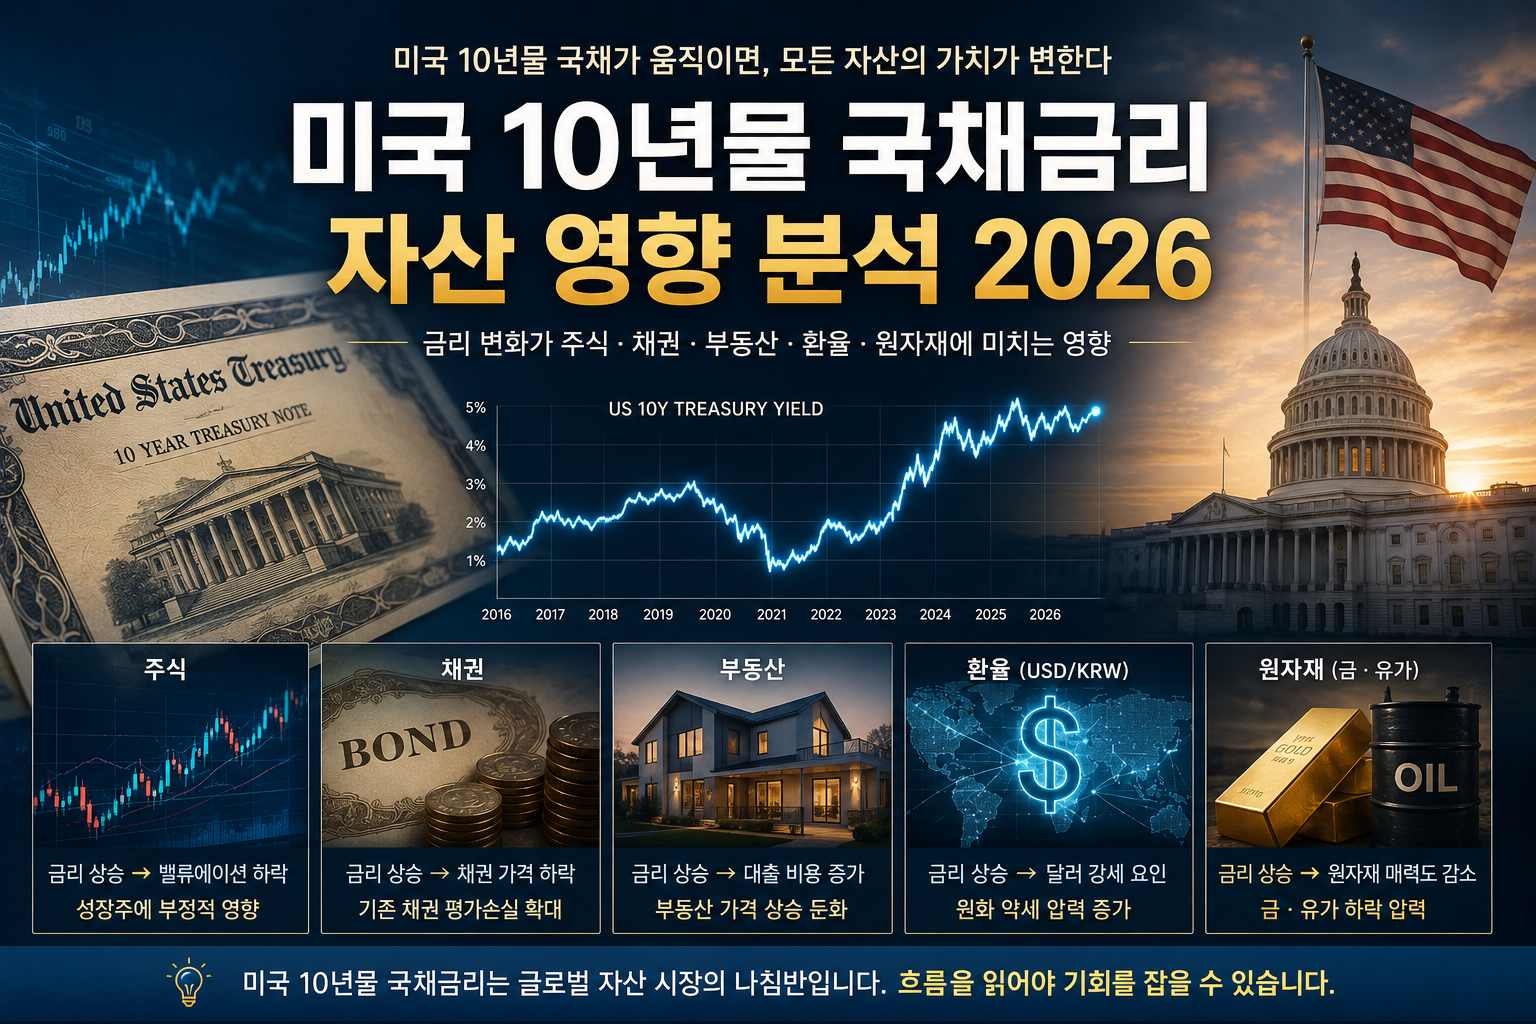
투자 세계에는 “무위험 수익률(risk-free rate)”이라는 개념이 있다. 국가가 발행한 채권, 특히 기축통화국인 미국 국채의 수익률이 그것이다. 모든 자산의 가격은 이 숫자에서 출발한다. 주식의 적정 가격을 계산할 때 쓰는 할인율도, 부동산 수익률을 평가할 때 비교하는 기준도, 기업이 돈을 빌릴 때 내는 이자도 모두 미국 국채 금리에 연동된다.
경매를 공부하다 보면 ‘낙찰자’라는 표현보다 ‘최고가매수신고인’이라는 말이 자주 등장합니다.
처음에는 조금 어렵게 느껴졌습니다. “결국 가장 높은 가격을 쓴 사람이 낙찰받는 것 아닌가?”
대략적인 의미는 맞지만, 법원경매에서는 최고가매수신고인이 된 것과 최종적으로 부동산의 권리를 취득하는 것은 다른 단계라는 점을 알아둘 필요가 있습니다.
이번 글에서는 최고가매수신고인이 정확히 무엇을 의미하는지, 그 이후 어떤 절차가 이어지는지를 초보자의 입장에서 정리해 보겠습니다.
경매를 공부하면서 매각기일, 입찰보증금 같은 용어를 하나씩 알아가다 보니 한 가지 궁금한 점이 생겼습니다.
“그래서 실제 입찰일에는 법원에서 뭘 해야 하는 걸까?”
인터넷으로 경매 물건을 검색하는 것과 실제로 입찰하는 것은 상당히 다를 것 같습니다. 입찰할 물건을 정하고 가격과 보증을 준비했다고 해서 끝나는 것이 아니라, 정해진 매각기일에 법원에 출석해 정해진 절차에 따라 입찰해야 합니다.
미국 10년물 국채 금리가 4.7%대를 유지하고 있다. 2022년 이전 10년간 1~3%에 머물던 금리가 구조적으로 높은 수준에 고착됐다. 지난 10년간 투자자들이 당연하게 여겼던 공식 — “채권은 안전하지만 수익이 없다, 주식이 대안이다” — 이 공식이 무너졌다. 위험 없이 연 4.7%를 받을 수 있다면, 주식의 30배 PER은 어떻게 정당화되는가. 부동산 대출금리 7~8% 시대에 레버리지 투자는 어떻게 되는가.
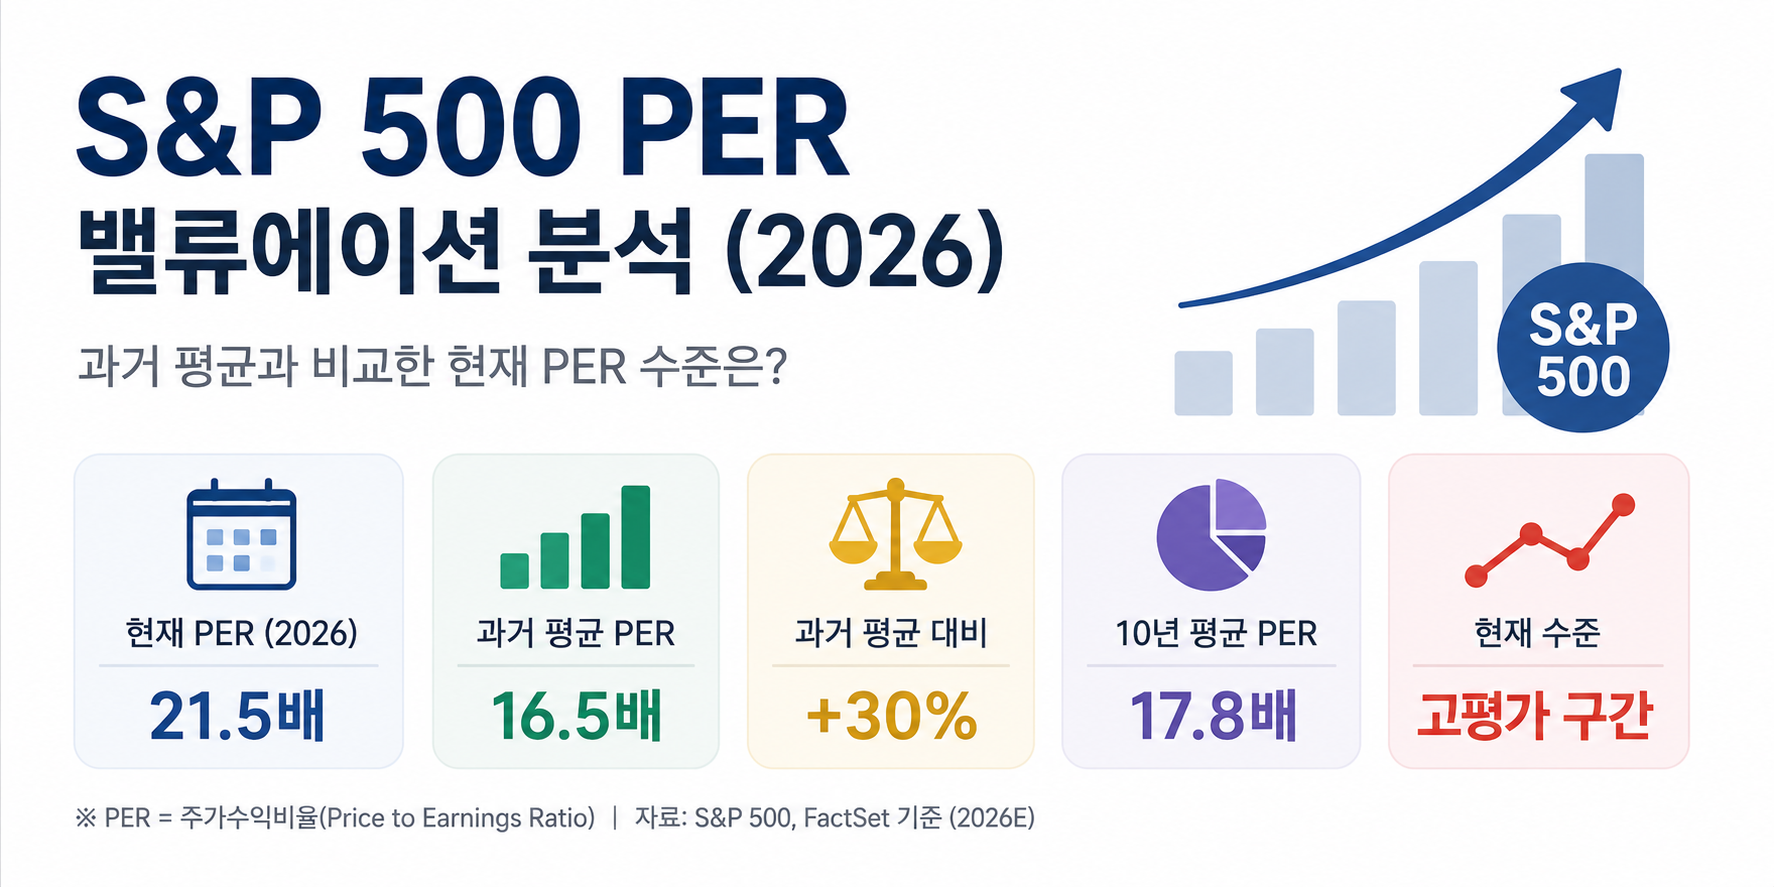
S&P 500이 7,700선을 유지하고 있다. 숫자 자체보다 중요한 건 그 숫자가 이익 대비 얼마나 비싼가다. Goldman Sachs는 연말 목표 8,000을 제시했고, 2026년 EPS 성장률을 14~25%로 전망한다. 그런데 동시에 CAPE(경기조정 PER)는 39배로 닷컴버블 이후 역대 두 번째로 높은 수준을 기록 중이다.
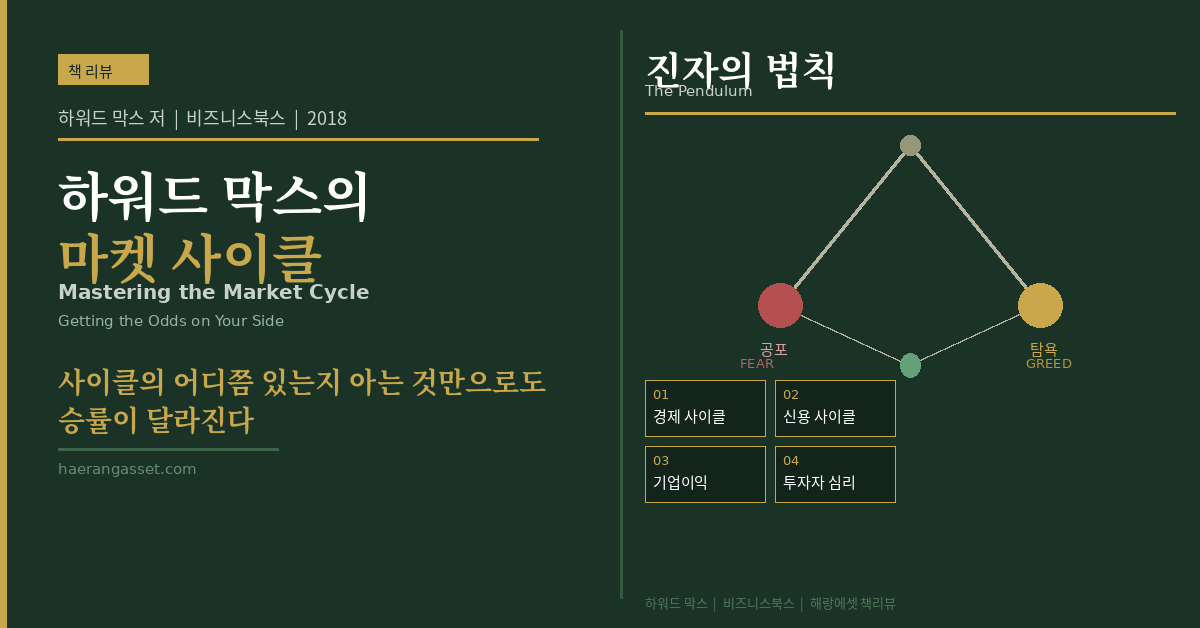
코스피가 폭등할 때 개인투자자는 왜 항상 졌는가 — 이 질문의 답은 단순하다. 사이클을 몰랐기 때문이다. 오를 때 사고, 내릴 때 팔았다. 오를 때 더 안전하게 느껴졌고, 내릴 때 더 위험하게 느껴졌다. 그러나 하워드 막스는 이것이 정반대라고 말한다. 가격이 오를수록 리스크는 커지고, 가격이 내릴수록 리스크는 줄어든다. 이 역설을 이해하는 것이 사이클 투자의 출발점이다.