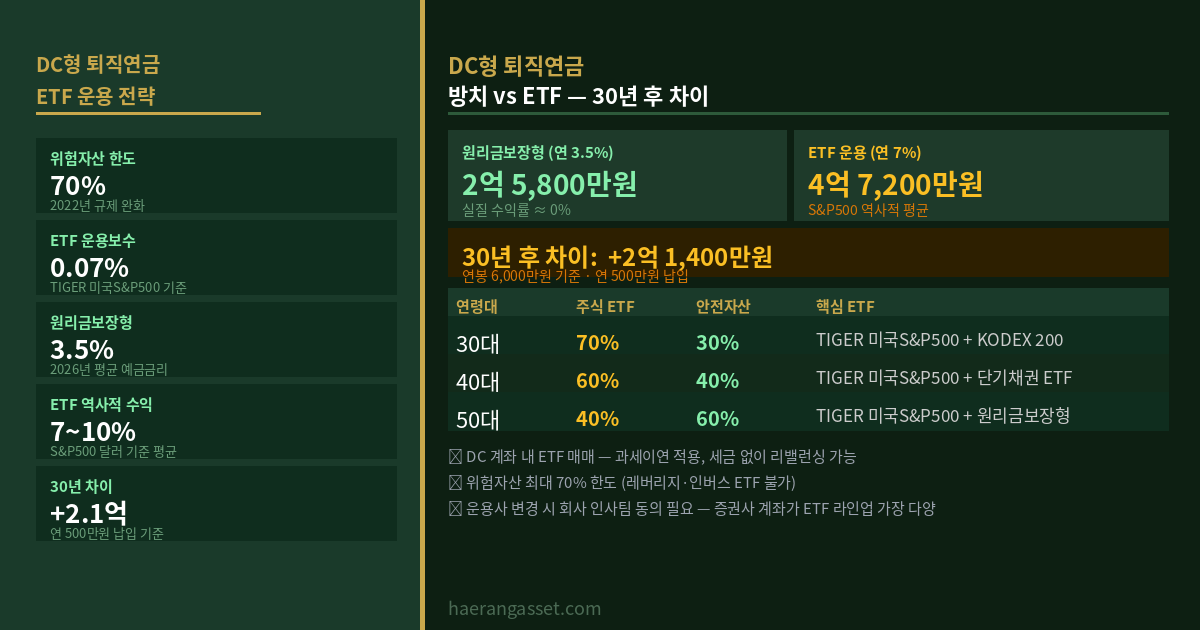
IRP에 주식형 ETF를 담다가 처음 막혔다. “위험자산 70% 한도를 초과합니다”라는 메시지. 은퇴까지 20년 이상 남은 계좌인데, 규정상 나머지 30%는 반드시 채권형 등 비위험자산으로 채워야 한다는 사실을 그때 처음 제대로 이해했다. 채권 자산은 IRP 밖에서 이미 따로 운용하고 있었기에, IRP 안에서까지 30%를 안전자산에 묶어두는 게 이중 부담처럼 느껴졌다.
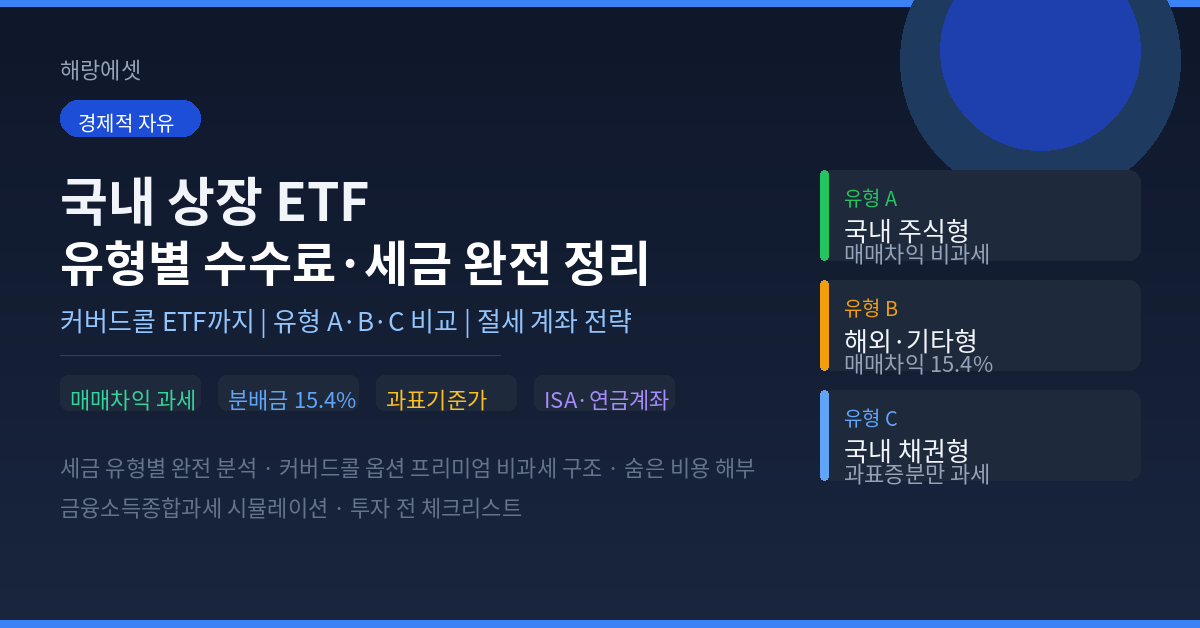
국내에서 살 수 있는 ETF라도 세금은 천차만별이다. 같은 증권사 앱에서 사는 ETF인데, 어떤 건 매매차익이 비과세이고 어떤 건 15.4%가 붙는다. 수수료도 마찬가지다. 시장에서 홍보하는 상품 분류와 실제 세금·수수료가 결정되는 기준이 달라서 생기는 혼란이다. 이 글에서는 두 가지 분류를 같이 놓고 정확히 비교한다.
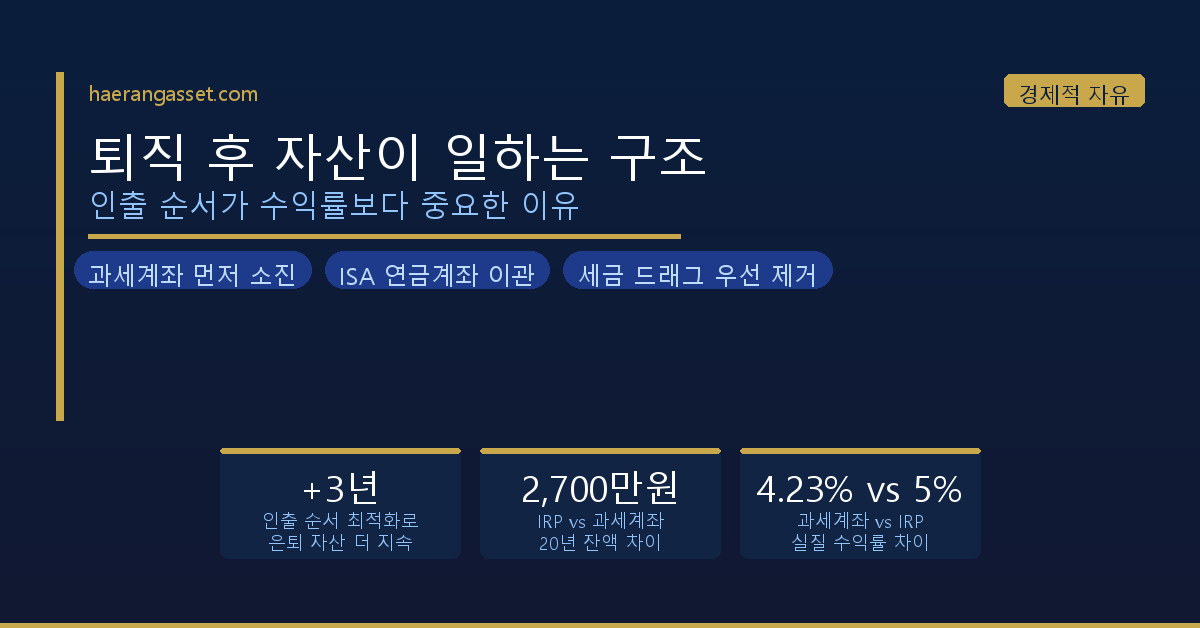
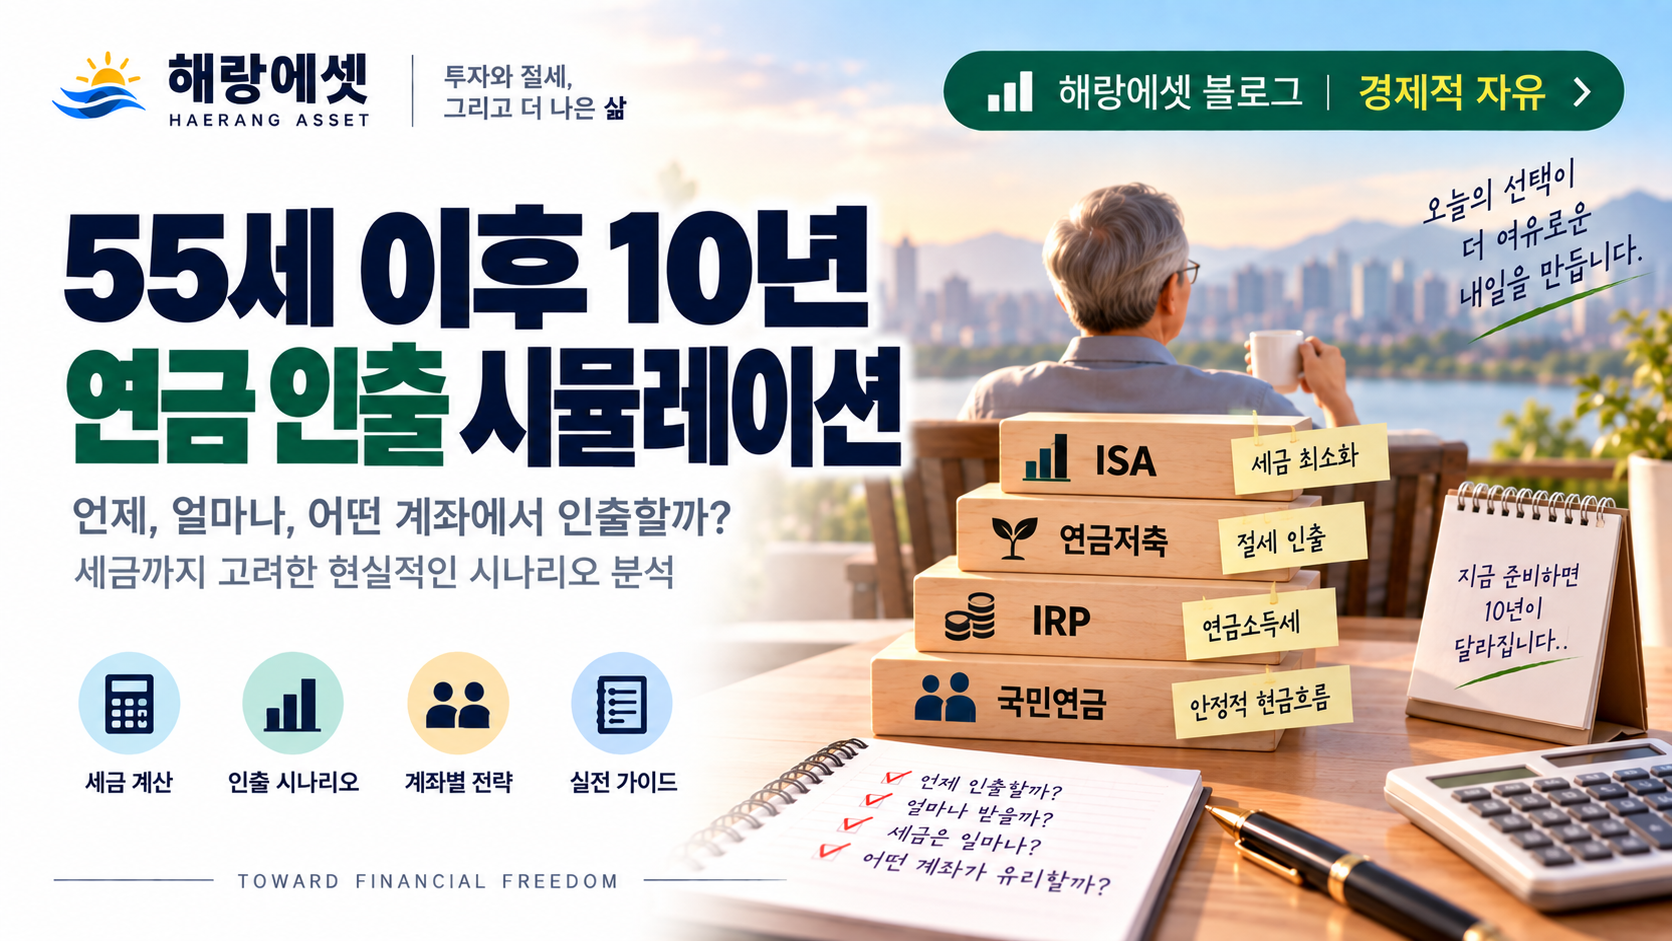
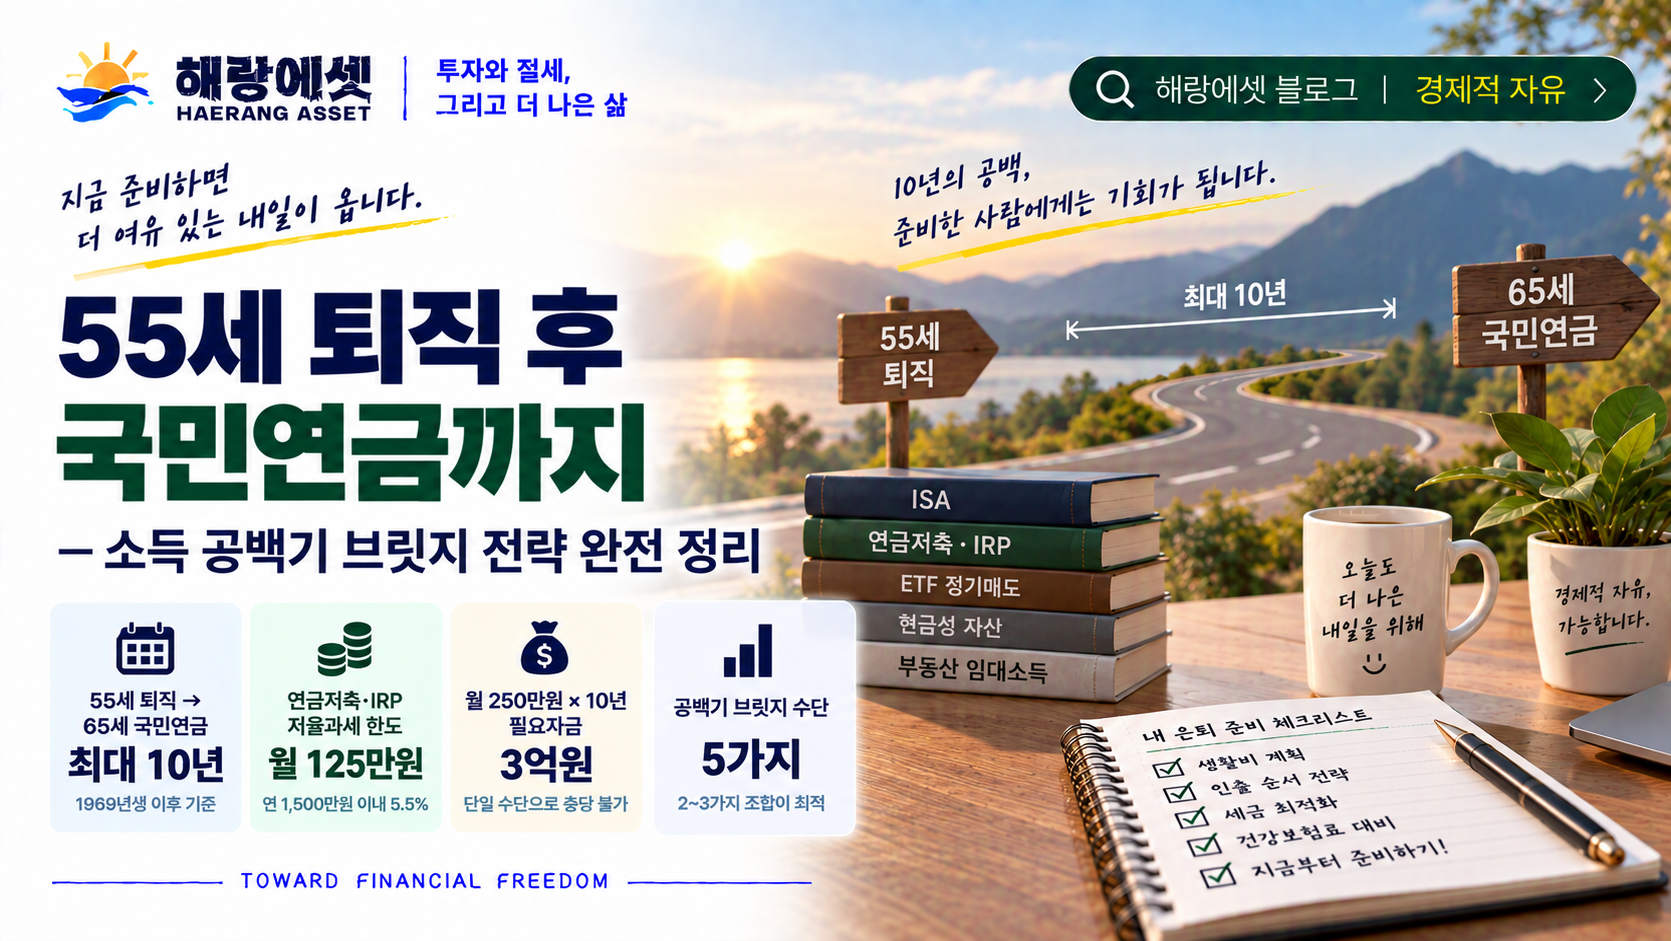
55세에 직장을 그만두면 국민연금을 받기까지 10년이 비어 있다. 그 10년을 어떻게 살아야 하나 — 이 단순한 질문이 이 글의 시작이었다.
개인형 IRP와 연금저축에 그동안 쌓아온 돈이 있다. 55세부터 꺼내기 시작하면 세금은 얼마나 나오고, 매달 손에 쥘 수 있는 돈은 얼마인가. 어떤 순서로 인출해야 세금이 덜 나오는가. ISA 만기 이관분은 비과세로 먼저 꺼낼 수 있다는데 실제로 어떻게 계산되는가. 이런 질문을 하나씩 풀어나가며 직접 시뮬레이션을 해봤다.
“어떤 ETF가 좋나요?”보다 더 중요한 질문이 있다. “그 ETF를 어느 계좌에 담아야 하나요?”다.
같은 S&P500 ETF라도 일반계좌에 담으면 배당마다 15.4% 세금을 내고 매매차익에도 세금이 붙는다. 연금저축에 담으면 수십 년 동안 세금 없이 복리로 굴러가다가 연금 수령 시 3.3~5.5%만 낸다. 같은 ETF도 계좌에 따라 30년 후 2억 4천만원 차이가 나는 이유다.